猜你想问
这份研报的核心内容是什么?
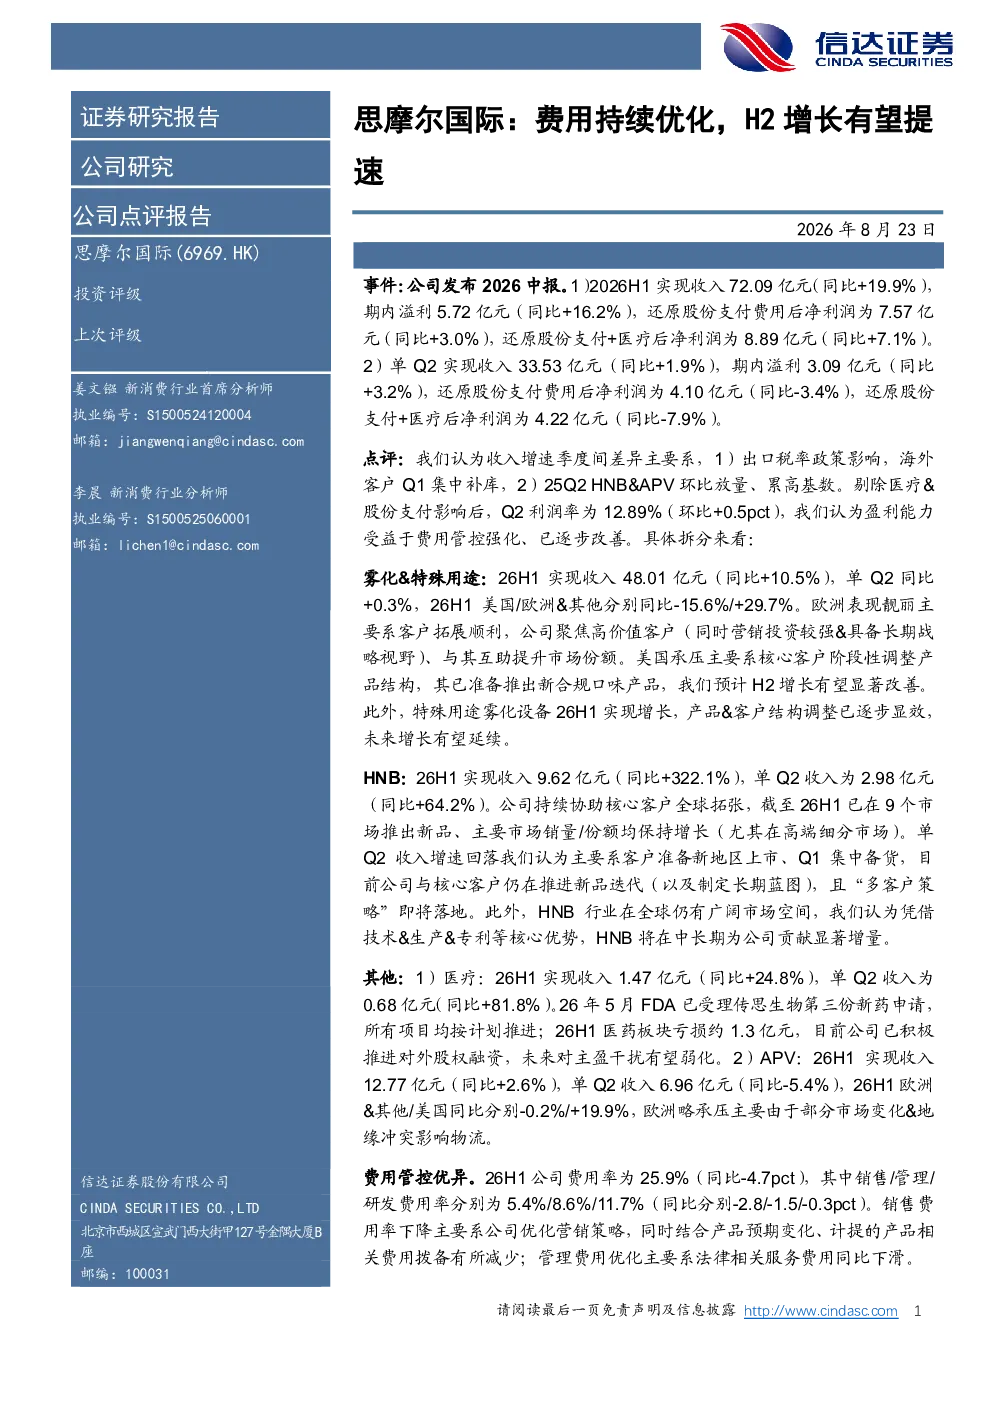
这份研报分析了思摩尔国际的收入增速季度间差异,主要由于出口税率政策影响和基数效应。报告指出,公司盈利能力受益于费用管控强化,逐步改善。业务板块方面,雾化&特殊用途板块收入增长稳健,HNB板块收入大幅增长,医疗板块按计划推进,APV板块在欧洲市场略承压。费用管控方面,公司费用率同比下降,销售、管理和研发费用率均有所优化。
电子设备行业的发展趋势如何?
电子设备行业,特别是新型烟草设备领域,全球市场空间广阔。思摩尔国际在HNB领域表现突出,公司技术、生产和专利优势显著,通过多客户策略和全球市场拓展,预计将贡献显著增量。同时,医疗板块的推进和雾化&特殊用途板块的产品&客户结构调整,也显示出公司多元化发展的潜力。然而,全球监管趋严和新型烟草渗透率提升不及预期是行业面临的主要风险。
研报重点分析了哪些方向?
研报重点分析了思摩尔国际的业务板块表现,包括雾化&特殊用途、HNB、医疗和APV四个板块的具体情况。其中,HNB板块收入增长最为显著,其次是雾化&特殊用途板块。报告还详细分析了公司费用管控的成效,以及各板块的收入增速和盈利能力。此外,报告对公司的未来发展趋势进行了展望,并提示了相关风险。
目前市场对思摩尔国际的判断是什么?
市场对思摩尔国际的判断主要基于公司业绩和业务发展情况。公司收入增速季度间存在差异,但整体保持增长态势。盈利能力逐步改善,费用管控成效显著。HNB和医疗板块展现出良好的发展前景,而雾化&特殊用途板块也保持稳定增长。公司在全球市场拓展和产品迭代方面表现积极,但也面临全球监管趋严和国际贸易摩擦等风险。
研报提示了哪些风险?
研报提示了思摩尔国际面临的主要风险,包括全球监管趋严、新型烟草渗透率提升不及预期和国际贸易摩擦加剧。此外,公司业务板块发展也存在一定的不确定性,如HNB板块的客户准备和新地区上市可能影响短期增速,医疗板块的亏损短期内仍会对主盈利造成干扰。公司需要密切关注这些风险,并采取相应措施应对。