猜你想问
永新股份最新报告核心内容是什么?
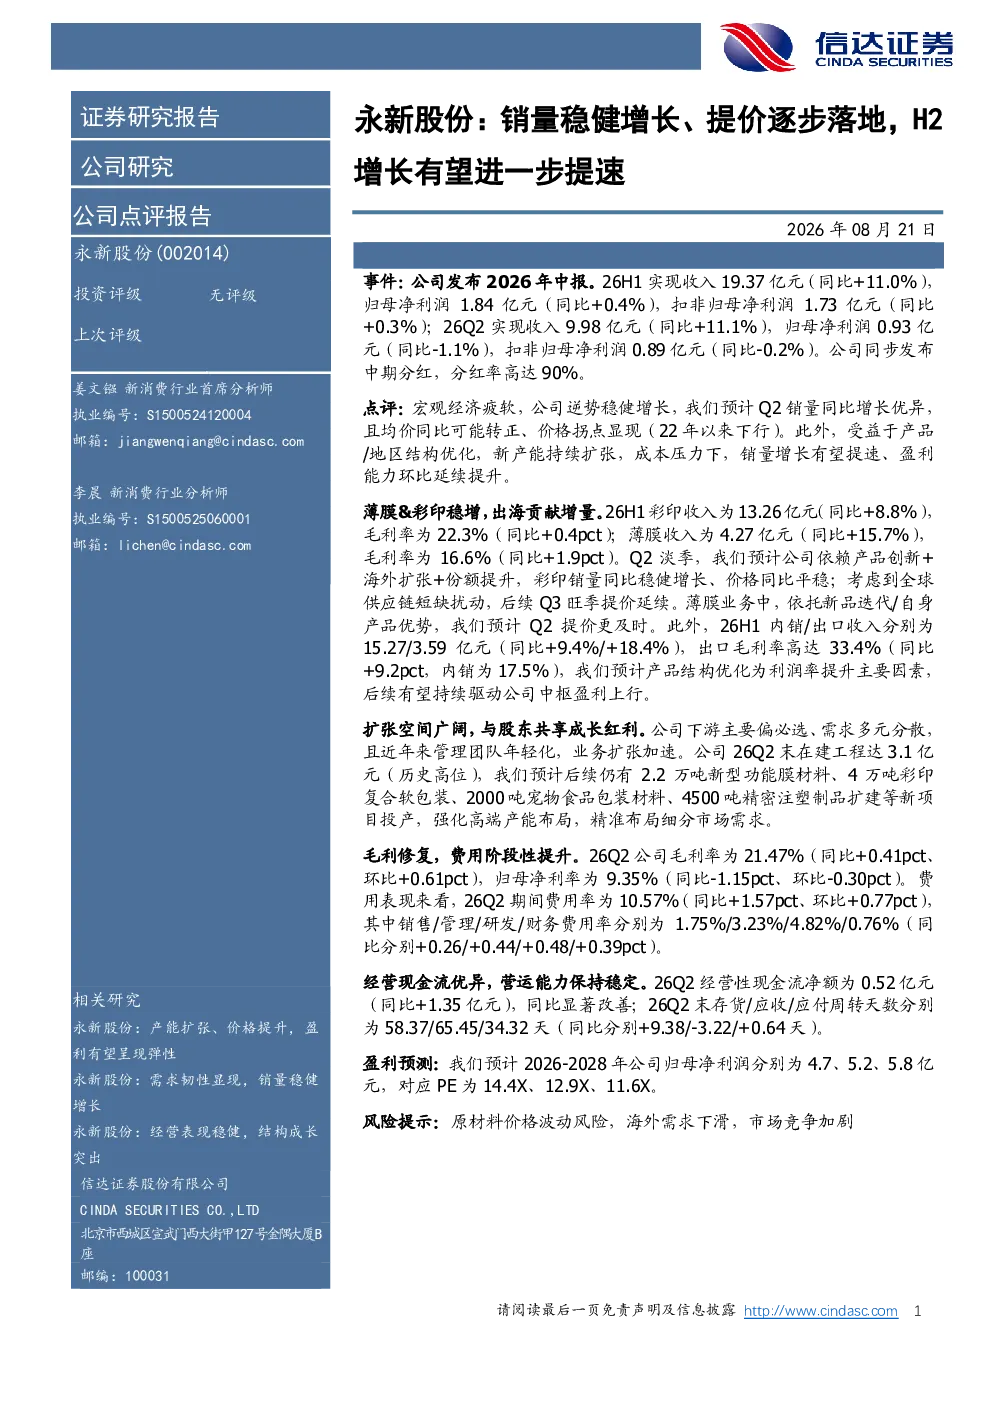
永新股份2026年中报显示,在宏观经济疲软背景下逆势稳健增长。Q2销量同比增长优异,均价同比可能转正,价格拐点显现(2022年以来下行)。销量增长受益于产品/地区结构优化、新产能扩张及成本压力,盈利能力环比延续提升。
彩印和薄膜业务的具体表现如何?
26H1彩印收入13.26亿元(同比+8.8%),毛利率22.3%(+0.4pct);薄膜收入4.27亿元(同比+15.7%),毛利率16.6%(+1.9pct)。Q2彩印销量同比稳健增长、价格同比平稳,Q3旺季提价延续;薄膜业务依托新品迭代/产品优势,Q2提价更及时。
报告如何分析公司出海业务?
26H1内销/出口收入分别为15.27/3.59亿元(同比+9.4%/+18.4%),出口毛利率高达33.4%(+9.2pct),内销为17.5%。产品结构优化为利润率提升主要因素,后续有望持续驱动中枢盈利上行。
公司当前的市场状况如何?
公司下游需求多元分散,管理团队年轻化,业务扩张加速。26Q2末在建工程达3.1亿元,后续将有2.2万吨新型功能膜材料、4万吨彩印复合软包装等新项目投产,强化高端产能布局,精准布局细分市场需求。
报告中提示了哪些风险?
原材料价格波动风险,海外需求下滑,市场竞争加剧。报告显示,26Q2毛利率21.47%(同比+0.41pct、环比+0.61pct),归母净利率9.35%(同比-1.15pct、环比-0.30pct),期间费用率10.57%(同比+1.57pct、环比+0.77pct),但经营性现金流净额0.52亿元(同比+1.35亿元),同比显著改善。
你可能感兴趣
26H1业绩稳健增长,H2收入有望提速——晶苑国际26年中报点评
国泰海通证券2026-08-24
2018年三季报点评:纸价上涨、产能落地助力业绩稳健增长,成本端优势有望逐步显现
轻工制造民生证券2018-11-07
2015年年报业绩点评:业绩稳健增长 新业务有望逐步落地
医药生物上海证券2016-03-30
费用持续优化,H2增长有望提速
电子设备信达证券2026-08-22
22年半年报点评:22H1业绩同比下滑,H2塔筒及叶片销量有望环比增长
电气设备西部证券2022-08-18
2026H1归母净利润同增11%,H2有望提速增长
国盛证券2026-08-20
2022Q3业绩点评:成本压力下业绩进一步承压,提价落地盈利能力有望修复
东吴证券2022-10-19
文化纸提价落地盈利有望逐步修复,加码广西布局成长性突出
东吴证券2022-02-28
洽洽食品2021年业绩快报点评:Q4增长提速,看好提价红利逐步释放
民生证券2022-02-23
2025年三季报点评Q3 利润表现亮眼,提价有望逐步落地
国泰海通证券2025-11-01