猜你想问
兆驰股份2026年半年报核心内容是什么?
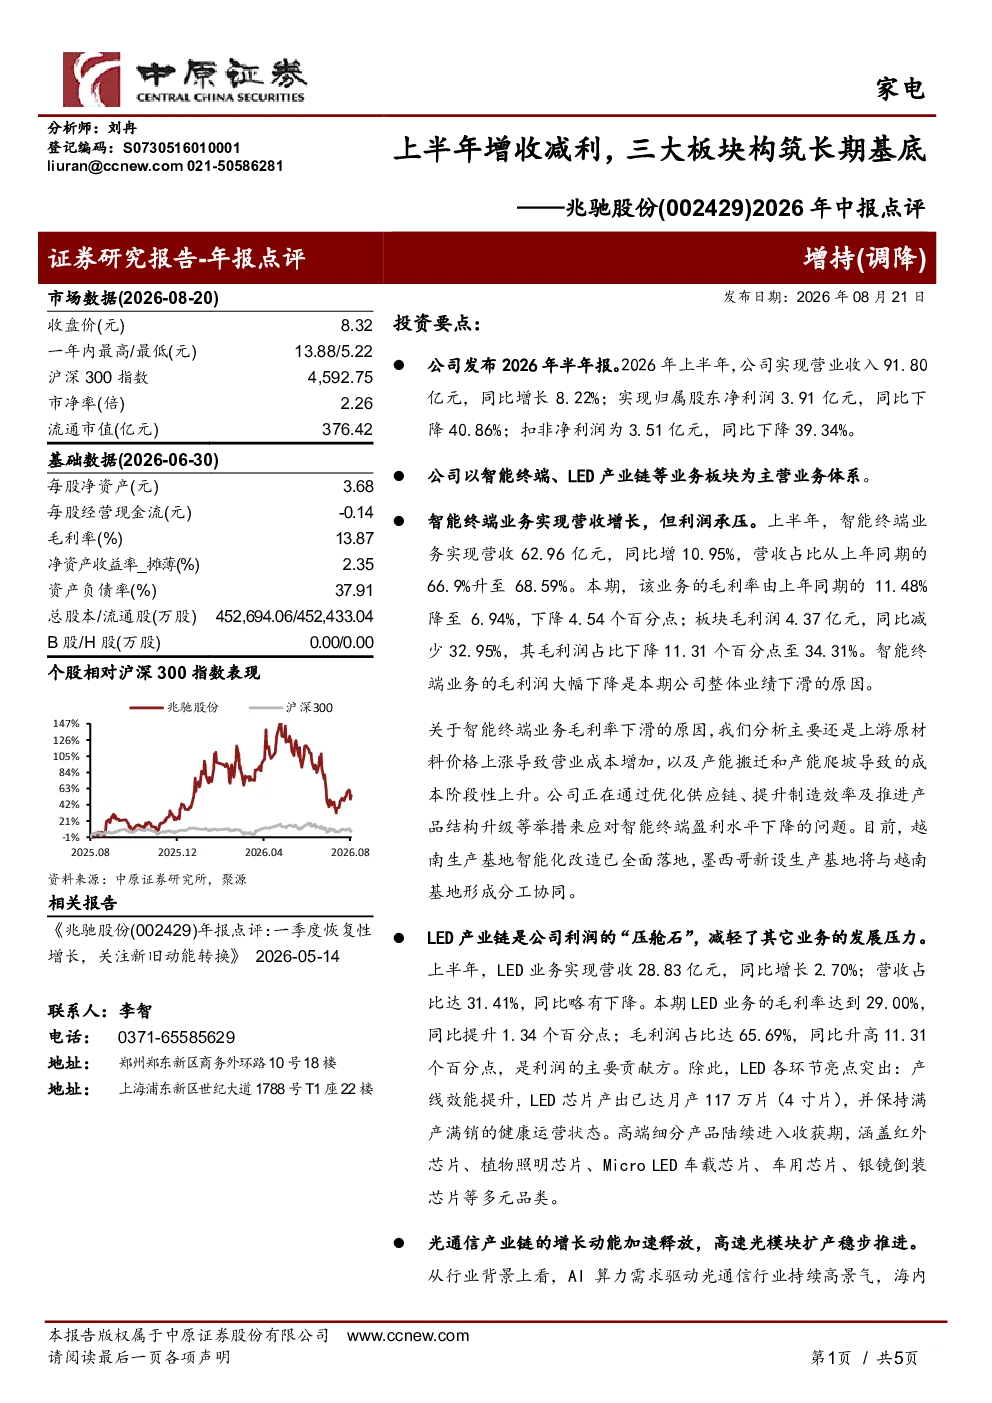
兆驰股份2026年半年报显示,公司实现营业收入91.80亿元,同比增长8.22%,但净利润同比下降40.86%。智能终端业务营收增长10.95%,毛利率降至6.94%,毛利润减少32.95%,是业绩下滑主因,主要受原材料价格上涨、产能搬迁及爬坡成本上升影响。LED产业链毛利率达29.00%,毛利润占比65.69%,成为利润“压舱石”,亮点包括产线效能提升及高端细分产品进入收获期。光通信产业链增长加速,高速光模块扩产稳步推进,光器件出货量领先,光芯片及光模块业务有望在下半年扭亏。公司正回购股份,彰显管理层信心。基于上半年业绩,调降公司评级至“增持”,预测2026-2028年每股收益分别为0.33、0.41、0.52元。
LED产业链发展趋势如何?
LED产业链毛利率达29.00%,毛利润占比65.69%,成为利润“压舱石”,亮点包括产线效能提升及高端细分产品进入收获期。这表明LED产业链在技术升级和产品结构优化方面取得显著进展,高端产品市场需求旺盛。未来,随着智能化、节能化趋势的加强,LED产业链有望持续受益于下游应用领域的拓展,如智能家居、户外照明、显示屏等。同时,原材料价格波动和产能扩张带来的成本压力需持续关注,行业整合和龙头企业优势将更加凸显。
报告重点分析了哪些板块?
报告重点分析了智能终端、LED产业链和光通信产业链三大板块。智能终端业务营收增长但毛利率下滑,主要受原材料成本上升和产能爬坡影响;LED产业链贡献主要利润,产线效能提升和高端产品放量是关键;光通信产业链增长加速,高速光模块扩产和光器件出货领先,下半年有望扭亏。公司通过多元化布局抵御单一板块风险,LED和光通信成为业绩支撑,智能终端需关注成本控制。
当前市场对兆驰股份的判断是什么?
兆驰股份上半年增收减利,智能终端业务承压但LED和光通信板块表现亮眼。公司正回购股份显示管理层信心,调降评级至“增持”并给出未来三年每股收益预测,表明看好长期发展潜力。市场需关注原材料价格波动、新设工厂爬坡成本及光通信业务拓展的不确定性,同时汇率波动也可能影响业绩。整体来看,公司三大板块构筑长期基底,短期业绩波动不改行业布局价值。
研报提示了哪些风险?
研报提示的主要风险包括:光通信业务拓展的不确定性,高速光模块和光芯片业务虽增长但盈利能力仍待提升;新设工厂爬坡成本高企,可能影响短期利润表现;原材料价格持续上涨压力,对智能终端和LED业务成本控制构成挑战;汇率波动可能影响海外市场业绩。此外,行业竞争加剧和产品技术迭代加速也可能带来经营风险,投资者需密切关注这些风险因素对公司业绩的影响。