猜你想问
牧原股份最新研报核心内容是什么?
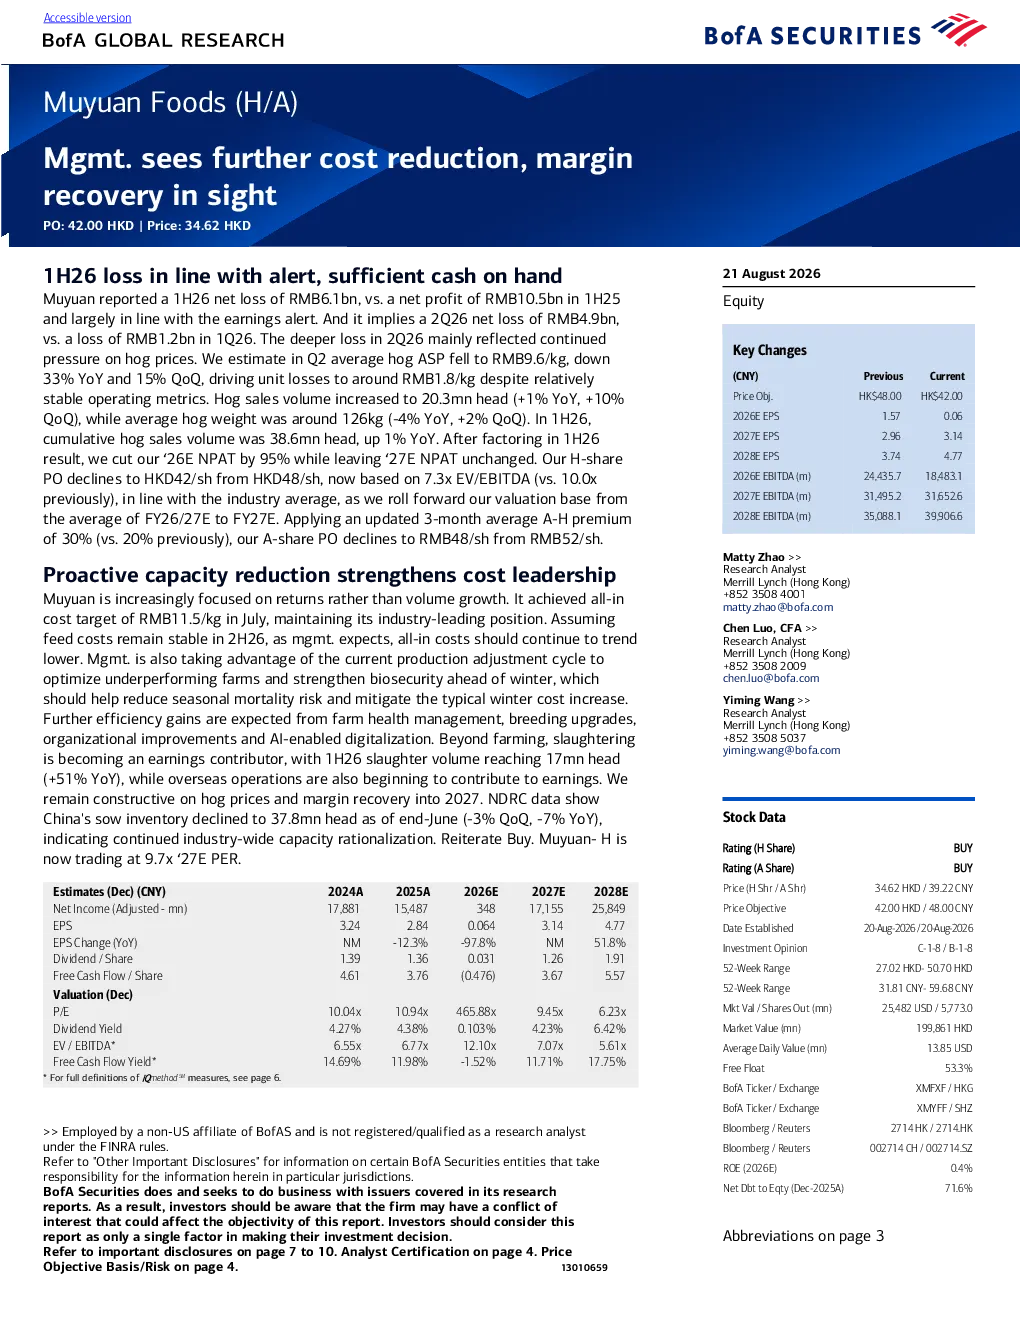
牧原股份最新研报显示,2026年上半年净亏损61亿元人民币,基本符合盈利预警,主要受生猪价格持续承压影响。2026年第二季度净亏损49亿元人民币,主要原因是生猪平均售价下降33%,至每公斤9.6元,单位亏损约每公斤1.8元。尽管生猪销量增至2030万头(同比增长1%,环比增长10%),但平均生猪体重下降4%,至126公斤。2026年上半年累计生猪销量为3860万头,同比增长1%。管理层认为进一步降低成本、恢复利润空间已指日可待。牧原已实现每公斤11.5元人民币的全成本目标,并计划通过优化猪场、加强生物安全、提升育种和数字化等措施进一步降低成本。屠宰量和海外业务也开始贡献利润。国家发改委数据显示,中国母猪存栏量下降,表明行业整体产能持续优化。
生猪行业发展趋势如何?
生猪行业发展趋势方面,报告指出中国母猪存栏量下降,表明行业整体产能持续优化。这有助于缓解市场供需压力,长期来看可能支撑行业盈利水平。同时,行业内企业如牧原股份通过优化猪场管理、加强生物安全防控、提升育种技术以及推进数字化建设,正努力降低生产成本,增强抗风险能力。此外,屠宰量和海外业务的拓展也为企业带来新的利润增长点。综合来看,行业正逐步走向成熟和规范,但市场价格波动仍是主要风险因素。
研报重点分析了哪些方向?
研报重点分析了牧原股份的成本控制能力及未来利润恢复潜力。报告详细披露了公司已实现的全成本目标,并介绍了其进一步降本的措施,如优化猪场布局、强化生物安全体系、提升种猪质量以及应用数字化管理工具等。此外,报告还关注了公司屠宰业务和海外市场的盈利贡献情况,以及行业整体产能调整对市场的影响。分析师特别强调了公司在成本管理方面的领先优势,认为这是其未来恢复盈利的关键。
当前生猪市场现状如何判断?
当前生猪市场现状表现为价格持续承压,但行业产能正在优化调整。2026年上半年生猪平均售价下降33%,至每公斤9.6元,导致牧原股份出现亏损。然而,生猪销量同比增长1%,表明市场需求仍具韧性。同时,平均生猪体重下降4%,也反映出养殖户在成本压力下调整出栏策略。行业层面,母猪存栏量减少显示产能收缩,有助于改善供需关系。但市场价格波动仍是市场主要特征,企业需持续提升运营效率以应对不确定性。
研报提示了哪些风险?
研报提示的主要风险包括生猪市场价格波动风险,这是影响企业盈利的最直接因素。尽管行业产能正在优化,但市场供需仍可能因季节性、疫病等因素出现波动。此外,养殖成本控制风险也不容忽视,虽然牧原已实现较低成本目标,但饲料、疫苗等成本变化仍可能对其盈利产生压力。生物安全风险是另一项重要考量,非洲猪瘟等疫病对养殖企业的影响不可忽视。最后,宏观经济环境变化也可能间接影响生猪需求和市场价格,需持续关注相关动态。