猜你想问
摩根大通为何下调华能国际评级?
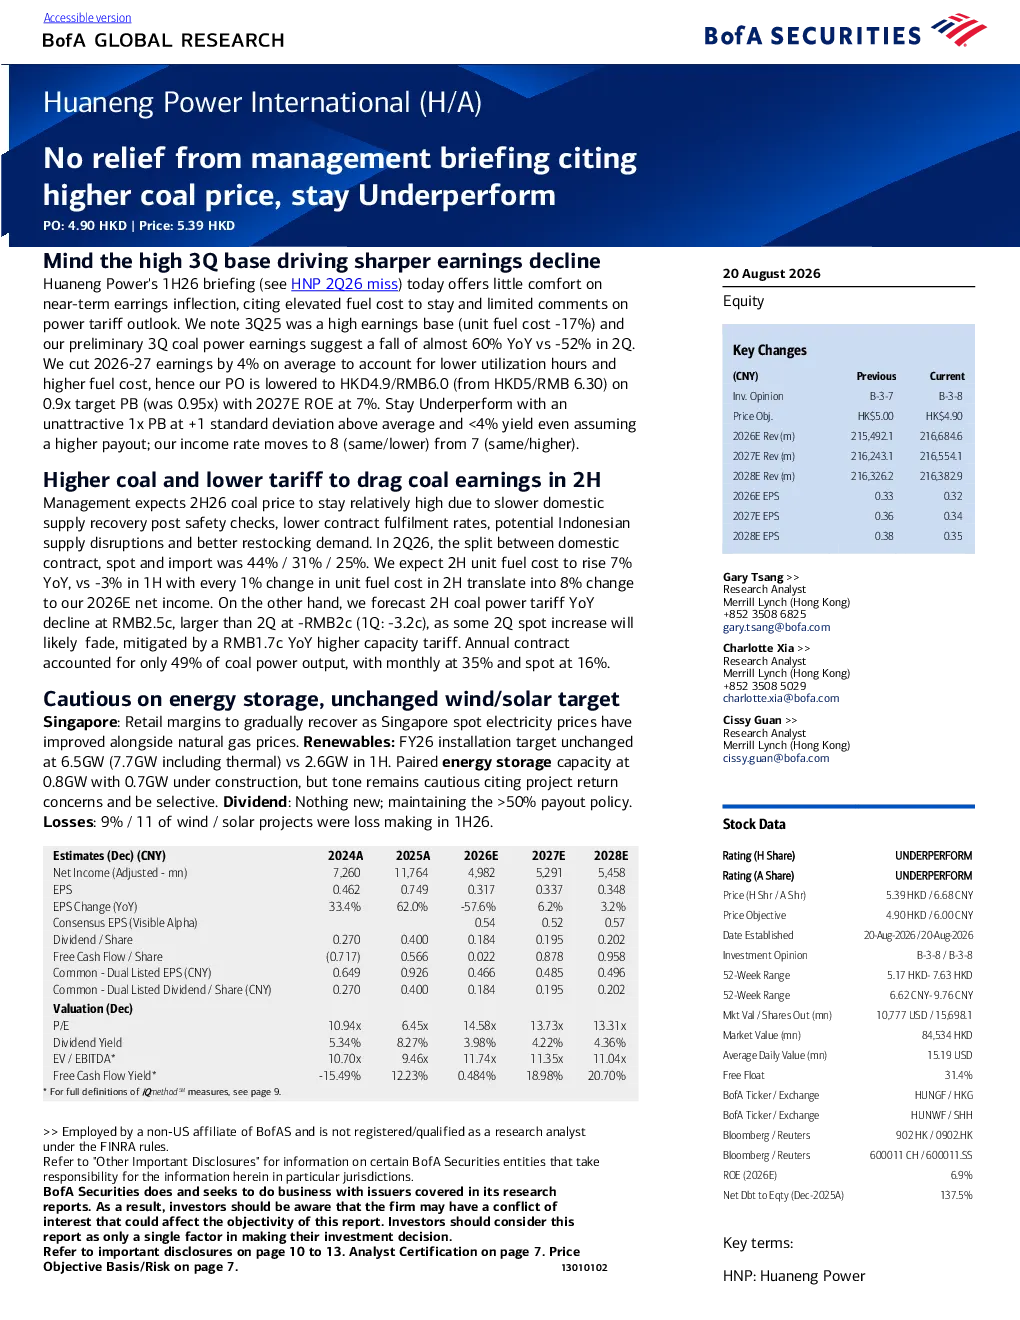
摩根大通将华能国际评级下调至“跑输”,主要原因是燃煤电力上网电价年度合同不及预期,以及煤价上涨带来的负面影响。分析师预计2026-2027年每股收益将分别下降57.6%和5.6%。2026年上半年,华能国际燃煤发电单位燃料成本同比上升7%,而2025年上半年则为-3%。2026年下半年,华能国际预计燃煤发电价格将保持高位,单位燃料成本同比上升7%。2026年下半年,华能国际预计燃煤电力上网电价同比下降2.5分钱/千瓦时,而2025年上半年则为下降2分钱/千瓦时。由于燃煤发电业务对华能国际收入贡献超过90%,且对煤炭价格波动最为敏感,因此公司盈利前景面临较大压力。
华能国际燃煤发电成本变化趋势如何?
华能国际燃煤发电成本呈现明显上升趋势。2026年上半年,单位燃料成本同比上升7%,而2025年上半年则为-3%,显示出成本压力的显著增加。分析师预计2026年下半年,燃煤发电价格将保持高位,单位燃料成本同比仍将上升7%。同时,2026年下半年,燃煤电力上网电价预计同比下降2.5分钱/千瓦时,而2025年上半年则为下降2分钱/千瓦时,上网电价下降幅度收窄,进一步加剧了成本压力。这种成本上升趋势主要受煤价上涨和上网电价不及预期双重影响。
电力市场化改革对华能国际有何影响?
电力市场化改革对华能国际的影响主要体现在燃煤电力上网电价方面。分析师预计2026年下半年,燃煤电力上网电价将同比下降2.5分钱/千瓦时,而2025年上半年则为下降2分钱/千瓦时,上网电价下降幅度收窄。这表明市场化改革尚未有效缓解燃煤发电企业的电价压力,反而因煤价上涨导致成本上升与上网电价下降幅度收窄并存,使得公司盈利空间受到挤压。投资者需关注电力市场化改革的进一步进展及其对电价形成机制的实际效果。
当前电力市场现状如何?
当前电力市场现状表现为燃煤发电成本显著上升与上网电价下降幅度收窄的双重压力。2026年上半年,华能国际燃煤发电单位燃料成本同比上升7%,预计下半年仍将保持高位上升7%。同时,2026年下半年,燃煤电力上网电价预计同比下降2.5分钱/千瓦时,下降幅度较2025年上半年收窄。这种现状反映出煤炭价格波动对燃煤发电企业盈利能力的影响加剧,市场化改革尚未完全对冲成本上涨风险。华能国际作为燃煤发电大户,其90%以上的收入依赖该业务,对市场变化极为敏感。
华能国际面临的主要风险有哪些?
华能国际面临的主要风险集中在燃煤发电业务上。由于公司90%以上的收入来自燃煤发电,且该业务对煤炭价格波动极为敏感,当前煤价上涨和上网电价不及预期导致成本上升与盈利能力下降。分析师预计2026-2027年每股收益将分别下降57.6%和5.6%,显示出较大盈利压力。此外,公司还需应对电力市场化改革的逐步推进及其不确定性,以及新能源业务发展情况。投资者需密切关注煤价走势、电力市场化改革进展,以及公司新能源业务的发展机遇与挑战。