猜你想问
牧原股份中报核心内容是什么?
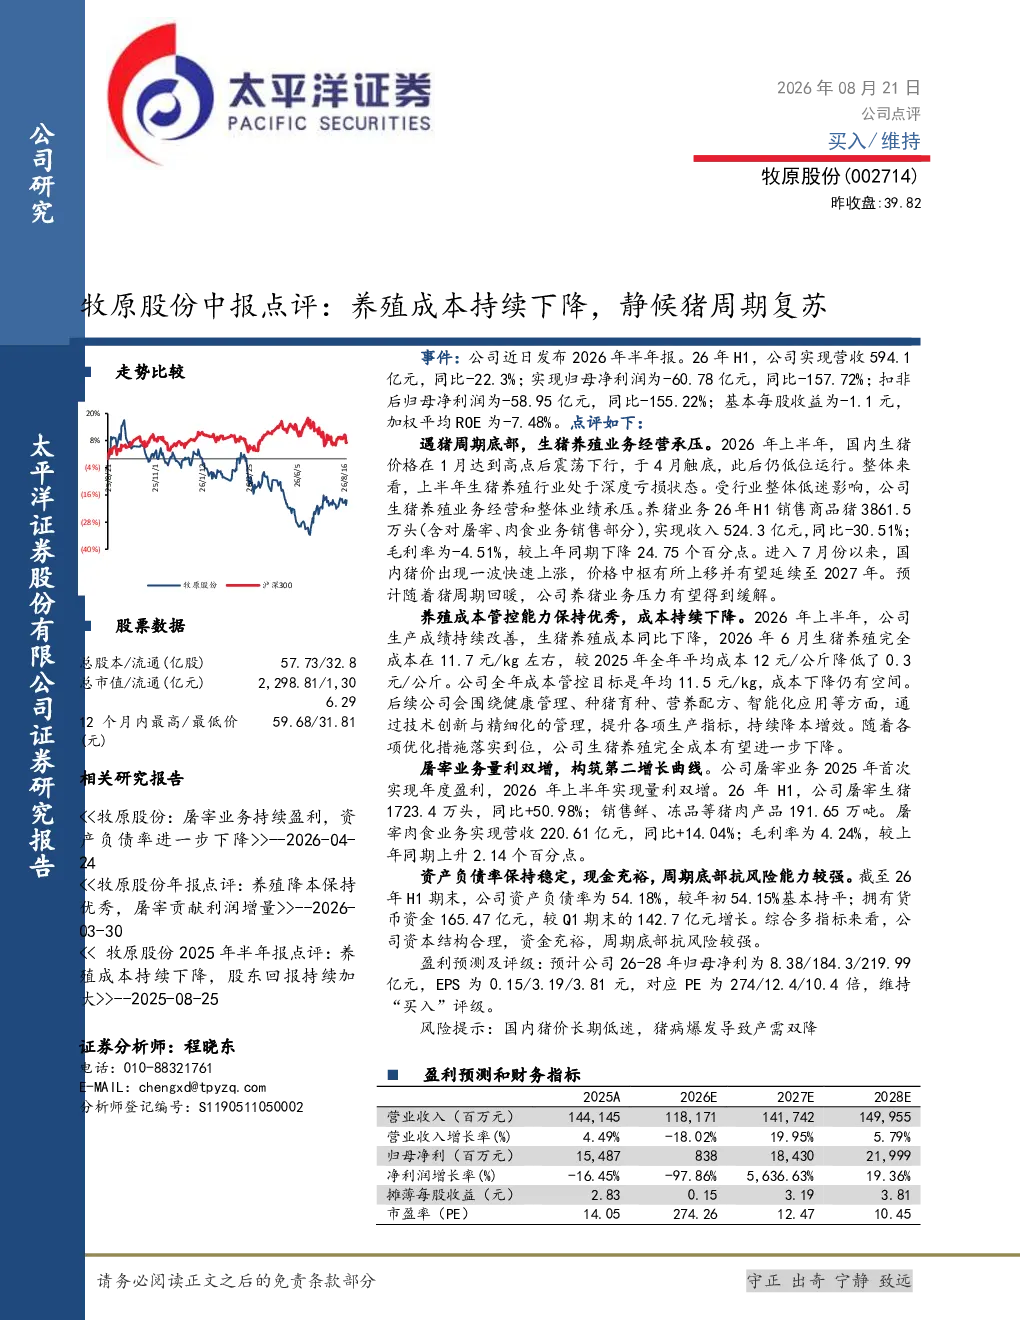
牧原股份2026年中报显示,公司生猪养殖业务因国内猪价震荡下行而承压,上半年毛利率为-4.51%。但公司通过成本管控,6月完全成本降至11.7元/kg,较2025年全年平均成本降低0.3元/kg。屠宰业务表现亮眼,上半年屠宰量同比增长50.98%,实现营收220.61亿元,同比+14.04%,毛利率4.24%。公司财务状况稳健,资产负债率稳定在54.18%,货币资金165.47亿元,抗风险能力较强。
当前生猪行业发展趋势如何?
当前生猪行业处于深度亏损状态,但预计猪周期将于2026年下半年回暖,缓解行业压力。公司持续进行成本管控,6月完全成本11.7元/kg,目标为年均11.5元/kg。屠宰业务已成为公司第二增长曲线,2025年首次实现年度盈利,持续贡献利润增量。行业整体需关注猪价长期走势及猪病风险。
研报重点分析了牧原股份哪些业务?
研报重点分析了牧原股份的生猪养殖与屠宰业务。生猪养殖方面,报告指出公司上半年经营承压,但通过成本下降(6月完全成本11.7元/kg)缓解压力,并预计猪周期回暖将改善业绩。屠宰业务方面,报告强调其量利双增,上半年屠宰量同比增长50.98%,营收220.61亿元,同比+14.04%,毛利率4.24%,已成为公司重要利润来源。
当前生猪市场现状如何判断?
当前生猪市场处于深度亏损期,行业面临价格震荡下行压力。公司生猪养殖业务毛利率为-4.51%,但通过成本管控(6月完全成本11.7元/kg)提升竞争力。屠宰业务表现强劲,上半年屠宰量同比增长50.98%,营收220.61亿元,同比+14.04%,毛利率4.24%。行业整体需关注猪周期回暖及成本控制效果。
研报提示了哪些风险?
研报提示的主要风险包括:国内猪价长期低迷可能导致行业持续亏损;猪病爆发可能引发产需双降,影响行业供需平衡。公司虽通过成本管控(6月完全成本11.7元/kg)提升抗风险能力,但需关注猪周期波动及疫病防控对业绩的影响。行业整体需警惕价格周期性波动及疫病风险。