猜你想问
这份研报的核心内容是什么?
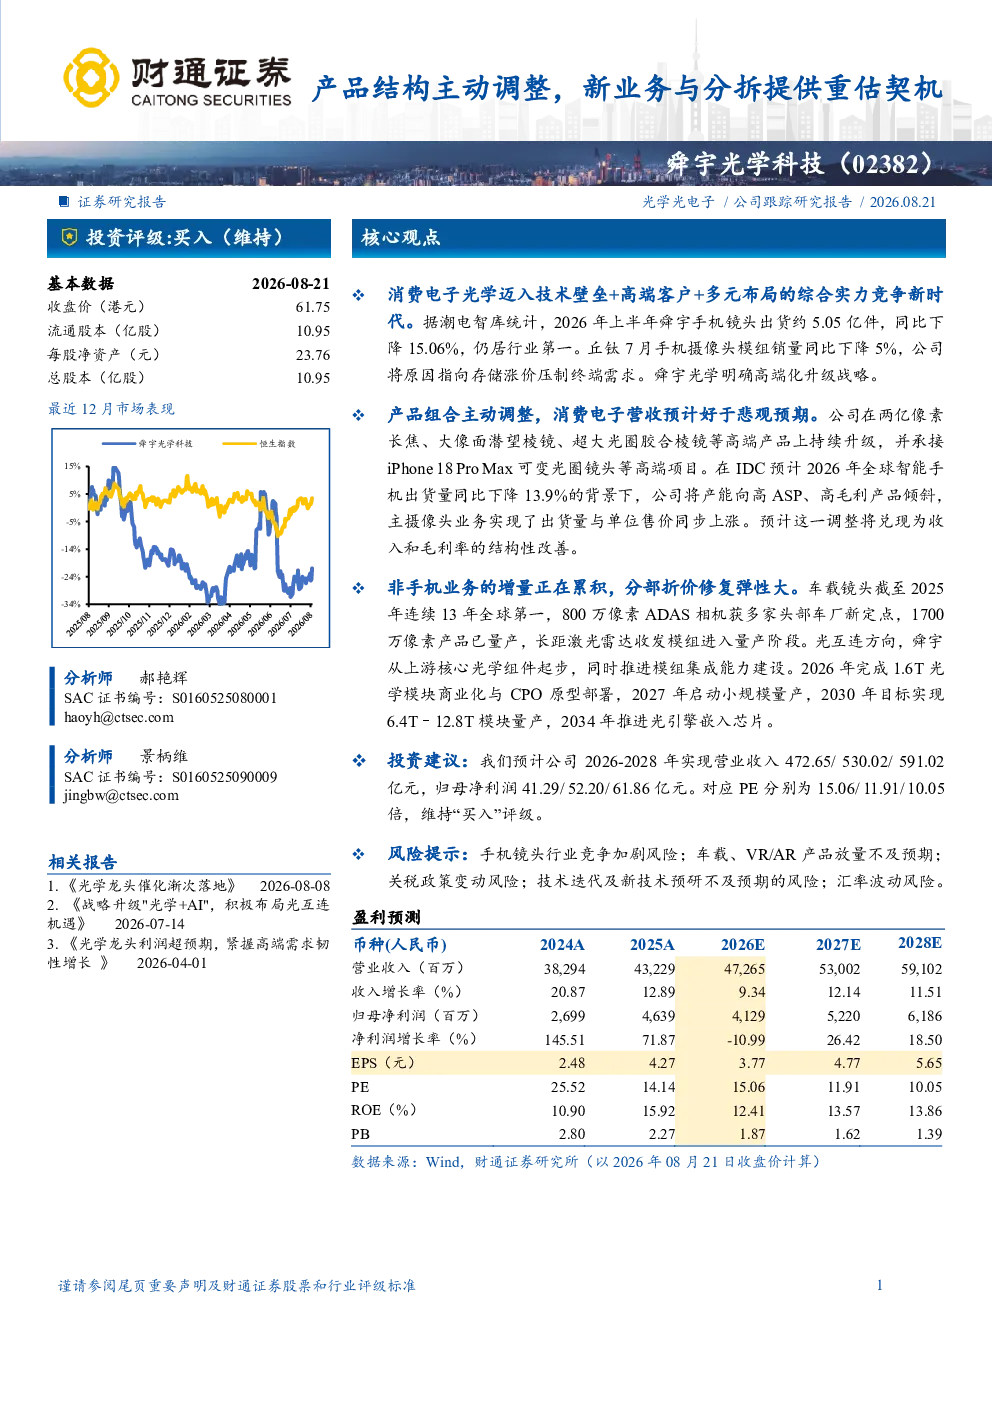
本报告分析舜宇光学科技在消费电子光学领域的综合实力竞争,指出公司2026年上半年手机镜头出货量虽下降但仍居行业第一,丘钛销量下降归因于存储涨价压制终端需求。报告强调舜宇高端化升级战略,通过产品组合主动调整,预计消费电子营收好于悲观预期。公司在两亿像素长焦、大像面潜望棱镜等高端产品上持续升级,承接iPhone 18 Pro Max等高端项目,实现主摄像头业务出货量与单位售价同步上涨,带来收入和毛利率的结构性改善。
消费电子光学赛道的发展趋势如何?
消费电子光学赛道正进入技术壁垒、高端客户及多元布局的综合实力竞争新时代。随着智能手机市场增速放缓,企业通过技术创新提升产品附加值。舜宇光学科技通过向高ASP、高毛利产品倾斜,实现结构性改善。车载镜头和光互连等非手机业务增长迅速,车载镜头市场连续13年全球第一,光互连技术从上游组件向模组集成发展,未来有望实现6.4T–12.8T模块量产,推动行业向更高性能、更高集成度方向发展。
研报重点分析了哪些方向?
研报重点分析了舜宇光学科技的产品组合与营收预期,包括高端产品升级、iPhone 18 Pro Max等高端项目承接,以及产能向高ASP产品倾斜的策略。同时关注非手机业务增长,如车载镜头市场持续领先,800万像素ADAS相机获新定点,长距激光雷达模组量产,以及光互连技术的商业化与量产规划。报告还评估了公司财务状况,预计2026-2028年营业收入和净利润增长,维持“买入”评级。
当前市场对舜宇光学科技的判断是什么?
当前市场对舜宇光学科技的评价较为积极。公司虽面临手机镜头出货量下降的挑战,但仍保持行业领先地位,高端化战略有效提升产品竞争力。报告指出,通过向高ASP、高毛利产品倾斜,公司实现主摄像头业务出货量与单位售价同步上涨,预计将带来收入和毛利率的结构性改善。车载镜头和光互连等非手机业务增长潜力巨大,推动公司多元化发展。
研报提示了哪些风险?
研报提示了舜宇光学科技面临的多重风险。包括手机镜头行业竞争加剧,可能导致市场份额和利润率下滑。车载、VR/AR产品放量不及预期,可能影响非手机业务增长速度。关税政策变动可能增加成本压力。技术迭代及新技术预研不及预期,可能影响公司长期竞争力。此外,汇率波动风险也可能对财务表现产生影响。