猜你想问
这份研报主要讲了什么内容?
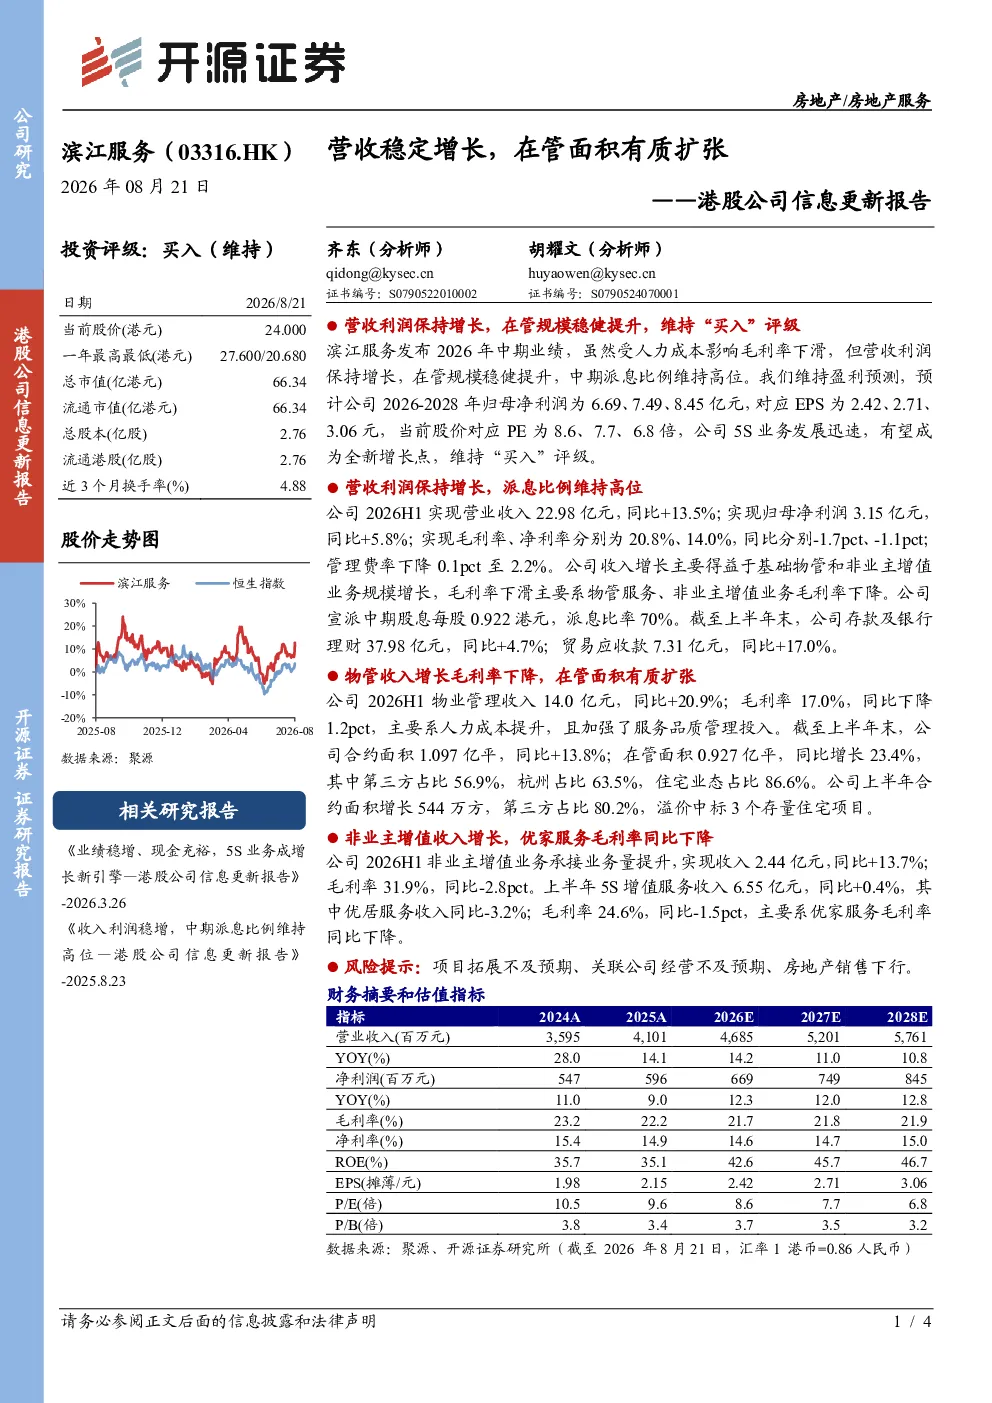
这份研报主要分析了滨江服务2026年中期业绩,指出公司营收和利润保持增长,在管面积实现有质扩张。报告显示,2026H1公司实现营业收入22.98亿元,同比增长13.5%;归母净利润3.15亿元,同比增长5.8%。收入增长主要得益于基础物管和非业主增值业务规模增长,但毛利率和净利率分别下降1.7pct和1.1pct,主要由于人力成本提升及服务品质管理投入加强。公司中期派息每股0.922港元,派息比率70%。在管面积方面,截至上半年末,公司合约面积和在管面积分别同比增长13.8%和23.4%,其中第三方和住宅业态占比显著提升。
物业管理行业的发展趋势如何?
物业管理行业正经历转型升级,从基础保安保洁向增值服务拓展。行业集中度提升,头部企业通过规模化扩张和技术应用提升服务效率。增值业务如5S服务、智慧物业等成为新的增长点,但人力成本上升和服务品质要求提高带来挑战。滨江服务在管面积快速增长,第三方业务占比提升,反映行业向专业化、多元化方向发展,但需关注服务品质与成本平衡。
研报重点分析了滨江服务的哪些方面?
研报重点分析了滨江服务的业绩增长驱动因素、在管规模扩张质量以及财务表现。报告指出,基础物管和非业主增值业务是收入增长主因,合约面积和第三方业务占比提升显示公司在管规模扩张具有质量。同时,报告也分析了人力成本上升对毛利率的影响,以及5S服务收入稳定但优居服务毛利率下降的情况。此外,报告还评估了公司财务状况和盈利预测,维持“买入”评级。
当前市场对滨江服务的判断是什么?
当前市场对滨江服务的判断是积极关注其稳健的业绩增长和规模扩张。公司营收利润保持增长,在管面积同比增长23.4%,尤其在第三方业务和住宅业态表现突出,反映其市场竞争力。尽管毛利率有所下滑,但公司通过提升服务品质和拓展增值业务实现有质扩张。市场也关注其财务状况,公司存款及银行理财稳健,贸易应收款增长可控。
研报提示了哪些风险?
研报提示了滨江服务面临的主要风险包括项目拓展不及预期、关联公司经营不及预期以及房地产销售下行。项目拓展不及预期可能导致收入增长放缓;关联公司经营风险可能影响供应链或业务协同;房地产销售下行会间接影响物业管理市场需求。此外,人力成本上升和服务品质管理投入加大也是潜在挑战,需关注成本控制与服务升级的平衡。