猜你想问
牧原股份2026年半年度业绩表现如何?
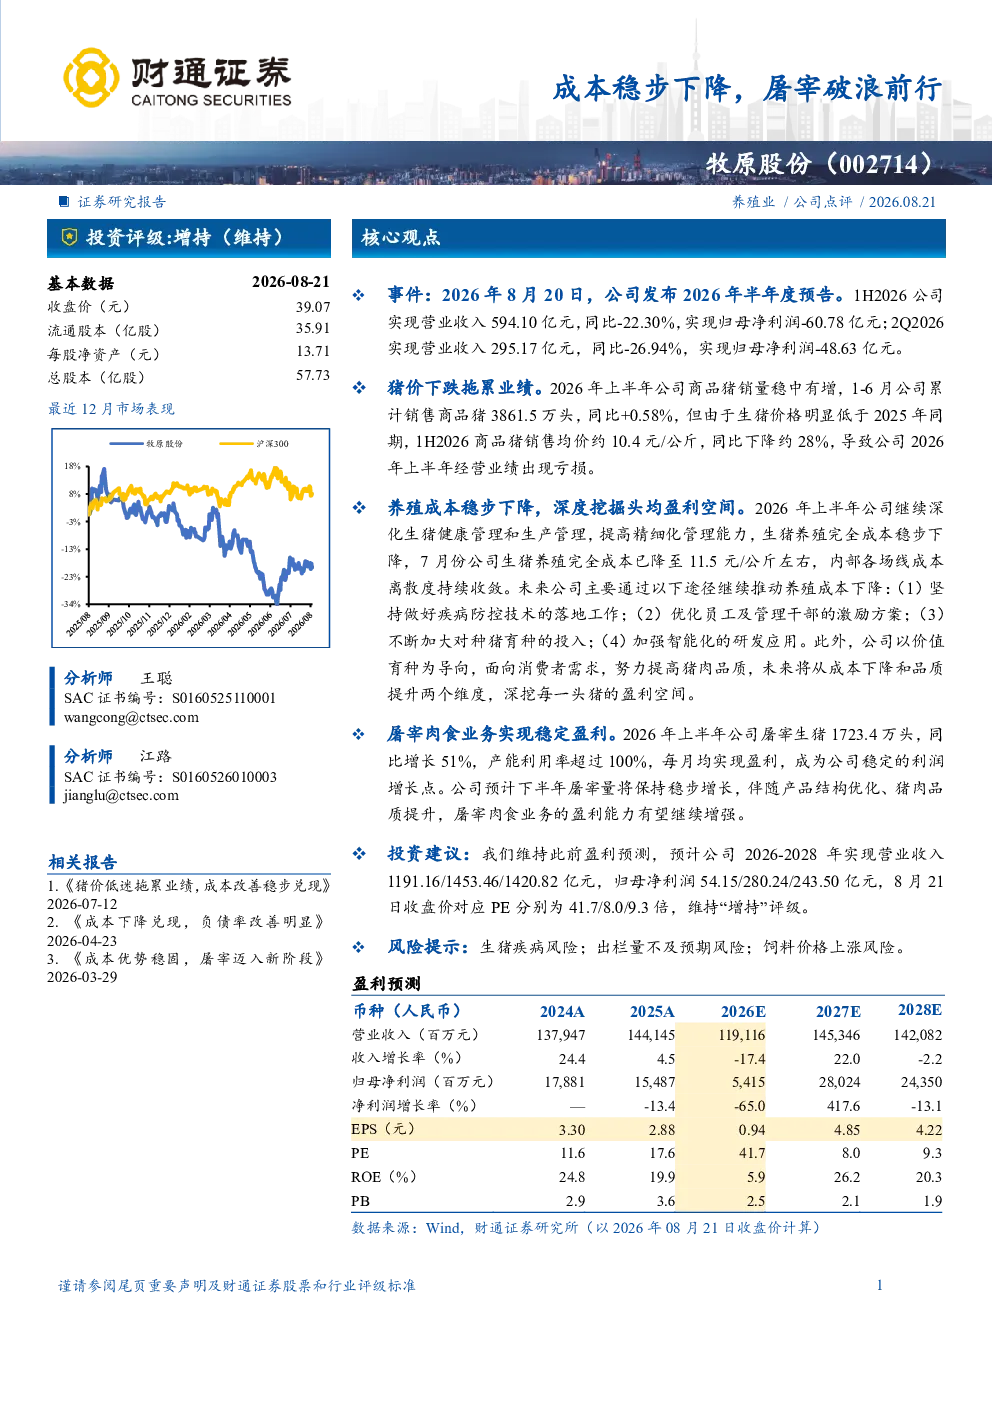
2026年上半年,牧原股份实现营业收入594.10亿元,同比-22.30%;归母净利润-60.78亿元。商品猪销量3861.5万头,同比+0.58%,但销售均价约10.4元/公斤,同比下降约28%,导致亏损。二季度营业收入295.17亿元,同比-26.94%;归母净利润-48.63亿元。公司通过成本控制和业务多元化实现稳健发展,生猪养殖完全成本稳步下降,7月降至11.5元/公斤左右。
牧原股份的成本控制策略有哪些?
牧原股份通过多种途径控制成本,包括加强疾病防控、优化激励机制、推进种猪育种、应用智能化养殖技术等。公司持续提升养殖效率,降低饲料成本和养殖过程中的各项开支,以价值育种提升猪肉品质,深挖头均盈利空间。未来将继续通过技术创新和管理优化,进一步降低生猪养殖完全成本。
屠宰肉食业务对牧原股份有何影响?
2026年上半年,牧原股份屠宰生猪1723.4万头,同比增长51%,产能利用率超100%,实现稳定盈利。屠宰肉食业务成为公司重要的收入和利润来源,预计下半年屠宰量将稳步增长,盈利能力有望增强。公司通过提升屠宰效率和优化肉品销售渠道,进一步巩固了屠宰肉食业务的盈利能力。
未来牧原股份的盈利预测如何?
维持2026-2028年盈利预测:营业收入1191.16/1453.46/1420.82亿元,归母净利润54.15/280.24/243.50亿元。对应PE分别为41.7/8.0/9.3倍,维持“增持”评级。公司通过成本控制和业务多元化,预计未来几年将逐步改善盈利能力,实现稳健发展。
牧原股份面临哪些风险?
牧原股份面临的主要风险包括生猪疾病风险,如非洲猪瘟等可能导致的出栏量下降和成本增加;出栏量不及预期风险,市场供需变化可能影响公司销售业绩;饲料价格上涨风险,饲料成本占养殖成本较大比例,价格波动可能影响公司盈利能力。公司需密切关注市场动态,加强风险管理。
你可能感兴趣
公司信息更新报告:成本稳步下降,屠宰盈利改善
食品饮料开源证券2025-04-30
2025年一季报点评:生猪养殖成本稳步下降,屠宰业绩显著改善
农林牧渔财信证券2025-04-25
养殖成本稳步下降,屠宰板块发展向好
农林牧渔国信证券2023-08-19
养殖成本下降,屠宰产能增长
中邮证券2025-08-31
三季报点评:成本下降屠宰放量,业绩环比改善
食品饮料太平洋证券2017-10-31
深度报告:海风龙头蓄力起航,新能源护驾破浪前行
信息技术信达证券2021-12-02
策略深度报告:“十五五”开局,破浪前行
信达证券2026-01-07
【东财新能源】美国光储政策:IRA变局已至,国产企业破浪前行美国
未知机构2022-11-30
2022年展望:破浪前行
医药生物招商证券(香港)2022-01-03
2021年黄金期权年报:乘风远航,破浪前行
美尔雅期货2020-12-21