猜你想问
皖仪科技2026年上半年业绩表现如何?
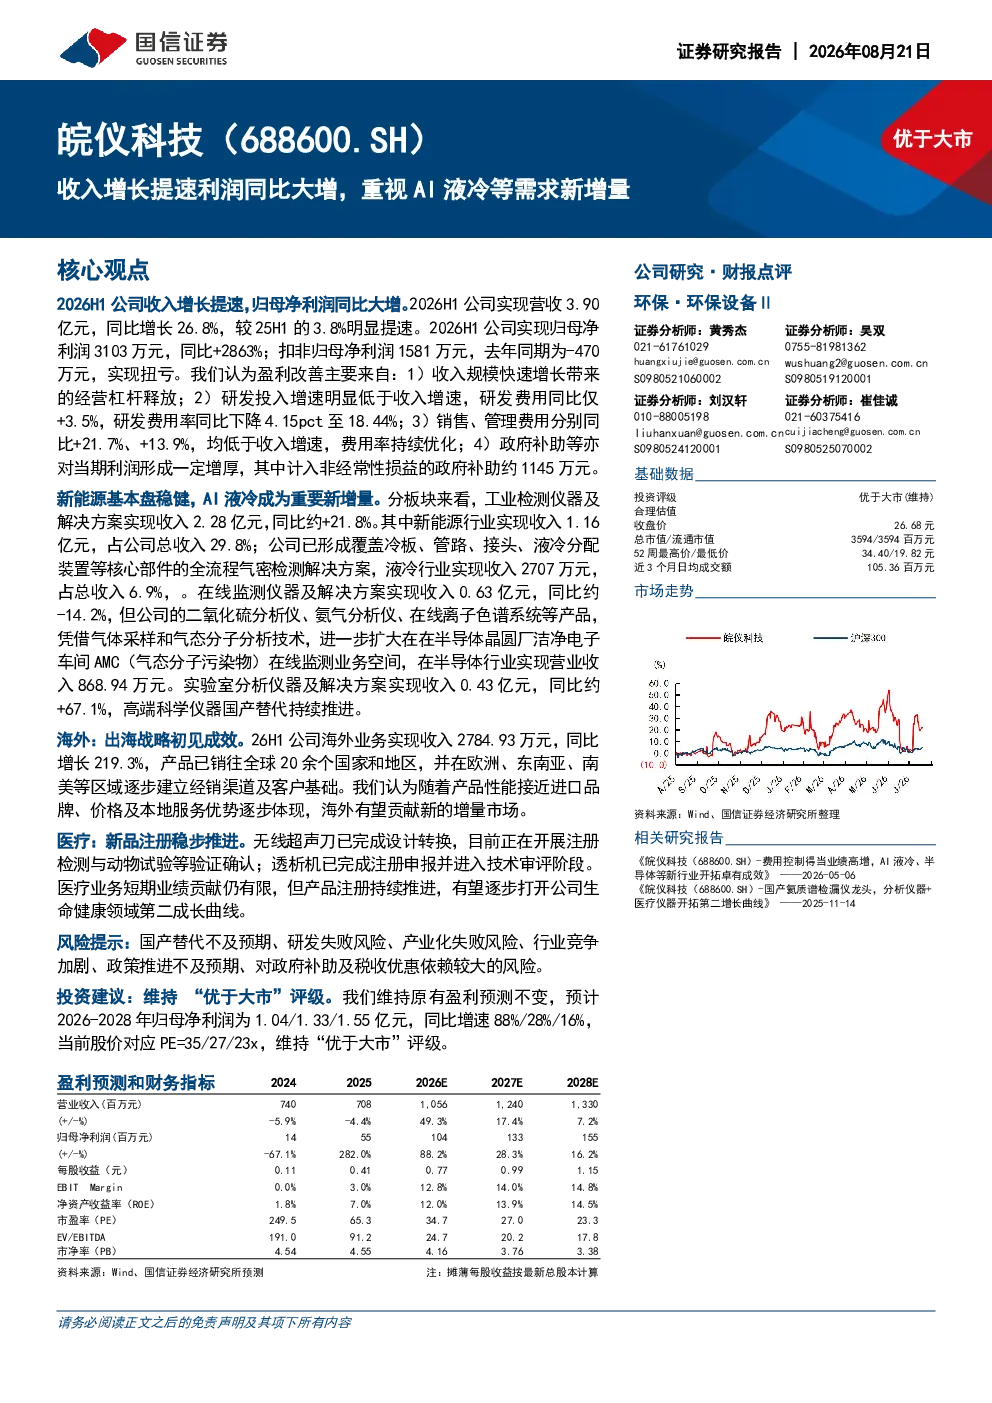
皖仪科技2026年上半年实现营收3.9亿元,同比增长26.8%,增速较2025年上半年提升;归母净利润3103万元,同比增长2863%,实现扭亏。盈利改善主要得益于收入规模快速增长带来的经营杠杆释放、研发投入增速低于收入增速导致研发费用率下降、销售及管理费用率优化以及政府补助增厚。
皖仪科技各业务板块发展情况怎样?
皖仪科技分板块来看,工业检测仪器及解决方案收入2.28亿元,同比增长21.8%,其中新能源行业收入1.16亿元(占比29.8%),液冷行业收入2707万元(占比6.9%);在线监测仪器及解决方案收入0.63亿元,同比下降14.2%,但在半导体行业实现收入868.94万元;实验室分析仪器及解决方案收入0.43亿元,同比增长67.1%,高端科学仪器国产替代持续推进。海外业务增长显著,26H1收入2784.93万元,同比增长219.3%,产品销往全球20余个国家和地区。
AI液冷等需求对皖仪科技有何影响?
AI液冷等需求对皖仪科技的影响主要体现在工业检测仪器及解决方案板块,该板块中液冷行业收入2707万元(占比6.9%),且新能源行业收入1.16亿元(占比29.8%),表明公司积极把握AI、新能源等新兴领域带来的液冷设备需求增长机遇。公司通过加大研发投入和拓展海外市场,进一步强化了在相关领域的竞争优势。
当前市场对高端科学仪器国产替代的看法?
当前市场对高端科学仪器国产替代持积极看法,皖仪科技实验室分析仪器及解决方案收入0.43亿元,同比增长67.1%,印证了高端科学仪器国产替代的持续推进。随着国内企业技术进步和产品竞争力提升,国产替代趋势将进一步释放市场潜力,为公司带来持续增长动力。
研报提示的主要风险有哪些?
研报提示的主要风险包括国产替代不及预期、研发/产业化失败、行业竞争加剧、政策推进不及预期、对政府补助依赖等。这些风险可能影响公司业绩表现和长期发展,投资者需密切关注相关动态。
你可能感兴趣
【寻找年报预期差】四季度净利润同比大增121%超预期,需求端充分受益AI算力链红利!这家公司受益于GPU快速升级迭代,旗下1·6T相关的光无源器件、光引擎等产品有望贡献新的业绩增量
未知机构2024-01-22
重视金蝶国际h1收入提速利润首度转正AI优先战略加速兑
未知机构2026-07-08
受益AI算力需求发展冷板液冷收入占比扩大,2025Q1-3营收同比+61%
信息技术开源证券2025-11-11
浙商大制造重视液冷AMD获6GW算力订单液冷增量超200亿元重视等
未知机构2026-04-29
科隆新材:北交所信息更新:2026H1矿运业务营收增长毛利率承压,军工、液冷等高端场景商业化提速
开源证券2026-09-04
2026年半年报点评Q2利润高速增长,液冷、光模块等带来新兴需求
国联民生证券2026-09-11
行业周报:DeepSeek-V3.1发布,重视国产算力、液冷、光通信等AI全产业链
信息技术开源证券2025-08-24
AI设备观点更新重视光模块PCB半导体设备3D打印液冷机床等方向20260902
未知机构2026-09-02
AI设备观点更新重视光模块PCB半导体设备3D打印液冷机床等方向20260901 原文
未知机构2026-09-01