猜你想问
歌尔股份最新业绩表现如何?
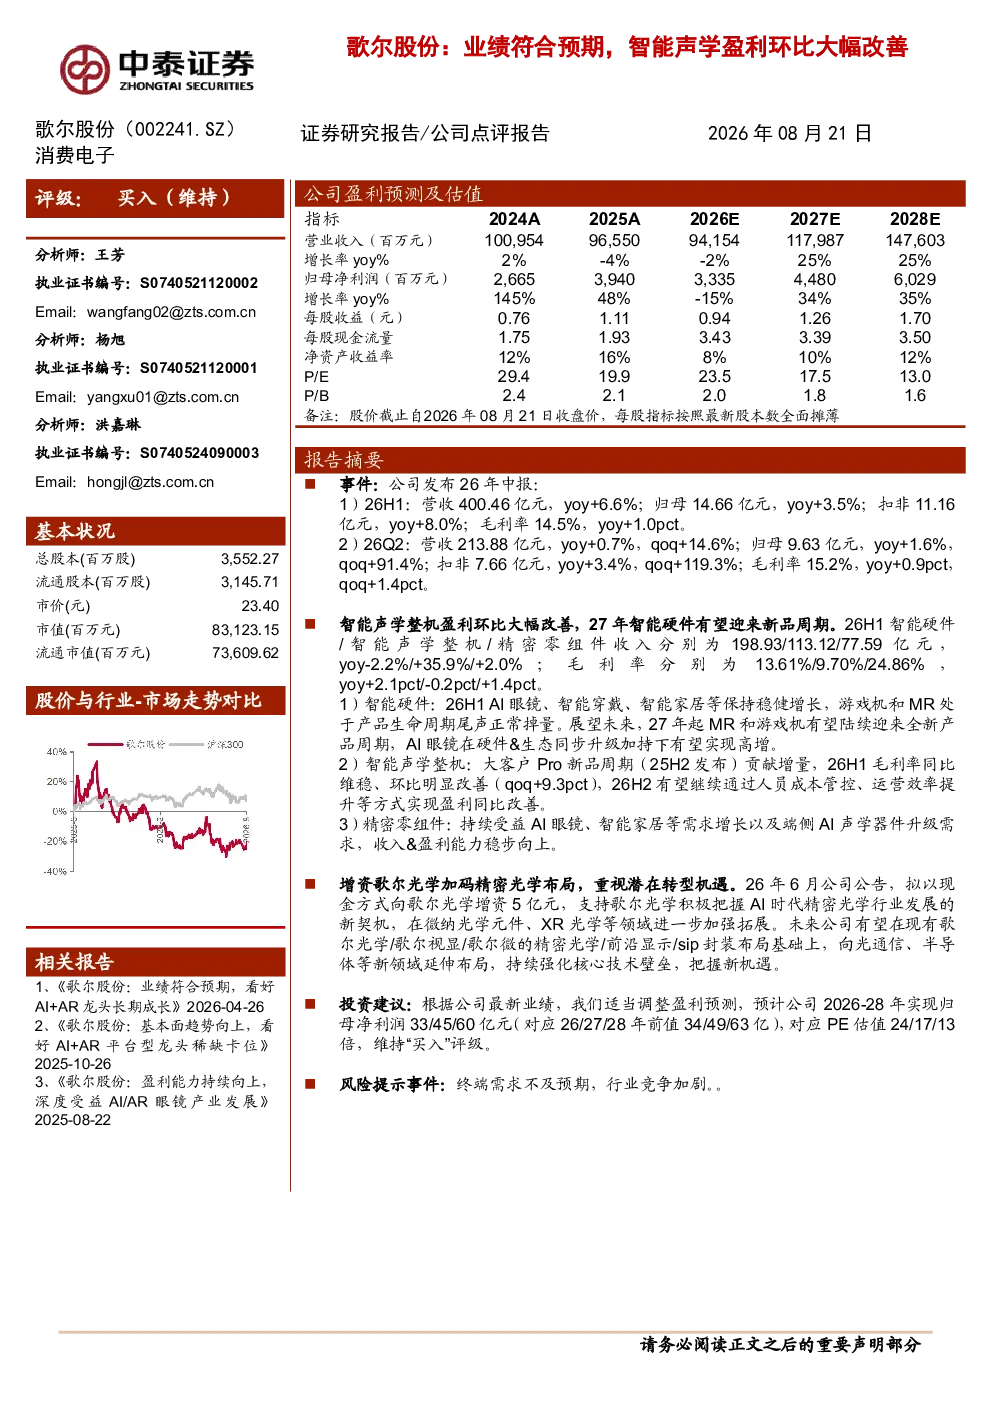
2026年上半年公司营收400.46亿元,同比增长6.6%;归母净利润14.66亿元,同比增长3.5%;扣非归母净利润11.16亿元,同比增长8.0%;毛利率14.5%,同比提升1.0个百分点。第二季度营收213.88亿元,同比增长0.7%,环比增长14.6%;归母净利润9.63亿元,同比增长1.6%,环比增长91.4%;扣非归母净利润7.66亿元,同比增长3.4%,环比增长119.3%;毛利率15.2%,同比提升0.9个百分点,环比提升1.4个百分点。
智能硬件板块未来发展趋势怎样?
AI眼镜、智能穿戴、智能家居等保持稳健增长,游戏机和MR处于产品生命周期尾声正常掉量。2027年起MR和游戏机有望迎来全新产品周期,AI眼镜在硬件和生态同步升级加持下有望实现高增。智能硬件板块2026年上半年收入198.93亿元,同比下降2.2%,毛利率13.61%,同比提升2.1个百分点。
报告重点分析了哪些业务板块?
报告重点分析了智能硬件、智能声学整机、精密零组件三大板块。智能声学整机2026年上半年收入113.12亿元,同比增长35.9%;毛利率9.70%,同比下降0.2个百分点,但环比明显改善。精密零组件2026年上半年收入77.59亿元,同比增长2.0%;毛利率24.86%,同比提升1.4个百分点。
当前市场对歌尔股份的整体判断是什么?
公司2026年上半年业绩符合预期,智能声学盈利环比大幅改善。预计2026-2028年实现归母净利润33/45/60亿元,对应PE估值24/17/13倍,维持‘买入’评级。但需关注终端需求不及预期、行业竞争加剧等风险。
研报中提示了哪些主要风险?
主要风险包括终端需求不及预期,行业竞争加剧。例如智能声学整机板块毛利率同比虽维稳但环比改善有限,未来盈利能否持续提升仍需关注。此外,智能硬件板块部分产品如游戏机和MR处于生命周期尾声,其市场表现也存在不确定性。
你可能感兴趣
歌尔股份2026年半年报点评:智能声学整机提质增效盈利能力大幅提升,AI眼镜核心卡位构筑公司长期壁垒
华创证券2026-08-25
【国金电新】海优新材:Q2业绩超预期,单平盈利环比大幅改善7月2
未知机构2022-07-20
2023年中报点评:业绩符合预期,23Q2盈利能力环比改善
东吴证券2023-08-27
2Q23盈利环比改善,业绩符合预期
机械设备国金证券2023-08-31
24Q3业绩符合预期,盈利能力环比改善
交通运输国投证券2024-10-30
爱柯迪2022年中报点评:Q2业绩符合预期,盈利能力环比显著改善
国泰君安证券2022-08-18
业绩符合预期,核心小分子主业盈利能力呈现环比改善
华西证券2026-08-24
2020年三季报点评:业绩符合预期,盈利环比改善,看好后续公司盈利能力持续提升
电子设备华创证券2020-10-30
业绩符合预期,盈利能力环比显著改善
电子设备东吴证券2022-10-26
比亚迪(002594)2026年中报点评:强推 (维持) Q2业绩符合预期,单车盈利同环比改善趋势确立
华创证券2026-09-01