猜你想问
西麦食品2026年半年报核心数据有哪些?
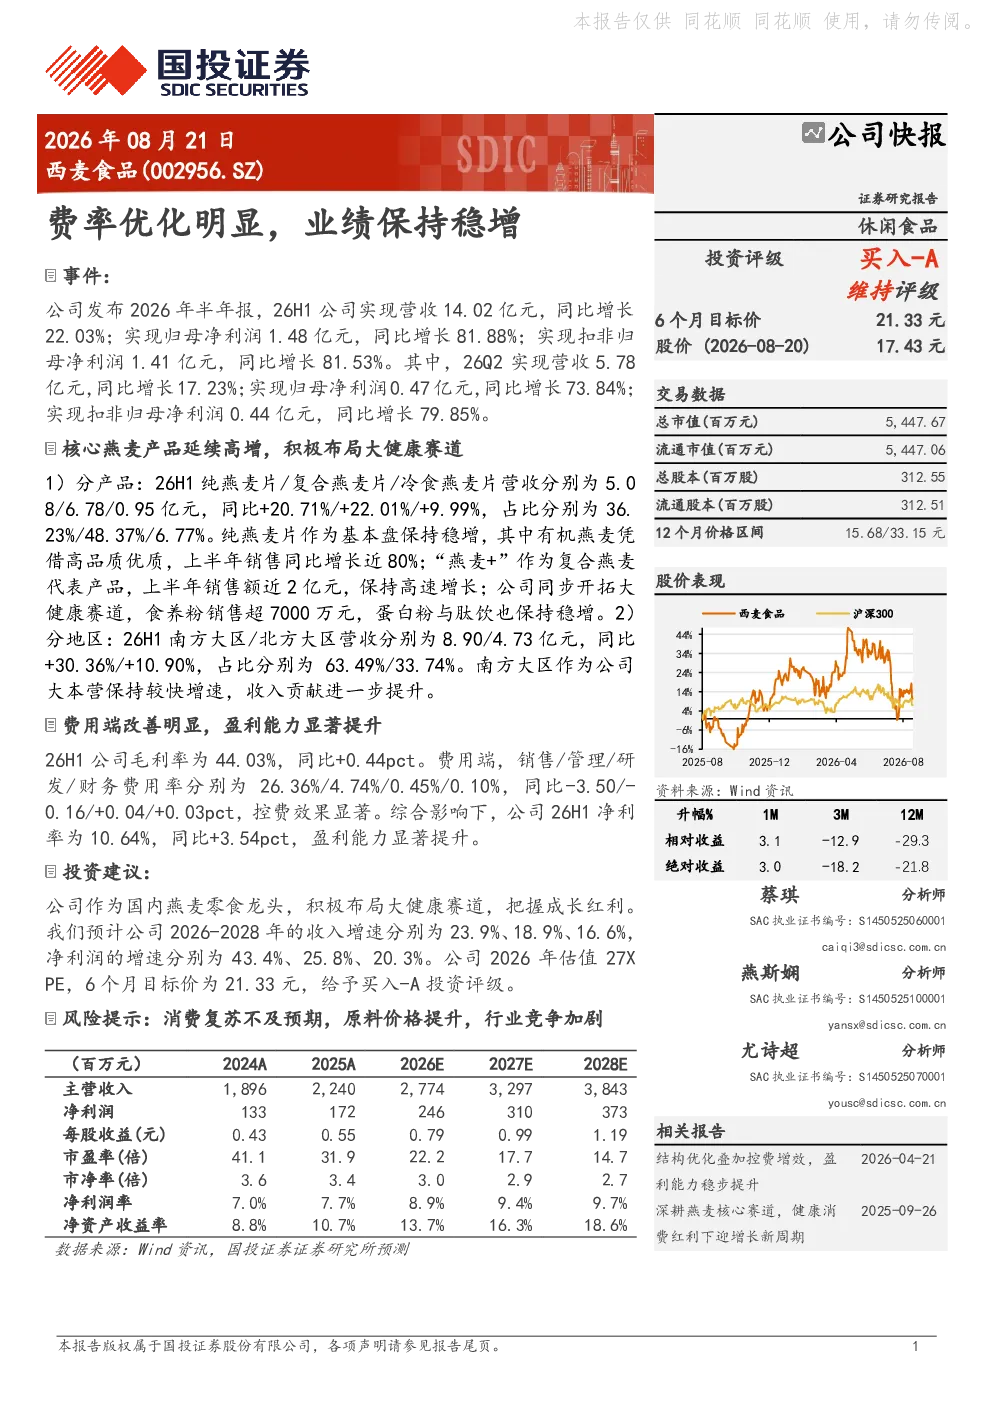
西麦食品2026年半年报显示,公司实现营收14.02亿元,同比增长22.03%;归母净利润1.48亿元,同比增长81.88%;扣非归母净利润1.41亿元,同比增长81.53%。其中,26Q2营收5.78亿元,同比增长17.23%;归母净利润0.47亿元,同比增长73.84%;扣非归母净利润0.44亿元,同比增长79.85%。核心燕麦产品延续高增,有机燕麦销售同比增长近80%,食养粉销售超7000万元,蛋白粉与肽饮保持稳增。
西麦食品在大健康赛道的发展布局如何?
西麦食品积极布局大健康赛道,核心燕麦产品表现突出。分产品来看,纯燕麦片、复合燕麦片、冷食燕麦片营收分别同比增长20.71%、22.01%、9.99%,占比分别为36.23%、48.37%、6.77%。有机燕麦销售同比增长近80%,‘燕麦+’销售额近2亿元。食养粉销售超7000万元,蛋白粉与肽饮保持稳增。公司在南方大区收入贡献进一步提升,同比提升30.36%。
西麦食品报告中的费用端和盈利能力有何亮点?
西麦食品报告显示,费用端改善明显,26H1毛利率44.03%,同比+0.44pct。销售费用率、管理费用率、研发费用率、财务费用率分别同比-3.50pct、-0.16pct、+0.04pct、+0.03pct,控费效果显著。净利率10.64%,同比+3.54pct,盈利能力显著提升。
西麦食品的市场现状和未来趋势如何?
西麦食品市场现状显示,公司核心燕麦产品高增,大健康赛道布局成效显著,南方大区收入贡献提升。未来趋势方面,预计2026-2028年收入增速分别为23.9%、18.9%、16.6%,净利润增速分别为43.4%、25.8%、20.3%。公司持续优化费用结构,提升盈利能力,但需关注行业竞争加剧等因素。
西麦食品研报中提示的主要风险有哪些?
西麦食品研报提示的主要风险包括:消费复苏不及预期可能影响市场需求;原料价格提升可能压缩利润空间;行业竞争加剧可能影响市场份额。此外,公司需关注宏观经济波动和政策变化对业务的影响,持续加强产品创新和渠道建设以应对市场挑战。