猜你想问
这份研报的核心内容是什么?
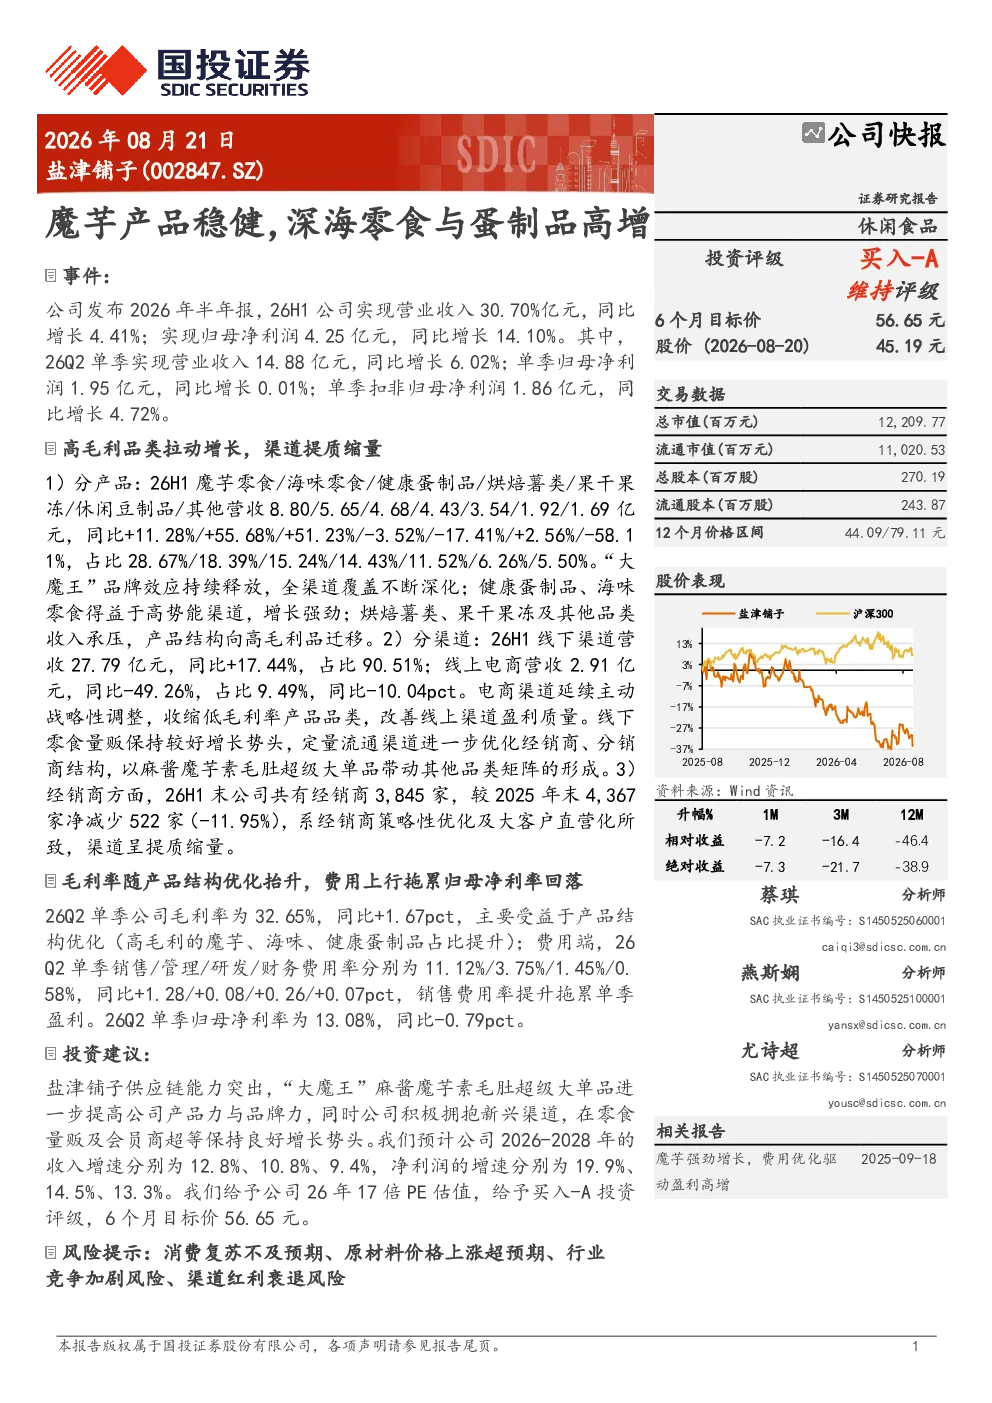
该研报分析了盐津铺子2026年半年报数据,显示公司实现营业收入30.70亿元,同比增长4.41%;归母净利润4.25亿元,同比增长14.10%。其中,26Q2单季营收14.88亿元,同比增长6.02%;单季归母净利润1.95亿元,同比增长0.01%。产品结构方面,魔芋零食、海味零食、健康蛋制品增长强劲,分别同比+11.28%、+55.68%、+51.23%,显示出公司向高毛利品类迁移的趋势。渠道方面,线下渠道营收27.79亿元,同比+17.44%,占比90.51%;线上电商营收2.91亿元,同比-49.26%,占比9.49,电商渠道收缩低毛利率产品品类。毛利率方面,26Q2单季毛利率为32.65%,同比+1.67pct,主要受益于产品结构优化。
当前休闲零食行业的发展趋势如何?
当前休闲零食行业呈现多元化发展趋势,健康化、细分化和品牌化成为主要特点。消费者对健康零食的需求日益增长,推动企业加大健康蛋制品、海味零食等高毛利品类的研发和推广。同时,品牌效应显著,“大魔王”等知名品牌持续释放增长动力。渠道方面,线下零食量贩和定量流通渠道保持较好增长势头,而线上渠道面临低毛利率产品收缩和盈利质量改善的压力。行业竞争加剧,企业需在产品创新和渠道优化上持续发力。
研报重点分析了哪些方面?
研报重点分析了盐津铺子的产品结构优化、渠道变革和盈利能力变化。产品结构方面,公司向魔芋零食、海味零食、健康蛋制品等高毛利品类倾斜,推动整体毛利率提升。渠道方面,线下渠道保持强劲增长,线上渠道收缩低毛利率产品,改善盈利质量。同时,经销商数量虽减少但结构优化,呈现提质缩量的趋势。此外,研报还关注了公司费用端的变化,销售费用率提升对单季盈利产生一定影响。
从市场现状来看,盐津铺子处于什么位置?
从市场现状来看,盐津铺子作为休闲零食行业的知名企业,展现出稳健的发展态势和清晰的战略方向。公司线下渠道优势明显,营收占比高达90.51%,且保持较好增长势头。产品结构优化成效显著,健康蛋制品、海味零食等高增长品类成为新的增长点。然而,线上渠道面临挑战,营收占比虽低但同比下降49.26%,需要进一步优化。整体而言,公司在行业竞争中具备一定优势,但仍需关注渠道变革和成本控制。
研报提示了哪些主要风险?
研报提示了消费复苏不及预期、原材料价格上涨超预期、行业竞争加剧和渠道红利衰退等风险。消费复苏不及预期可能导致市场需求下降,影响公司业绩增长。原材料价格上涨会推高生产成本,压缩利润空间。行业竞争加剧可能引发价格战,影响盈利能力。渠道红利衰退意味着公司需要持续创新渠道模式,以维持增长势头。这些风险需要公司密切关注并制定应对策略。