猜你想问
石化油气炼化行业核心投资机会是什么?
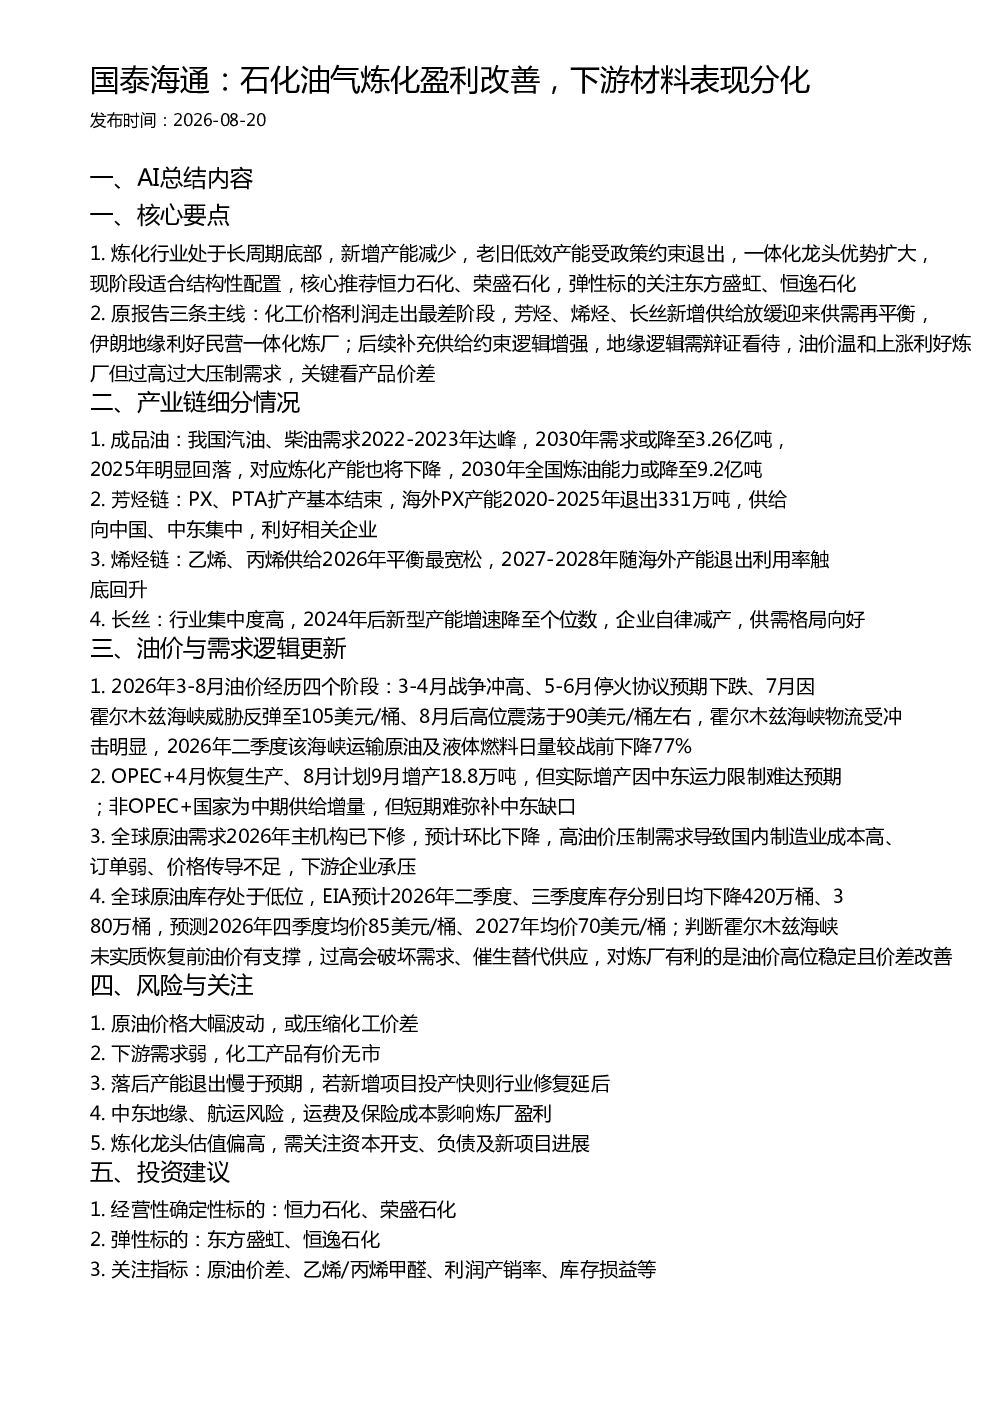
炼化行业处于长周期底部,新增产能减少,老旧低效产能受政策约束退出,一体化龙头优势扩大。现阶段适合结构性配置,核心推荐恒力石化、荣盛石化,弹性标的关注东方盛虹、恒逸石化。化工价格利润走出最差阶段,芳烃、烯烃、长丝新增供给放缓迎来供需再平衡,伊朗地缘利好民营一体化炼厂。后续供给约束逻辑增强,地缘逻辑需辩证看待,油价温和上涨利好炼厂但过高过大压制需求,关键看产品价差。
石化油气炼化行业未来发展趋势如何?
我国汽油、柴油需求2022-2023年达峰,2030年需求或降至3.26亿吨,对应炼化产能也将下降。芳烃链PX、PTA扩产基本结束,供给向中国、中东集中。乙烯、丙烯供给2026年平衡最宽松,2027-2028年随海外产能退出利用率触底回升。长丝行业集中度高,2024年后新型产能增速降至个位数,企业自律减产,供需格局向好。
本报告重点分析了哪些方面?
本报告分析了炼化行业盈利改善逻辑,重点关注化工价格利润走出最差阶段,以及芳烃、烯烃、长丝新增供给放缓带来的供需再平衡机会。同时,探讨了伊朗地缘政治对民营一体化炼厂的影响,以及油价波动与产品价差对炼厂盈利的影响。此外,还分析了成品油需求趋势、PX/PTA供给格局、乙烯丙烯供需变化及长丝行业集中度提升等细分领域情况。
当前石化油气炼化市场现状如何?
炼化行业处于长周期底部,新增产能减少,老旧低效产能受政策约束退出,一体化龙头优势扩大。化工价格利润走出最差阶段,芳烃、烯烃、长丝新增供给放缓迎来供需再平衡。2026年3-8月油价经历四个阶段,霍尔木兹海峡物流受冲击明显,全球原油需求预计环比下降,高油价压制需求导致国内制造业成本高、订单弱。全球原油库存处于低位,EIA预计2026年二季度、三季度库存分别日均下降420万桶、380万桶。
本报告提示了哪些投资风险?
本报告提示的风险包括:原油价格大幅波动可能压缩化工价差;下游需求弱导致化工产品有价无市;落后产能退出慢于预期,若新增项目投产快则行业修复延后;中东地缘、航运风险可能影响炼厂盈利;炼化龙头估值偏高需关注资本开支、负债及新项目进展。此外,地缘政治影响需辩证看待,油价过高会破坏需求、催生替代供应。