猜你想问
这份研报主要分析了哪些信用策略?
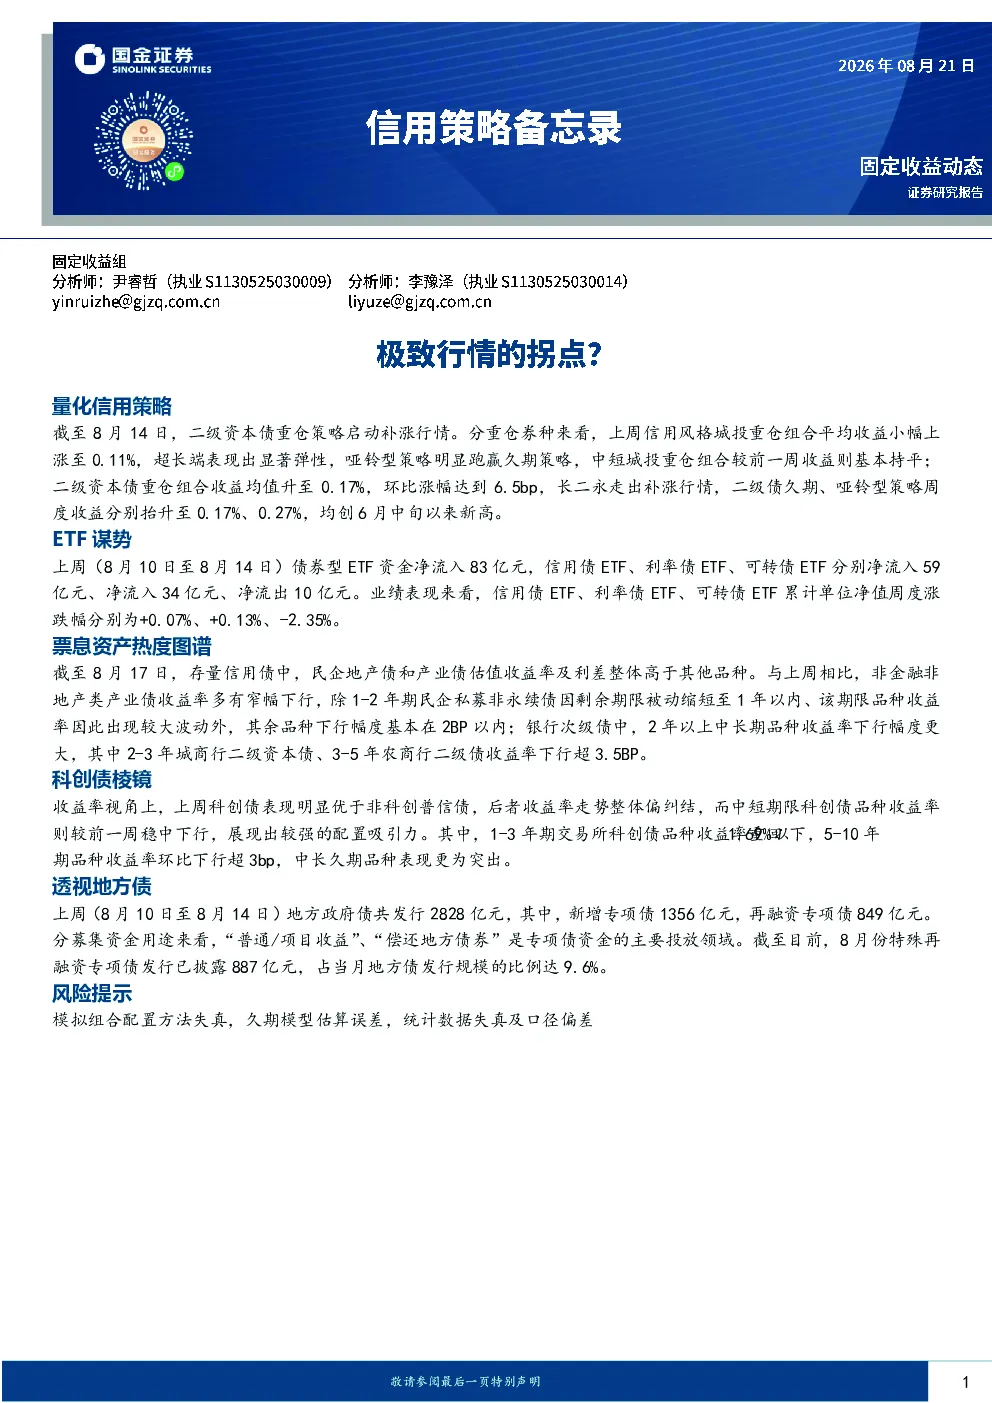
研报重点分析了二级资本债重仓策略、哑铃型策略和久期策略的表现。上周二级资本债重仓策略启动补涨行情,超长端城投债表现显著,收益升至0.17%,环比涨幅6.5bp。哑铃型策略跑赢久期策略,长二永债走出补涨行情,二级债久期和哑铃型策略周度收益均创6月中旬以来新高。
当前信用债市场有哪些值得关注的品种?
研报显示,截至8月17日,存量信用债中民企地产债和产业债估值收益率及利差整体高于其他品种。非金融非地产类产业债收益率窄幅下行,银行次级债中2年以上中长期品种收益率下行幅度更大,2-3年城商行二级资本债、3-5年农商行二级债收益率下行超3.5bp。科创债表现优于非科创普信债,中短期限科创债收益率稳中下行,1-3年期交易所科创债收益率重回1.69%以下,5-10年期品种收益率环比下行超3bp。
债券ETF的资金流向和表现如何?
上周债券型ETF资金净流入83亿元,其中信用债ETF净流入59亿元,利率债ETF净流入34亿元,可转债ETF净流出10亿元。业绩表现方面,信用债ETF、利率债ETF、可转债ETF周度涨跌幅分别为+0.07%、+0.13%、-2.35%。这反映了市场对信用债和利率债的配置需求增加,而可转债受资金流出影响表现相对较弱。
地方债的发行和资金投向有哪些特点?
上周地方债共发行2828亿元,其中新增专项债1356亿元,再融资专项债849亿元。“普通/项目收益”、“偿还地方债券”是专项债资金的主要投放领域。8月份特殊再融资专项债发行已披露887亿元,占当月地方债发行规模的比例达9.6%。这表明地方政府融资需求依然较高,资金主要用于基础设施建设和债务置换。
这份研报提示了哪些风险?
研报指出,模拟组合配置方法可能存在失真,久期模型估算误差较大,统计数据可能存在失真及口径偏差。这些风险提示提醒投资者在参考研报结论时需谨慎,注意模型和数据的局限性,并结合自身风险承受能力进行综合判断。
你可能感兴趣
信用策略备忘录:透支行情的反转
国金证券2026-02-27
信用策略备忘录:行情转折的前奏
国金证券2026-06-12
信用策略备忘录:低收益拥挤行情的侧写
国金证券2026-05-15
信用策略备忘录:债市行情“短平快”的记录
国金证券2025-10-17
【债券深度报告】从2024Q1前五大持仓看债基信用策略:极致行情下还有哪些收益挖掘机会?
华创证券2024-05-07
信用策略备忘录:久期逼空行情
金融国金证券2026-02-06
信用策略备忘录:反弹行情抓哪些机会?
国金证券2026-06-26
从2024Q1前五大持仓看债基信用策略:极致行情下还有哪些收益挖掘机会?
华创证券2024-05-08
信用策略备忘录:双降行情要点纪
国金证券2025-05-09
从2023Q2前五大持仓看债基信用策略:行情极致演绎,信用择券以流动性优先
华创证券2023-08-06