猜你想问
这份研报的核心内容是什么?
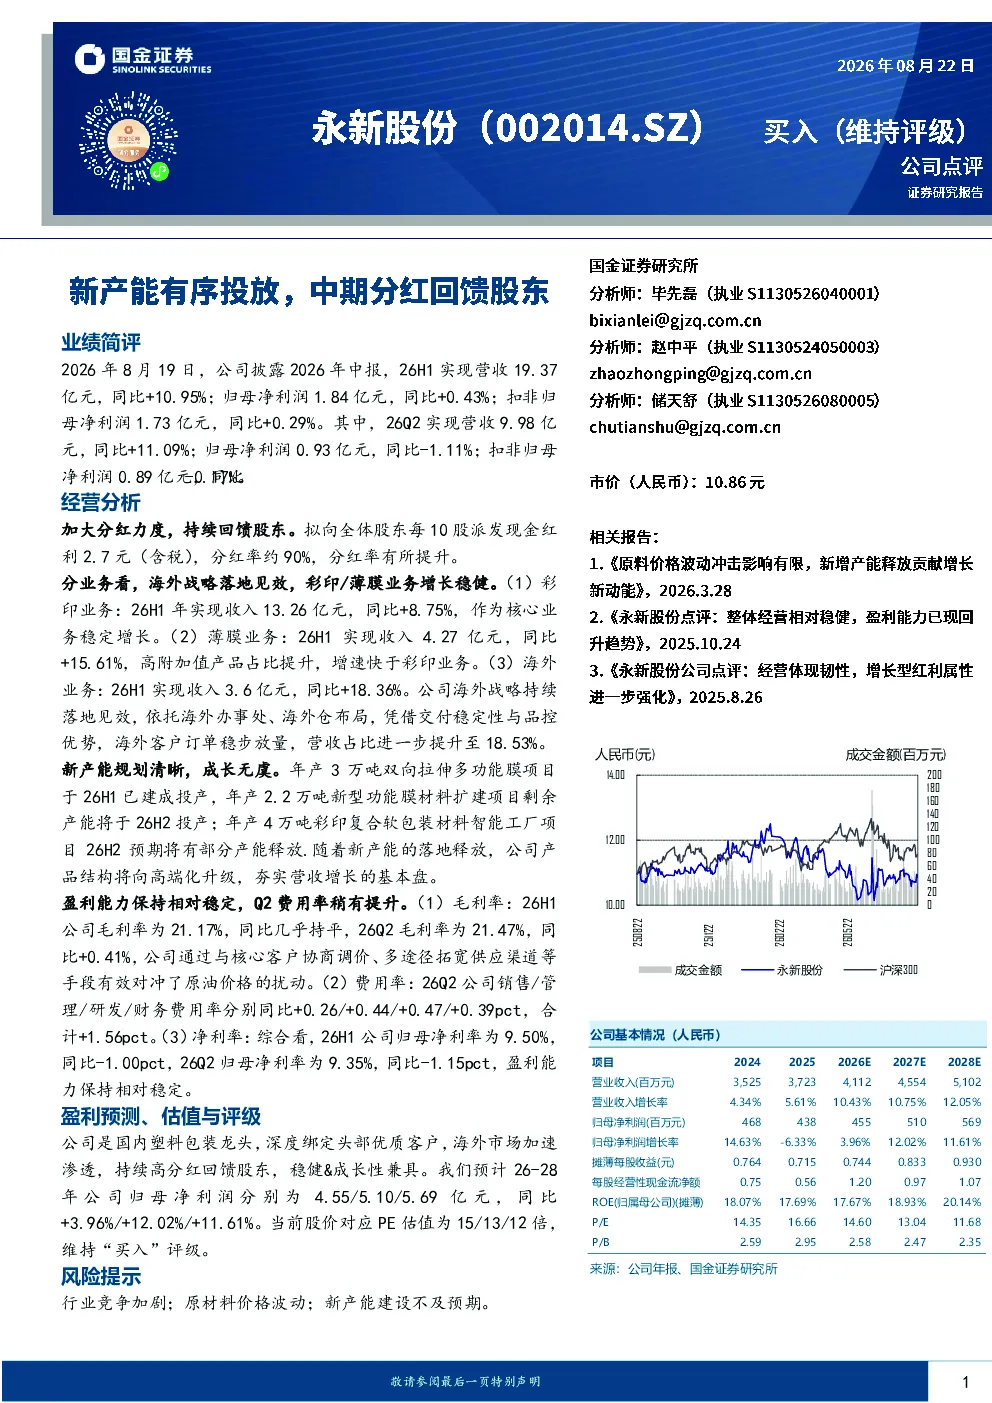
该研报主要分析了永新股份2026年中期业绩表现,重点介绍了公司新产能有序投放和中期分红回馈股东的情况。报告显示,26H1公司实现营收19.37亿元,同比+10.95%;归母净利润1.84亿元,同比+0.43%。公司加大分红力度,拟每10股派发现金红利2.7元(含税),分红率约90%。业务方面,彩印业务和薄膜业务均实现稳定增长,海外业务收入同比大幅增长18.36%,占比提升至18.53%。
轻工制造行业的发展趋势如何?
轻工制造行业正经历转型升级,高附加值产品占比提升成为行业趋势。永新股份作为塑料包装龙头,通过加大研发投入和拓展海外市场,积极向高端化、智能化方向发展。公司新投产的双向拉伸多功能膜项目和新型功能膜材料扩建项目,将进一步夯实其高端产品市场地位。同时,行业竞争加剧和原材料价格波动是主要挑战,企业需加强成本控制和供应链管理。
研报重点分析了哪些方向?
研报重点分析了永新股份的业绩表现、业务结构、新产能规划和盈利能力。在业绩方面,报告详细披露了公司26H1营收、净利润等关键数据,并对比了26H1和26Q2的业绩情况。业务结构上,彩印、薄膜和海外业务各占重要地位,其中薄膜业务增速最快。新产能规划方面,公司正积极推进多个项目,预计将推动产品结构向高端化升级。盈利能力方面,公司毛利率保持稳定,但净利率略有下降。
当前市场对永新股份的判断是什么?
当前市场对永新股份的判断是稳健且成长性兼具。公司作为国内塑料包装龙头,深度绑定头部优质客户,产品结构持续优化,海外市场加速渗透。报告预测26-28年公司归母净利润将分别增长3.96%、12.02%和11.61%,显示公司具备良好的成长潜力。同时,公司持续高分红回馈股东,增强了投资者信心。
研报提示了哪些风险?
研报提示了行业竞争加剧、原材料价格波动和新产能建设不及预期等风险。行业竞争方面,塑料包装行业同质化竞争较为激烈,头部企业优势明显,但中小企业生存压力较大。原材料价格波动直接影响公司成本,需密切关注原油价格走势。新产能建设方面,项目进度和投产效果存在不确定性,可能影响公司产能释放和业绩预期。