猜你想问
这份研报主要分析了什么内容?
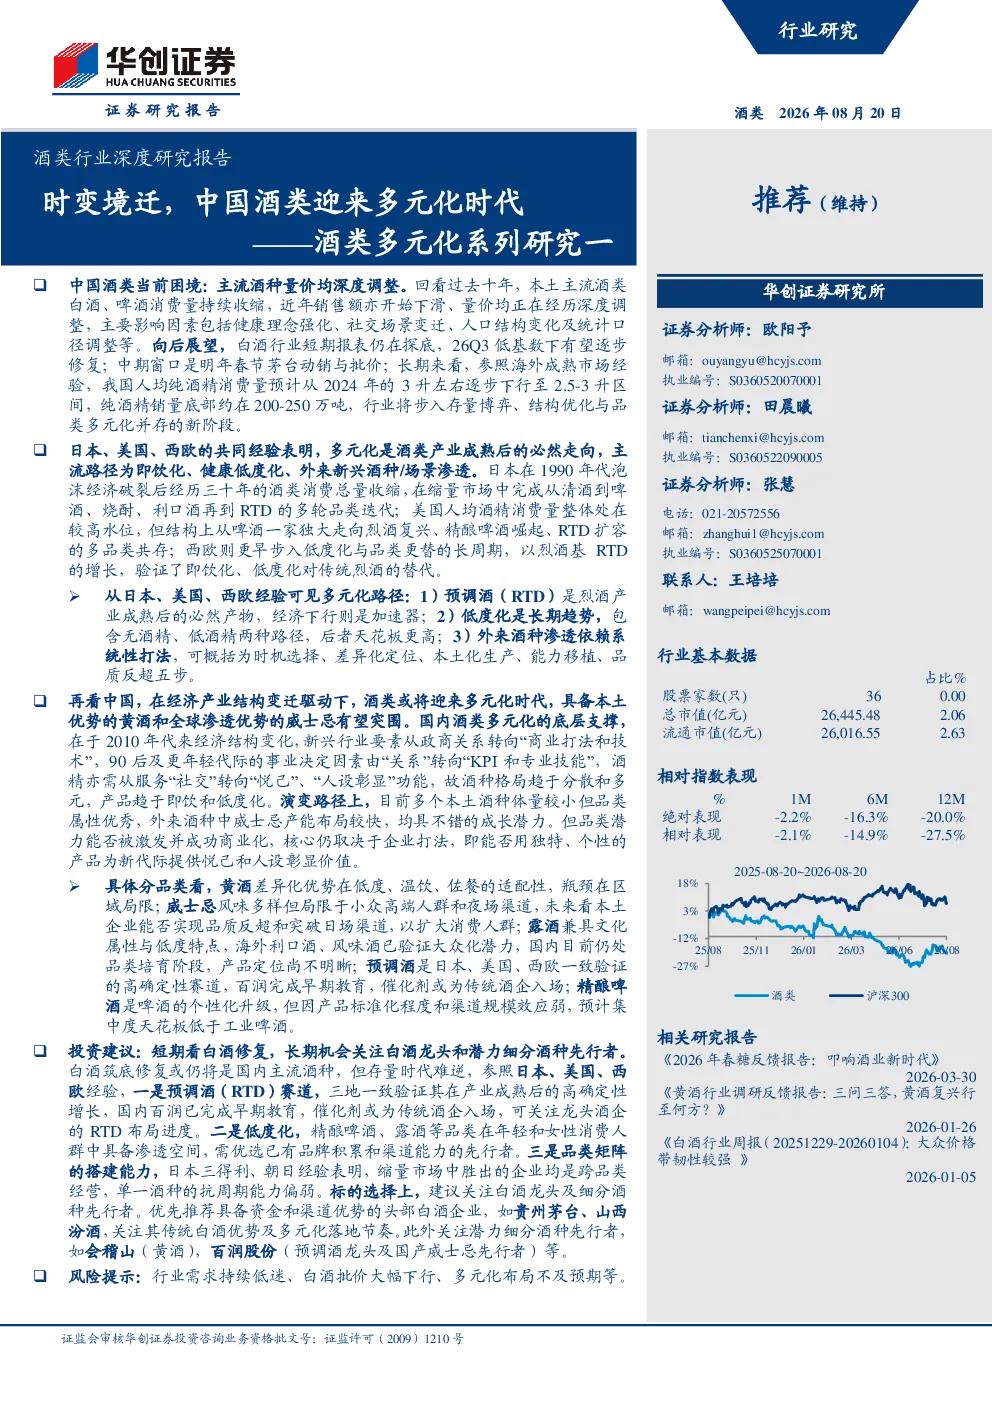
这份研报主要分析了中国酒类行业当前面临的困境与未来发展趋势。报告指出,白酒和啤酒消费量持续收缩,销售额下滑,主要受健康理念强化、社交场景变迁、人口结构变化及统计口径调整等因素影响。未来,酒类行业将步入存量博弈、结构优化与品类多元化并存的新阶段,即饮化、健康低度化、外来新兴酒种渗透成为必然走向。报告对比了日本、美国、西欧市场的酒类产业演变路径,并分析了中国黄酒、威士忌、露酒、预调酒、精酿啤酒等细分酒种的发展潜力与瓶颈。
中国酒类行业未来的发展趋势是什么?
中国酒类行业未来的发展趋势主要体现在多元化、即饮化和健康低度化。随着经济结构变化和饮酒诉求从“社交”转向“悦己”和“彰显人设”,酒种格局趋于分散和多元。即饮化和低度化是酒类产业成熟后的必然走向,日本、美国、西欧市场的经验表明,即饮化、低度化对传统烈酒的替代效应显著。在中国,黄酒和威士忌有望凭借本土优势和国际竞争力实现突围,而预调酒和精酿啤酒等细分酒种也展现出发展潜力。但需注意,黄酒受区域局限,威士忌渠道集中,预调酒和精酿啤酒的标准化程度和规模效应仍待提升。
研报重点分析了哪些酒种?
研报重点分析了黄酒、威士忌、露酒、预调酒和精酿啤酒等细分酒种。黄酒凭借低度、温饮、佐餐的适配性具有差异化优势,但受限于区域市场;威士忌风味多样,但主要面向小众高端人群和夜场渠道,未来需关注本土企业能否实现品质反超和渠道拓展;露酒兼具文化属性与低度特点,国内仍处品类培育阶段;预调酒在日本、美国、西欧市场验证了高确定性,百润股份已初步完成市场教育,未来或吸引传统酒企入场;精酿啤酒作为啤酒的个性化升级,因产品标准化程度和渠道规模效应弱,预计集中度天花板低于工业啤酒。
当前中国酒类市场的现状如何?
当前中国酒类市场面临主流酒种量价深度调整的困境,白酒和啤酒消费量持续收缩,销售额亦开始下滑。健康理念强化、社交场景变迁、人口结构变化及统计口径调整是主要影响因素。行业正从单一主导酒种向多品类共存转变,但整体需求呈现下行趋势。短期内白酒行业仍在探底,中期需关注茅台等龙头企业的动销与批价表现。长期来看,人均纯酒精消费量预计将逐步企稳,行业将进入存量博弈、结构优化与品类多元化并存的新阶段。
研报提示了哪些风险?
研报提示了行业需求持续低迷、白酒批价大幅下行、多元化布局不及预期等风险。行业需求低迷可能导致整体市场规模萎缩,白酒批价大幅下行会影响白酒企业的盈利能力,而多元化布局若不及预期,则可能影响酒企的转型效果。此外,黄酒的区域局限、威士忌的渠道集中、预调酒和精酿啤酒的标准化程度和规模效应等问题也可能制约相关细分酒种的发展。投资者需关注这些风险因素,谨慎评估酒类行业的投资机会。