猜你想问
这份研报的核心内容是什么?
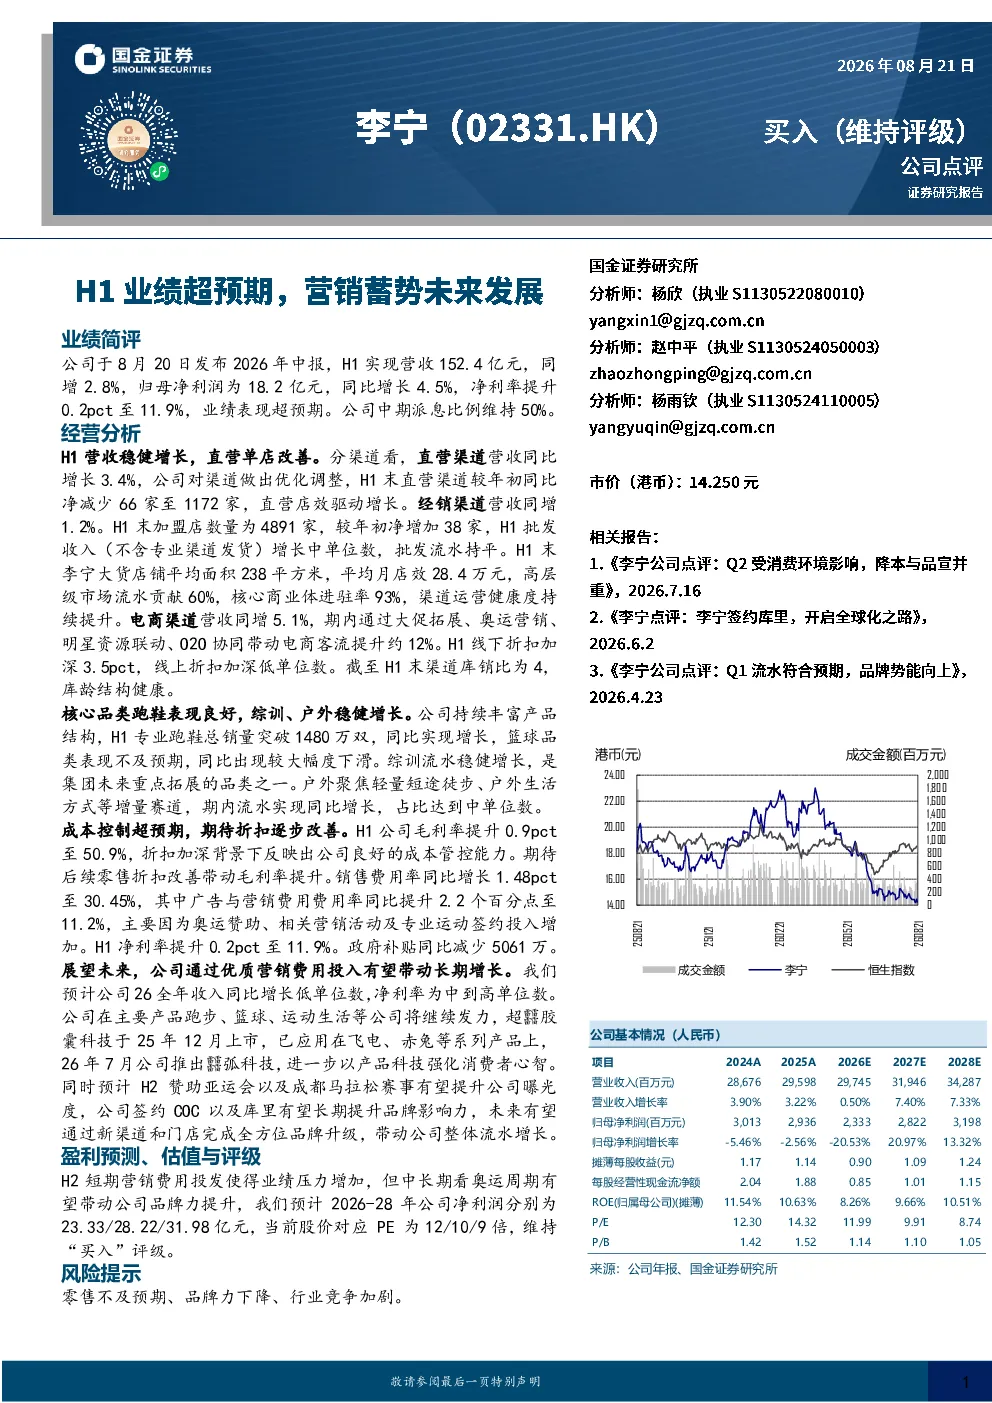
本报告分析李宁2026年H1业绩,营收152.4亿元同比增长2.8%,归母净利润18.2亿元增长4.5%,净利率提升至11.9%。报告重点分析渠道表现,直营渠道营收增长3.4%,经销渠道增长1.2%,电商渠道增长5.1%。品类方面,专业跑鞋销量突破1480万双,篮球品类下滑,综训和户外品类稳健增长。成本控制良好,毛利率提升0.9个百分点至50.9%。
纺织服装行业未来发展趋势如何?
纺织服装行业未来发展趋势显示,品牌营销和科技应用将成为关键驱动力。公司通过奥运赞助、签约明星及推出䨻胶囊科技等,强化品牌影响力。行业整体面临渠道转型和品类结构调整,专业运动和生活方式化产品需求增长,数字化渠道占比持续提升。公司通过赞助亚运会、拓展新渠道等方式,有望进一步抢占市场份额。
研报重点分析了哪些方面?
研报重点分析了李宁的业绩表现、渠道运营、品类结构及成本控制。业绩方面,H1营收净利双增,净利率提升反映成本管控能力。渠道方面,直营渠道单店效提升,电商渠道客流增长,渠道库销比健康。品类方面,跑鞋表现亮眼,篮球下滑,综训户外增长。成本控制方面,毛利率提升0.9个百分点,销售费用率因营销投入有所增加。
当前市场对李宁的判断是什么?
当前市场对李宁的判断显示,公司业绩超预期,但短期营销费用投入增加带来业绩压力。长期来看,奥运周期有望提升品牌力,公司通过优质营销和科技投入驱动增长。市场关注其渠道优化效果、新品竞争力及品牌影响力提升。公司预计2026年全年收入低单位数增长,净利率中到高单位数,未来三年净利润将稳步提升。
研报提示了哪些风险?
研报提示的主要风险包括零售不及预期、品牌力下降及行业竞争加剧。零售不及预期可能源于宏观经济波动影响消费需求,品牌力下降需警惕竞争对手的市场策略,行业竞争加剧则可能压缩利润空间。公司需持续优化渠道结构、强化品牌建设以应对潜在风险。
你可能感兴趣
李宁(02331.HK):H1业绩超预期,营销蓄力未来发展
国金证券2025-08-23
点评报告:强化营销推广,提高产品渗透率,2018年H1业绩41%超预期增长
医药生物广证恒生2018-08-02
2025年三季报点评业绩超预期,品类扩张蓄势未来
国泰海通证券2025-10-27
2022年中报点评:业绩超预期,品类扩张蓄势未来
国泰君安证券2022-07-31
2024年一季报点评:业绩超预期,品类扩张蓄势未来
食品饮料国泰君安证券2024-04-23
H1业绩超预期,5G打开散热市场空间,持续看好未来业绩稳健高增
电子设备东吴证券2020-08-27
H1业绩超预期,煤、铝业务未来亮点十足
有色金属开源证券2022-08-24
H1业绩大超预期,前瞻布局400G+及硅光,看好未来更广空间
信息技术东吴证券2020-07-12
H1业绩大超预期,5G打开散热市场空间,持续看好未来业绩稳健高增
电子设备东吴证券2020-07-14
【长江交运】海通发展中报业绩预增简评:H1业绩超预期,Q2盈利弹性加速兑现
未知机构2026-07-08