猜你想问
乳品深加工赛道有哪些成长机会?
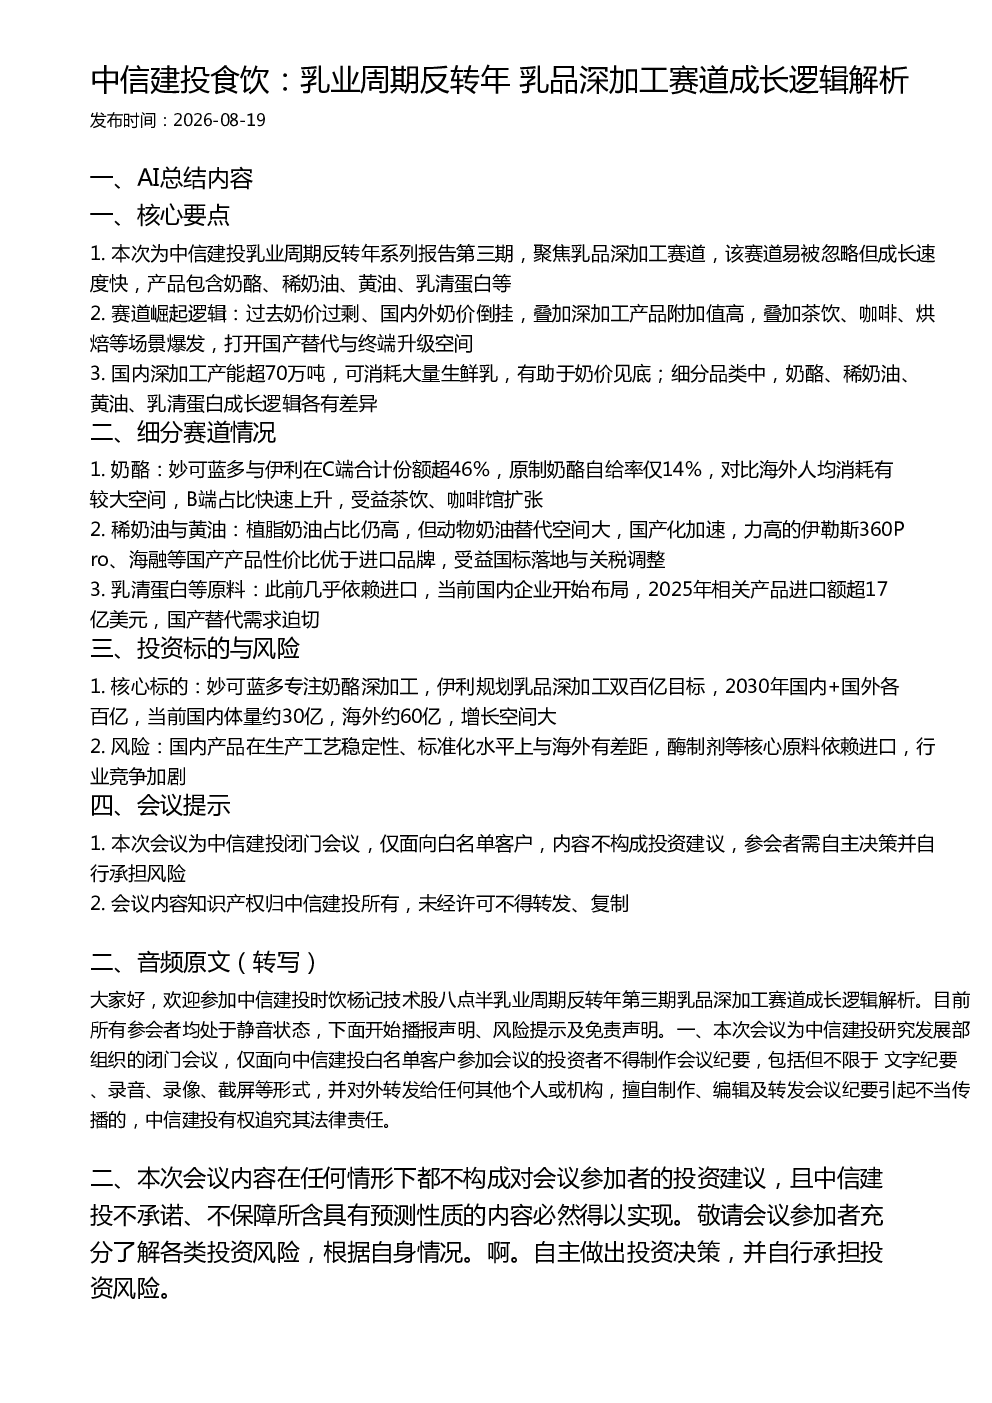
乳品深加工赛道包括奶酪、稀奶油、黄油、乳清蛋白等,因其高附加值在茶饮、咖啡、烘焙等场景需求爆发,带动国产替代与终端升级。国内产能超70万吨,消耗大量生鲜乳,助力奶价见底。细分品类中,奶酪市场C端份额超46%但自给率仅14%,稀奶油与黄油国产化加速,乳清蛋白等原料国产替代需求迫切。
乳品深加工行业发展趋势如何?
乳品深加工赛道因奶价过剩、国内外倒挂及产品高附加值而崛起,茶饮、咖啡、烘焙场景需求爆发推动国产替代。国内产能超70万吨,细分品类成长逻辑各异:奶酪C端份额高但自给率低,稀奶油与黄油国产替代加速,乳清蛋白等原料国产布局加速。行业受益国标落地与关税调整,但需关注工艺稳定性及核心原料依赖进口问题。
报告重点分析了哪些细分领域?
报告重点分析奶酪、稀奶油、黄油、乳清蛋白等细分领域。奶酪市场C端由妙可蓝多、伊利主导,但原制奶酪自给率仅14%,海外消耗远高于国内,B端占比快速上升。稀奶油与黄油领域,动物奶油替代植脂奶油空间大,国产产品性价比优于进口,受益国标落地。乳清蛋白等原料此前依赖进口,国内企业开始布局,国产替代需求迫切。
当前乳品深加工市场状况如何?
当前乳品深加工市场产能超70万吨,消耗大量生鲜乳,助力奶价见底。奶酪市场C端由妙可蓝多、伊利主导,自给率低,海外消耗远高于国内。稀奶油与黄油领域,动物奶油替代植脂奶油加速,国产产品性价比提升。乳清蛋白等原料国产化加速,替代需求迫切。但国内产品工艺稳定性、标准化与海外有差距,核心原料依赖进口,行业竞争加剧。
研报提示了哪些风险?
研报提示国内产品工艺稳定性、标准化与海外有差距,核心原料如酶制剂依赖进口,行业竞争加剧。奶酪市场自给率低,海外消耗远高于国内,需关注产能扩张与原料供应。稀奶油与黄油国产化加速但需提升品质,乳清蛋白等原料国产替代仍需时日。此外,会议内容仅面向白名单客户,不构成投资建议,参会者需自主决策并承担风险。
你可能感兴趣
中信建投食饮 杨骥骥述股八点半乳业周期反转年第5期三元股份拼搏奋斗再创业凝心聚力新三元
未知机构2026-09-07
中信建投食饮 杨骥骥述股八点半乳业周期反转年第4期日本乳制品发展启示录
未知机构2026-09-06
建投食饮 杨骥 乳业周期反转年
未知机构2026-07-29
建投食饮 杨骥 观点推荐更新 乳业周期反转年 白酒十年周期大底年 零售连锁变革大年 继续强
未知机构2026-08-03
中信建投乳业周期反转年第5期 君乐宝深度价值挖掘
未知机构2026-09-08
中信建投优然牧业深度梳理:乳业周期反转年个股分析
未知机构2026-08-18
国信食饮:伊利股份乳制品深加工成新增长极 2026年投资逻辑更新
未知机构2026-09-01
国泰海通食饮 乳业大涨 周期寻底 否极泰来
未知机构2026-08-25
国泰海通食饮 乳业复盘周期底部渐进
未知机构2026-08-19
中信建投食饮杨骥谈白酒十年大底 解析高端酒量价
未知机构2026-08-31