猜你想问
这份研报主要分析了哪些内容?
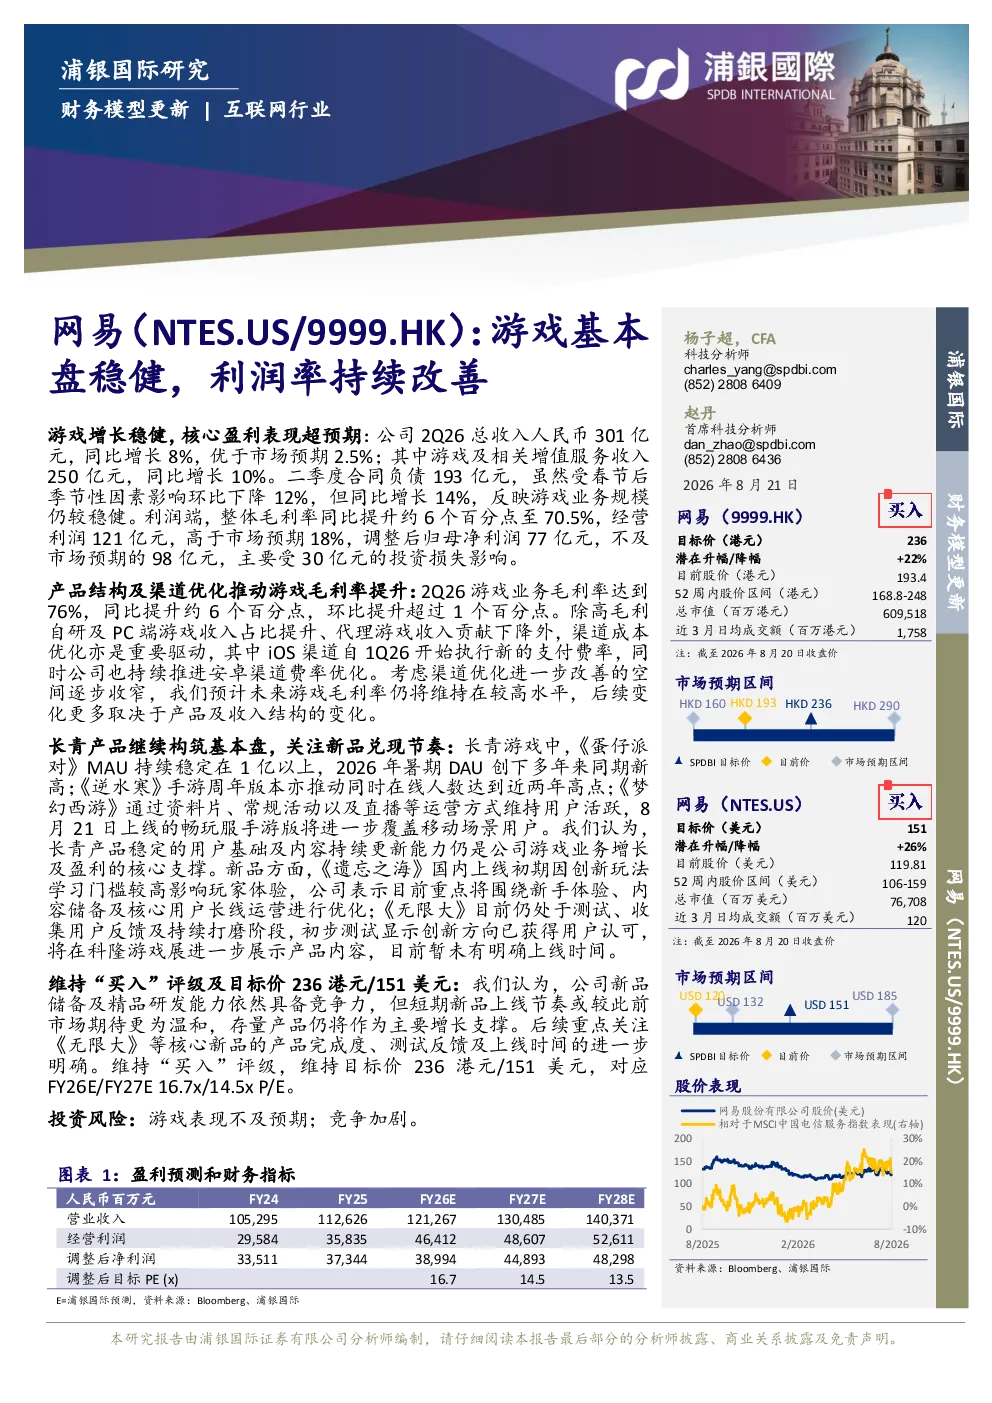
这份研报主要分析了网易2Q26的财务表现,指出总收入301亿元同比增长8%,游戏及相关增值服务收入250亿元同比增长10%,合同负债同比增长14%,显示游戏业务规模稳健。利润端,整体毛利率提升约6个百分点至70.5%,经营利润121亿元高于市场预期,但调整后归母净利润77亿元不及预期,主要受30亿元投资损失影响。游戏业务毛利率达到76%,同比提升约6个百分点,主要得益于高毛利自研及PC端游戏收入占比提升、代理游戏收入贡献下降,以及渠道成本优化。长青产品如《蛋仔派对》、《逆水寒》手游、《梦幻西游》等维持稳定用户基础,其中《蛋仔派对》MAU持续超1亿,《逆水寒》手游周年版本推动同时在线人数创新高。新品方面,《遗忘之海》因创新玩法学习门槛较高影响初期体验,公司将重点优化新手体验;《无限大》处于测试阶段,初步测试显示创新方向获用户认可,暂无明确上线时间。研报维持“买入”评级及目标价236港元/151美元,对应FY26E/FY27E 16.7x/14.5x P/E,后续重点关注《无限大》等核心新品的产品完成度、测试反馈及上线时间。
游戏行业目前的发展趋势如何?
游戏行业目前的发展趋势显示,头部企业如网易的游戏业务规模持续稳健,收入和毛利率均表现良好,反映市场对优质游戏内容的需求稳定增长。长青产品如《蛋仔派对》、《逆水寒》手游等维持高活跃度,证明经典IP的生命力。同时,创新玩法成为市场关注焦点,如《无限大》在测试阶段获得用户认可,显示行业正向多元化、创新化方向演进。不过,新品的推出仍面临挑战,如《遗忘之海》因创新玩法学习门槛较高影响初期体验,需要企业持续优化用户体验。此外,渠道成本优化和代理游戏收入占比下降也是行业调整的重要方向,有助于提升整体盈利能力。未来,游戏行业的发展将更加注重内容质量、技术创新和用户粘性,头部企业凭借其研发实力和用户基础,有望在竞争中保持优势。
研报重点分析了网易的哪些业务方向?
研报重点分析了网易的游戏业务方向,包括收入结构、利润率变化、产品表现和未来新品规划。在收入结构方面,游戏及相关增值服务收入占比最高,达到250亿元同比增长10%,显示游戏业务是网易的核心支柱。利润率方面,游戏业务毛利率达到76%,同比提升约6个百分点,主要得益于高毛利自研及PC端游戏收入占比提升、代理游戏收入贡献下降,以及渠道成本优化。产品表现方面,长青产品如《蛋仔派对》、《逆水寒》手游、《梦幻西游》等维持稳定用户基础,其中《蛋仔派对》MAU持续超1亿,《逆水寒》手游周年版本推动同时在线人数创新高。新品方面,《遗忘之海》和《无限大》是未来关注的重点,《遗忘之海》因创新玩法学习门槛较高影响初期体验,公司将重点优化新手体验;《无限大》处于测试阶段,初步测试显示创新方向获用户认可,暂无明确上线时间。研报认为,网易的游戏业务通过优化收入结构、提升产品毛利率和创新新品,有望实现持续稳健发展。
根据研报,当前市场对网易游戏的判断是什么?
根据研报,当前市场对网易游戏的判断是积极但存在一定不确定性。一方面,网易游戏业务规模稳健,收入和毛利率均表现良好,长青产品如《蛋仔派对》、《逆水寒》手游等维持高活跃度,显示市场对网易游戏内容的认可度高。另一方面,调整后归母净利润不及预期,主要受30亿元投资损失影响,反映市场对网易投资业务的盈利能力存在担忧。此外,新品推出面临挑战,如《遗忘之海》因创新玩法学习门槛较高影响初期体验,需要企业持续优化用户体验。市场对网易游戏的未来表现关注重点在于核心新品如《无限大》的产品完成度、测试反馈及上线时间,以及能否持续推出高质量游戏内容来巩固市场地位。总体而言,市场对网易游戏保持一定信心,但对其投资业务和创新能力仍需持续观察。
研报提示了哪些投资风险?
研报提示了几个投资风险,首先是游戏表现不及预期风险,虽然网易游戏业务规模稳健,但新品的推出仍面临市场接受度的考验,如《遗忘之海》因创新玩法学习门槛较高影响初期体验,若后续产品未能达到市场预期,可能影响公司整体业绩表现。其次是竞争加剧风险,游戏行业竞争激烈,随着更多企业进入市场,网易游戏面临的市场份额和利润率压力可能加大。此外,投资损失也是一项风险因素,研报指出调整后归母净利润不及预期主要受30亿元投资损失影响,显示投资业务的盈利能力存在不确定性。最后,行业政策变化也可能对游戏业务产生影响,如版号发放、内容审核等政策调整可能影响游戏产品的推出节奏和盈利模式。投资者需关注这些风险因素,谨慎评估投资决策。