猜你想问
舍得酒业2026年中期业绩表现如何?
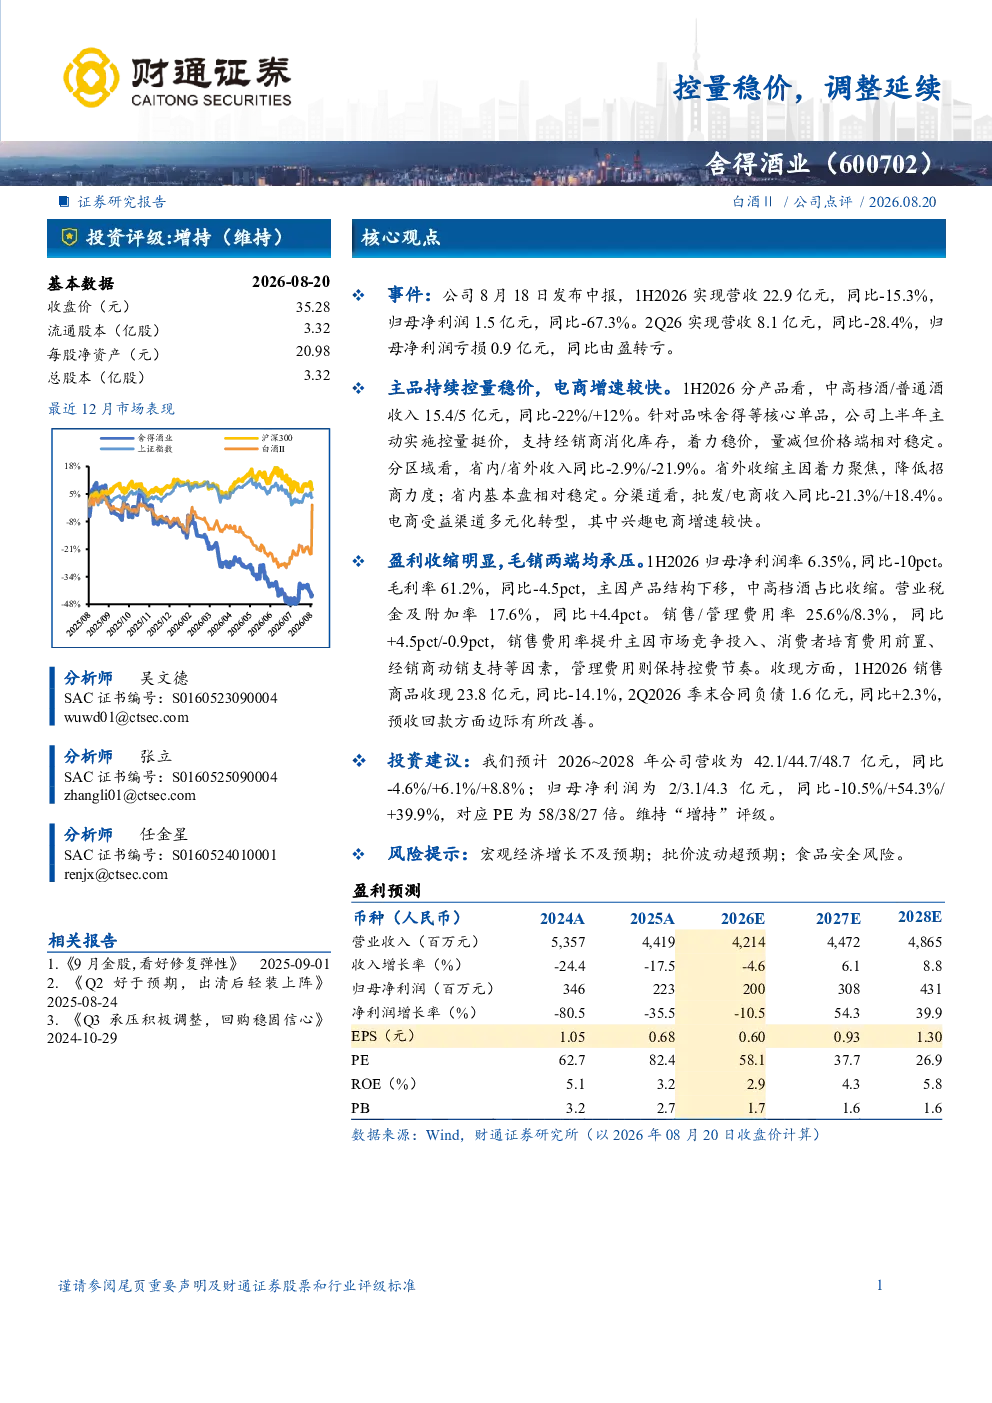
舍得酒业2026年中期业绩表现疲软,营收22.9亿元同比下滑15.3%,归母净利润1.5亿元同比大幅下降67.3%。主要原因是持续控量稳价策略导致销量收缩,市场竞争加剧,费用投入增加。2季度营收8.1亿元同比下滑28.4%,归母净利润亏损0.9亿元,同比由盈转亏。公司聚焦核心单品和省内市场,电商渠道增速较快,但整体盈利能力承压。
舍得酒业产品结构有何变化?
舍得酒业产品结构出现下移趋势。2026年中期,中高档酒收入15.4亿元同比下滑22%,占比收缩,而普通酒收入5亿元同比上涨12%。这表明公司可能为应对市场变化调整产品策略,但中高档酒占比下降对整体盈利能力造成一定影响。同时,省内市场收入同比仅下降2.9%,省外市场收入同比下滑21.9%,显示公司正聚焦核心区域。
舍得酒业渠道策略有何特点?
舍得酒业渠道策略呈现多元化特点。2026年中期,批发渠道收入同比下滑21.3%,而电商渠道收入同比大幅增长18.4%,显示出公司正积极拓展线上渠道。尽管整体渠道收入承压,但电商渠道的快速发展有助于公司应对市场变化,提升销售效率。此外,销售费用率同比上升4.5个百分点至25.6%,可能与渠道拓展和费用投入增加有关。
舍得酒业未来发展趋势如何?
舍得酒业未来发展趋势呈现短期承压、长期向好的态势。公司坚持控量稳价策略,短期业绩受销量收缩和费用增加影响较大。但长期来看,公司聚焦核心单品和省内市场,电商渠道发展迅速,盈利能力有望逐步改善。预计2026至2028年营收将分别为42.1/44.7/48.7亿元,归母净利润分别为2/3.1/4.3亿元,对应PE为58/38/27倍。
投资舍得酒业需注意哪些风险?
投资舍得酒业需关注以下风险:首先,宏观经济增长不及预期可能影响公司业绩;其次,批价波动超预期可能导致盈利能力不稳定;此外,食品安全风险也是需要关注的因素。公司目前处于控量稳价阶段,短期业绩承压,但长期发展仍具潜力。投资者需结合行业趋势和公司战略进行综合判断。