猜你想问
这份研报主要讲了什么内容?
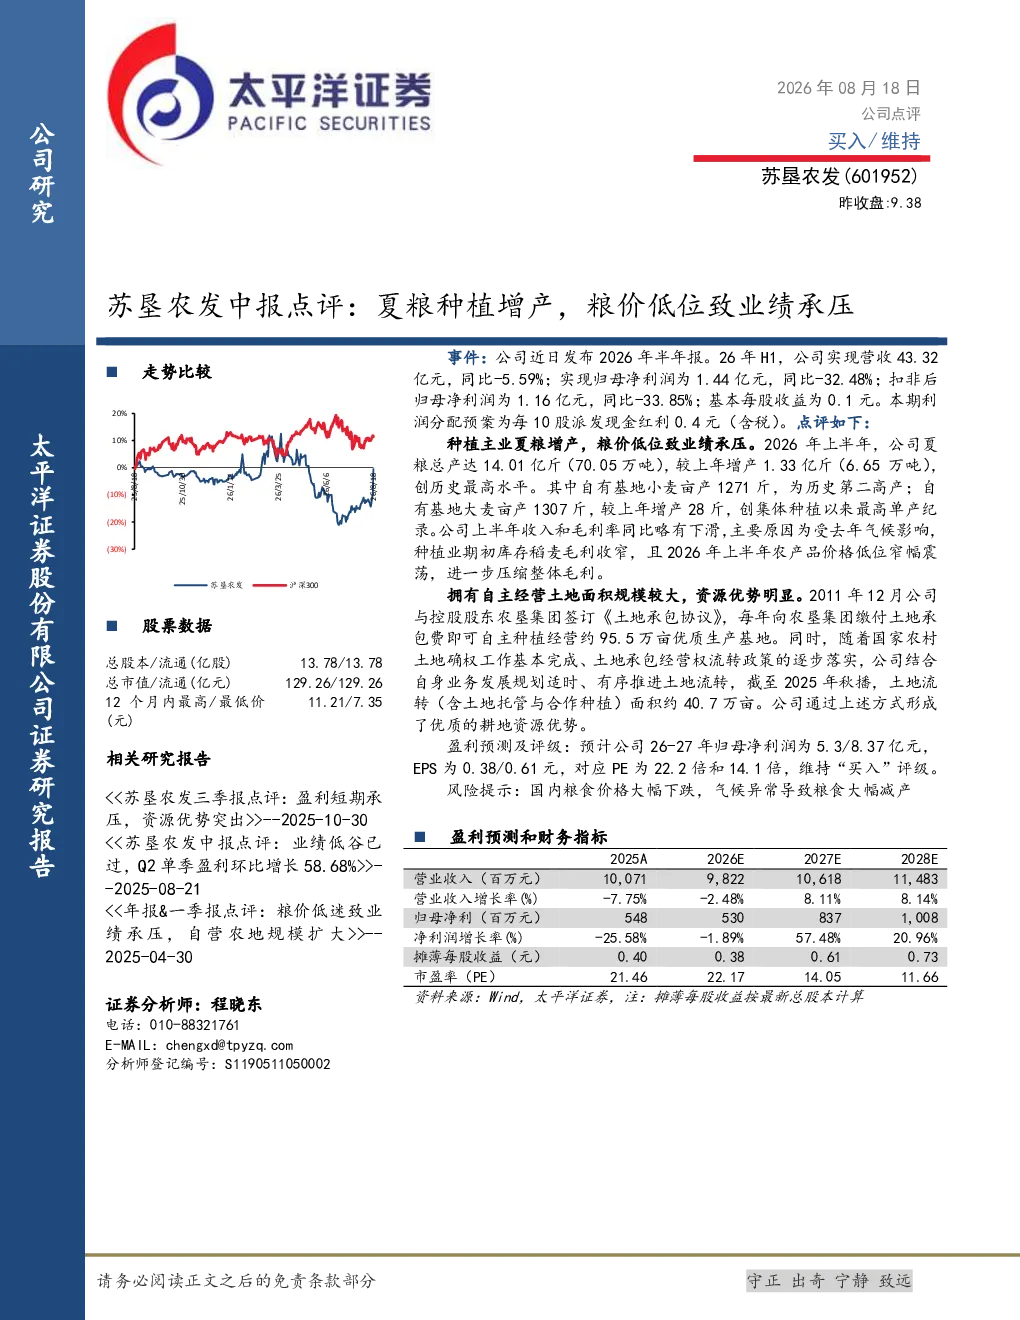
这份研报主要分析了苏垦农发2026年半年报,指出公司夏粮种植产量增产但粮价低位导致业绩承压。报告显示,公司2026年上半年营收43.32亿元,同比下滑5.59%;归母净利润1.44亿元,同比大幅下降32.48%。种植主业夏粮总产达14.01亿斤,增产1.33亿斤,但粮价低位导致收入和毛利率同比略有下滑,主要受期初库存毛利收窄及农产品价格低位影响。公司拥有自主经营土地面积约95.5万亩,通过土地承包和流转形成优质耕地资源优势。
当前农业赛道发展趋势如何?
当前农业赛道发展趋势呈现多方面特点。一方面,国家政策持续支持农业现代化和规模化发展,推动高标准农田建设和农业科技创新。另一方面,农产品价格波动受供需关系、国际市场及气候等多重因素影响,粮价低位运行对农业企业盈利带来挑战。同时,农业企业通过土地流转扩大经营规模、提升资源利用效率成为主流趋势,苏垦农发通过土地承包和流转形成优质耕地资源优势,反映了这一发展方向。未来,农业科技应用和产业链整合将进一步提升行业竞争力。
研报对苏垦农发的重点分析有哪些?
研报对苏垦农发的重点分析包括:公司2026年上半年业绩表现,营收和净利润同比下滑,夏粮增产但粮价低位导致毛利率下滑;公司资源优势,拥有自主经营土地面积约95.5万亩,通过土地承包和流转形成优质耕地资源;股票数据,总股本13.78亿股,总市值129.26亿元,12个月内股价区间7.35-11.21元;盈利预测及评级,预计26-27年归母净利润为5.3/8.37亿元,EPS为0.38/0.61元,对应PE为22.2倍和14.1倍,维持“买入”评级。
当前粮食市场现状如何判断?
当前粮食市场现状呈现供需基本平衡但价格波动较大的特点。国内粮食产量连续多年稳定在较高水平,但受国际市场、气候变化及政策调控等因素影响,粮价呈现周期性波动。苏垦农发2026年上半年业绩受粮价低位影响,反映了农产品价格低位对农业企业盈利的直接冲击。未来,国内粮食安全战略将持续强化,但粮价大幅波动的风险依然存在,农业企业需加强风险管理能力。
研报提示的主要风险有哪些?
研报提示的主要风险包括:国内粮食价格大幅下跌,可能导致农产品销售收入和毛利率进一步下滑;气候异常导致粮食大幅减产,可能影响公司产量和业绩稳定性。此外,农业政策变化、市场竞争加剧以及成本上升等因素也可能对公司经营带来不确定性。投资者需关注这些风险因素,结合公司资源优势和盈利预测进行综合判断。