猜你想问
这份研报主要讲了什么内容?
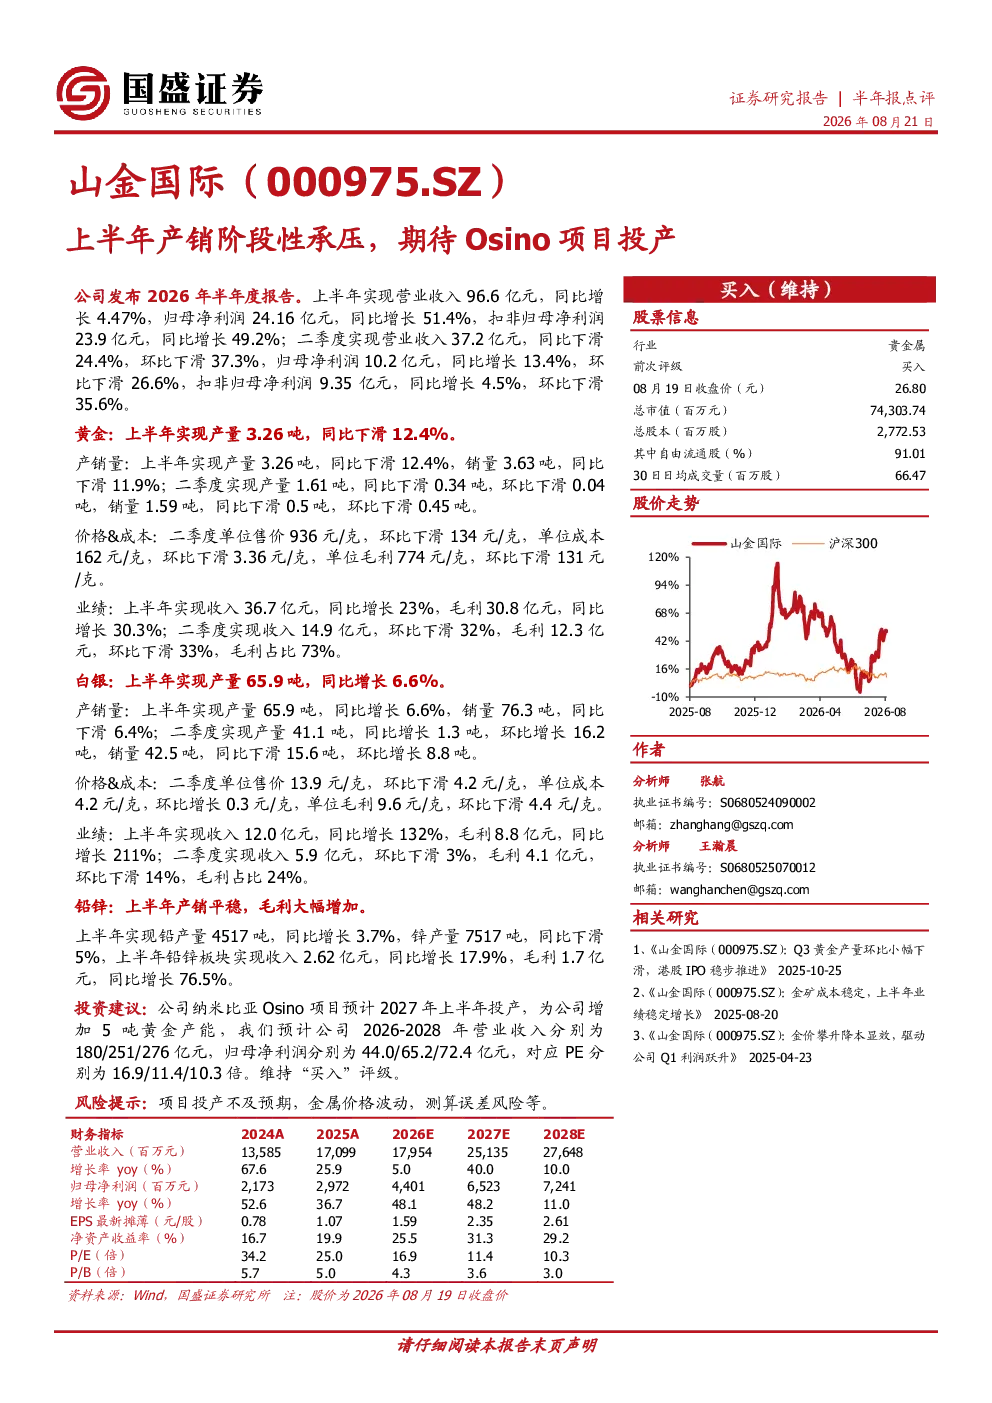
该研报分析了公司2026年上半年的业绩表现,指出黄金业务产销量下滑,黄金产量同比减少12.4%,销量同比减少11.9%;白银业务产销量增长,产量同比增长6.6%,销量同比减少6.4%。价格方面,黄金和白银单位售价及毛利均环比下滑。铅锌业务产销平稳但毛利大幅增加。二季度业绩承压,营业收入和归母净利润环比下滑。公司纳米比亚Osino项目预计2027年上半年投产,将增加5吨黄金产能。预计未来三年公司营收和净利润将稳步增长,维持“买入”评级。
有色金属行业目前发展趋势如何?
从研报数据看,黄金和白银价格及毛利均出现下滑,显示行业面临价格压力。但铅锌业务毛利大幅增加,说明部分细分领域仍有增长潜力。公司纳米比亚Osino项目投产将增加黄金产能,反映行业对长期产能扩张的布局。整体来看,有色金属行业受金属价格波动影响较大,企业需关注成本控制和项目投产进度。
研报重点分析了哪些方面?
研报重点分析了公司各金属业务的产销量变化、价格趋势及毛利情况,特别是黄金和白银业务的下滑压力,以及铅锌业务的盈利改善。同时关注了二季度业绩承压的原因,并重点介绍了纳米比亚Osino项目的投产预期及其对黄金产能的补充作用。此外,还提供了未来三年营收和净利润的预测,以及维持“买入”评级的理由。
当前市场对有色金属行业的判断是什么?
从研报反映的市场表现看,有色金属行业面临价格波动挑战,黄金和白银价格下滑对相关企业盈利造成压力。但部分细分领域如铅锌业务存在盈利改善机会。企业需平衡短期业绩压力与长期产能扩张,如Osino项目的投产计划。整体市场对行业前景仍持谨慎乐观态度,需关注宏观经济及金属供需关系变化。
研报提到了哪些风险提示?
研报提示的主要风险包括纳米比亚Osino项目投产不及预期,可能导致黄金产能增长目标无法实现。此外,金属价格波动也是重要风险因素,价格大幅下跌将直接影响企业盈利能力。其他风险可能涉及国际矿业政策变化、安全生产问题等,这些因素都可能对公司的经营业绩产生不利影响。