猜你想问
这份研报的核心内容是什么?
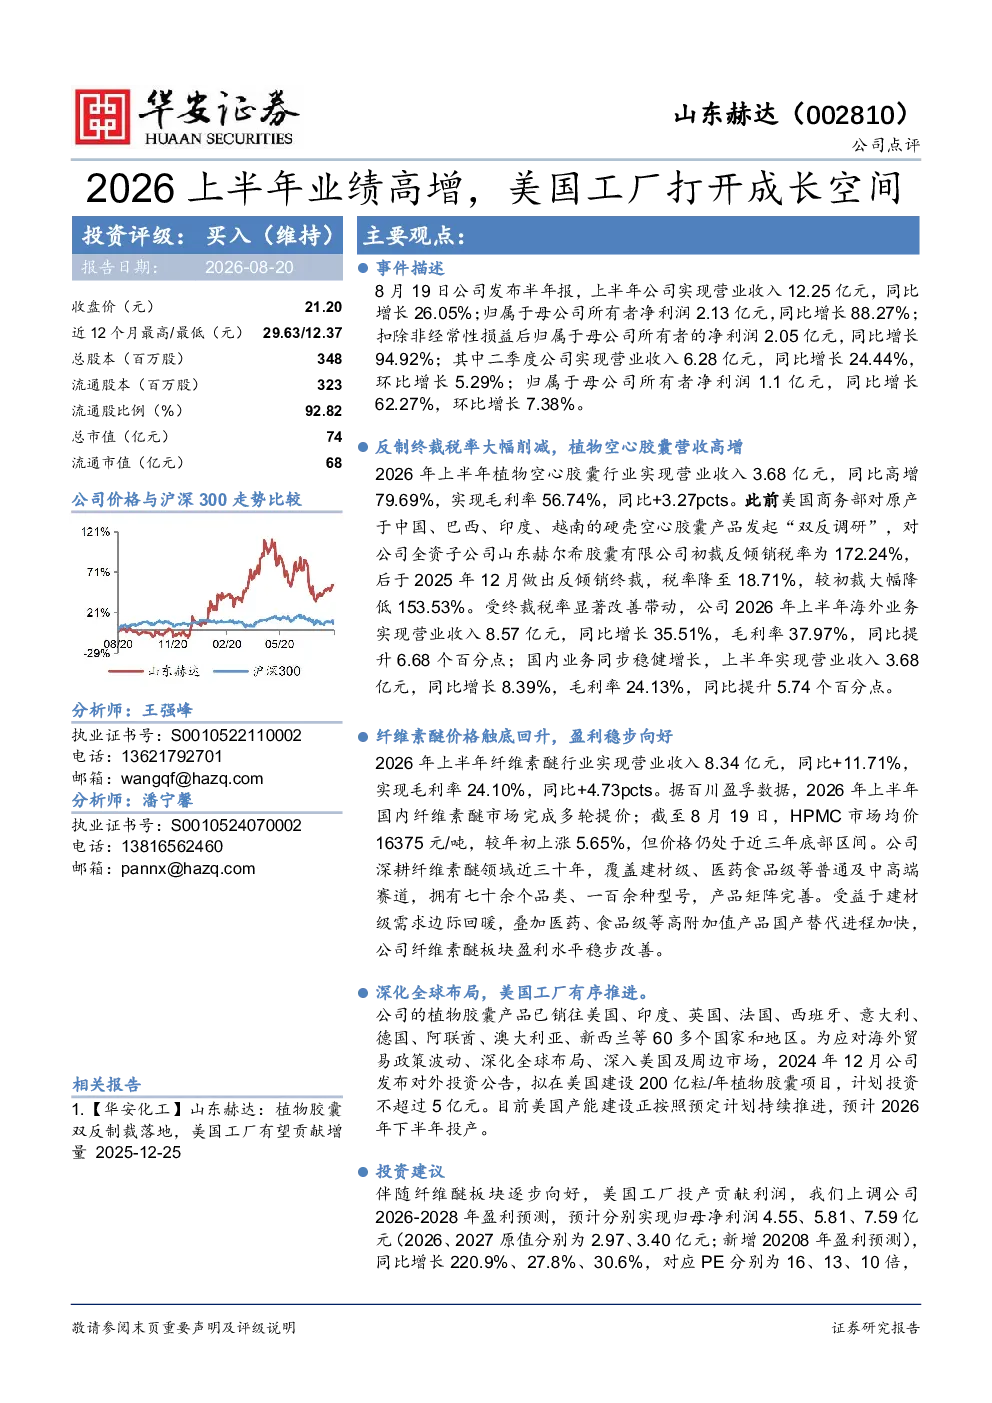
该研报显示,2026年上半年山东赫达实现营业收入12.25亿元,同比增长26.05%;净利润2.13亿元,同比增长88.27%。植物空心胶囊业务受美国反倾销终裁税率削减影响,海外业务营收增长35.51%。纤维素醚业务营收增长11.71%,HPMC市场均价上涨5.65%。美国工厂建设有序推进,计划投资不超过5亿元,预计2026年下半年投产。
植物空心胶囊行业发展趋势如何?
植物空心胶囊行业受益于美国反倾销终裁税率大幅削减,海外业务增长显著。公司产品已销往60多个国家和地区,全球布局完善。HPMC市场均价虽上涨,但仍处于近三年底部区间,建材级需求回暖和高附加值产品国产替代推动盈利水平改善。未来行业增长潜力主要来自全球市场需求扩张和技术升级。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现,特别是植物空心胶囊和纤维素醚业务的增长情况。植物空心胶囊业务受美国政策影响显著,纤维素醚业务受益于市场需求回暖。此外,报告还关注了公司全球布局,特别是美国工厂的建设进度及其对未来的影响。公司产品矩阵完善,高附加值产品国产替代是盈利改善的关键。
当前市场现状如何判断?
当前市场现状显示,植物空心胶囊行业受国际贸易政策影响较大,美国反倾销终裁税率削减为行业带来积极变化。HPMC市场价格处于近三年底部,但仍有上涨空间。公司产品在国内外市场均有良好表现,全球销售网络完善。行业整体增长潜力与市场需求、技术进步及政策环境密切相关。
研报提示了哪些风险?
研报提示的主要风险包括:新建项目建设进度不及预期可能导致产能扩张不及计划;原材料及产品价格大幅波动可能影响公司盈利稳定性;宏观经济下行可能抑制下游需求,进而影响公司业绩。这些风险需持续关注,但公司通过多元化产品和市场布局已具备一定抗风险能力。
你可能感兴趣
2026年半年报业绩预增点评:归母净利高增,AI落地加速打开成长空间
信息技术东吴证券2026-07-20
2026年半年度业绩预告点评业绩高增超预期,银发文旅打开成长空间
国联民生证券2026-07-14
中泰电子世运电路上半年业绩高增Dojo打开新成长空间公司
未知机构2024-07-04
上半年业绩高增,一体化与新技术打开成长空间
华安证券2026-09-10
2026半年报点评AI高速光互联驱动业绩高增,薄膜铌酸锂打开成长空间
西南证券2026-09-07
2026年半年报点评:2026年上半年业绩稳健增长,新兴业务打开成长空间
基础化工西南证券2026-08-31
2026年半年报点评Q2收入延续高增,湿电子化学品与电镀液打开成长空间
华创证券2026-09-01
逆变器驱动短期业绩高增,平台优势打开长期成长空间
电气设备国金证券2021-08-08
公司事件点评报告:铬盐销量高增拉动业绩,维生素打开成长空间
基础化工华鑫证券2024-08-15
敏实集团(00425.HK)电池盒放量驱动业绩高增,机器人等新兴赛道打开长期成长空间
电气设备国盛证券2025-12-24