猜你想问
瑞芯微2026年半年报核心内容是什么?
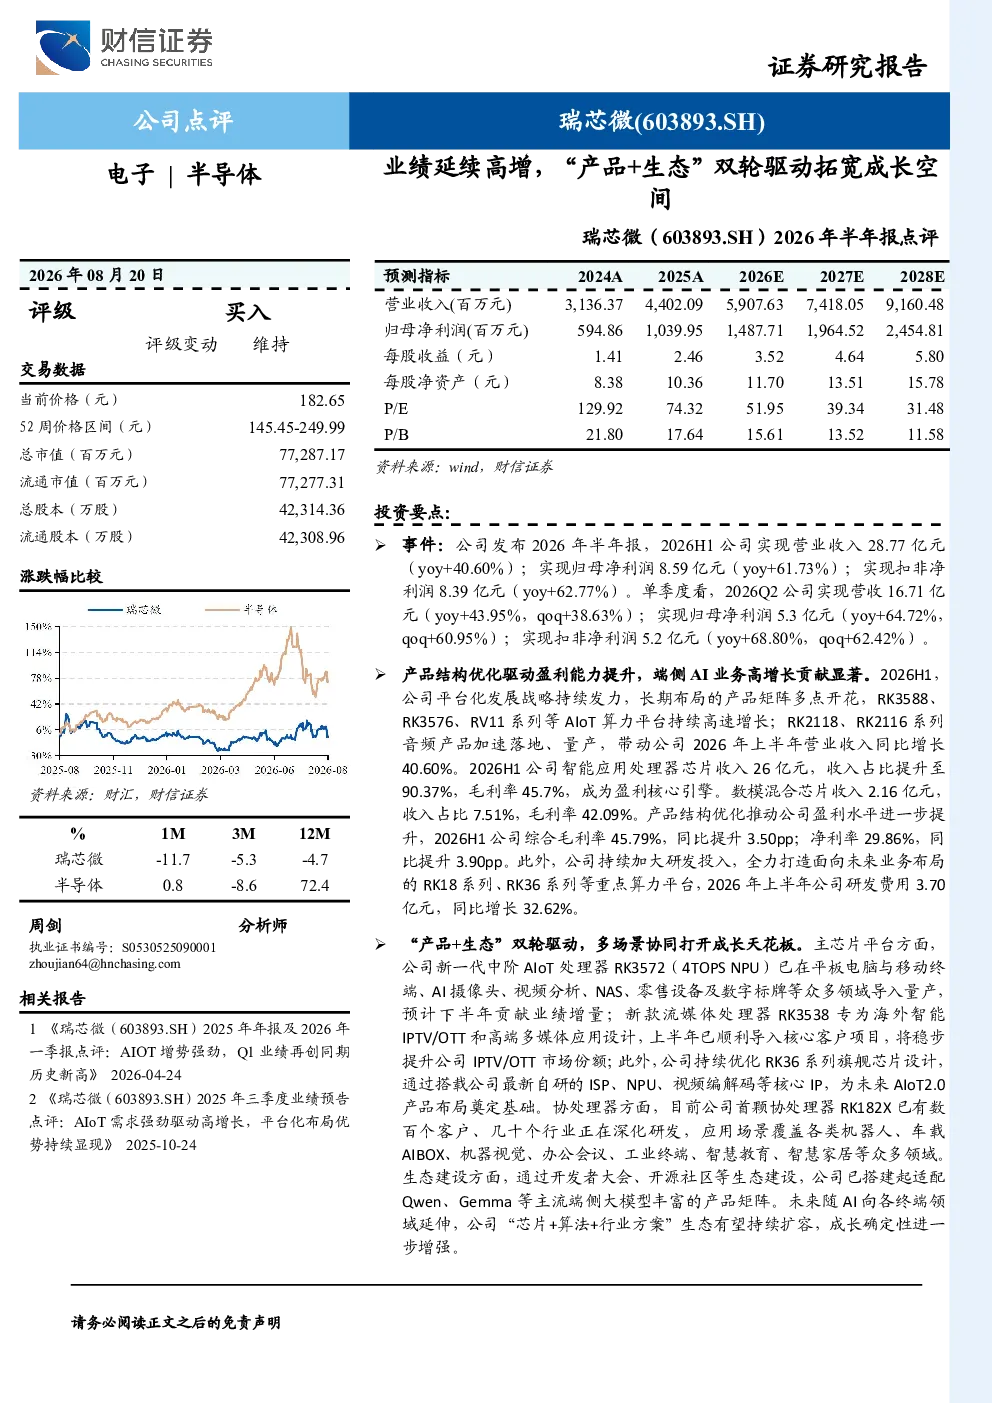
瑞芯微2026年半年报显示公司业绩大幅增长,主要得益于产品结构优化和“产品+生态”双轮驱动。2026H1公司实现营业收入28.77亿元,同比增长40.60%;归母净利润8.59亿元,同比增长61.73%。智能应用处理器芯片收入占比90.37%,成为盈利核心引擎。研发投入3.70亿元,同比增长32.62%
端侧AIoT赛道发展趋势如何?
端侧AIoT赛道呈现高速增长态势,瑞芯微的RK3588、RK3576、RV11系列AIoT算力平台持续高速增长,RK2118、RK2116系列音频产品加速落地。行业生态建设通过开发者大会、开源社区等搭建适配主流端侧大模型的产品矩阵,“芯片+算法+行业方案”模式有望持续扩容
研报重点分析了瑞芯微的哪些方面?
研报重点分析了瑞芯微的产品结构优化和“产品+生态”双轮驱动战略。产品结构方面,智能应用处理器芯片收入占比90.37%,毛利率45.7%;数模混合芯片收入占比7.51%,毛利率42.09%。生态建设方面,RK3572已导入量产,RK182X覆盖机器人、车载AIBOX等场景
当前端侧AIoT市场竞争现状如何?
端侧AIoT市场竞争激烈,但瑞芯微凭借其核心竞争力与商业化落地能力获得优势。公司产品矩阵完善,覆盖AIoT算力平台、协处理器等多个领域,生态建设持续深化。未来随着“芯片+算法+行业方案”生态的扩容,有望进一步巩固市场地位
研报提示了哪些风险因素?
研报提示的主要风险因素包括:需求不及预期,市场竞争加剧,原材料价格波动等。需关注行业周期性波动和供应链稳定性问题,同时警惕技术迭代带来的竞争压力
你可能感兴趣
产品渠道双轮驱动,业绩延续高增
食品饮料安信证券2023-10-24
公司事件点评报告:业绩延续高增,产品渠道双轮驱动
食品饮料华鑫证券2025-07-13
生态文旅双轮驱动,大“PPP”助力业绩高增
公用事业国金证券2017-08-29
2020年三季报点评:利润高增无忧,产品+渠道双轮驱动业绩增长
食品饮料民生证券2020-10-28
公司事件点评报告:业绩延续高增势能,内生外延双轮驱动
食品饮料华鑫证券2024-11-02
长江证券2025年年报及2026年一季报点评:经纪与自营双轮驱动,Q1业绩同比延续高增
金融太平洋证券2026-05-11
产能与客户双轮驱动,业绩延续高增
国金证券2023-01-30
产品管线加速扩容,驱动业绩延续高增
财信证券2025-04-23
结构优化利润高增,产品渠道双轮驱动-公司事件点评报告
华鑫证券2025-11-04
结构优化利润高增,产品渠道双轮驱动
食品饮料华鑫证券2025-11-05