猜你想问
这份研报主要分析了阿里巴巴的哪些核心业务板块?
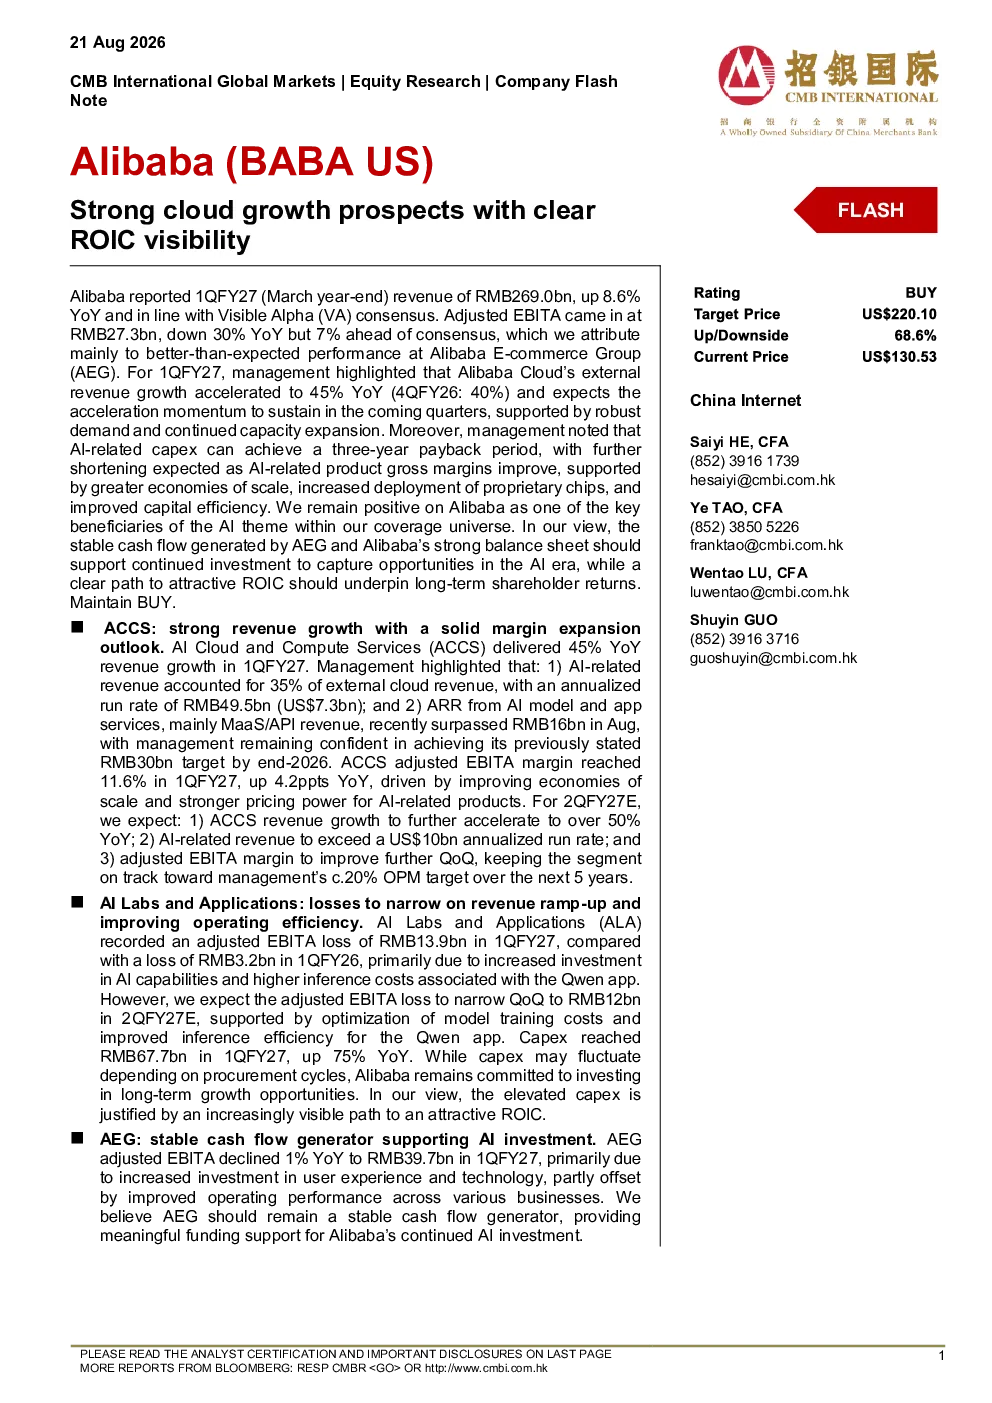
这份研报主要分析了阿里巴巴的电子商务集团(AEG)、云与计算服务(ACCS)、人工智能实验室及应用(ALA)以及其他业务板块。AEG营收同比增长4%,ACCS营收同比增长45%,ALA收入同比增长16%,但处于亏损状态。报告详细展示了各板块的具体营收表现、利润率变化以及未来发展趋势。
阿里巴巴云业务的发展前景如何?
阿里巴巴云业务发展前景良好,ACCS营收同比增长45%,AI相关营收占外部云营收的35%,年化营收率495亿元人民币。AI模型和应用服务ARR已超过160亿元人民币,预计2026年底达300亿元人民币。管理层预计未来几个季度将持续加速,得益于强劲需求和产能扩张。
研报对阿里巴巴的赛道发展趋势有何分析?
研报指出,阿里巴巴云业务营收增长预计将进一步加速,AI相关营收年化营收率将超100亿美元,调整后EBITA利润率环比提升。同时,ALA亏损收窄路径清晰,资本开支提升合理,通往有吸引力ROIC的道路正变得明确。这些趋势表明阿里巴巴在人工智能领域具有持续增长潜力。
当前市场对阿里巴巴的整体表现有何判断?
当前市场对阿里巴巴的整体表现判断为稳健。2026财年第一季度业绩表现稳健,收入同比增长8.6%,符合市场预期。虽然调整后EBITA同比下降30%,但主要得益于AEG超预期表现。阿里巴巴被评级为买入,认为其是人工智能主题中的关键受益公司。
研报提示了哪些相关风险?
研报提示了几个相关风险,包括云业务收入增长不及预期、行业竞争加剧、以及宏观逆风力量强于预期。此外,ALA虽然亏损收窄路径清晰,但资本开支同比增长75%,也存在一定的不确定性。这些风险因素需要投资者密切关注。
你可能感兴趣
行业周报:AI需求可预见性愈发清晰,关注Robotaxi产业机会
综合开源证券2025-11-16
收并购加速推进,业绩增长可预见性强,唯短期估值偏高
国信证券2019-07-19
净利润符合预期,未来增长可预见性强
克而瑞证券2021-03-17
非必需品消费行业2016投资展望:行业继续承压;较低的预见性将为行业前景蒙上阴影
交银国际2015-12-16
中际旭创(300308 CH):人工智能需求推动季度业绩创历史新高;强劲的云资本支出支撑前景
招银国际2025-11-03
宝胜:1Q22业绩反映经营杠杆优化,可预见性提升,上调至“买入”
浦银国际2022-05-13
煤炭行业周报:动力煤需求可预见性转好,库存有望显著去化
化石能源华安证券2020-07-27
行业周报:AI需求持续验证,提升算力需求可预见性
综合开源证券2025-11-23
鉴于盈利可预见性高,较寿险公司更偏好财产险公司
国泰君安证券2016-05-18
稳健的云业务收入增长,以及电子商务业务的盈利增长前景改善。
招银国际2025-02-21