猜你想问
报告核心内容是什么?
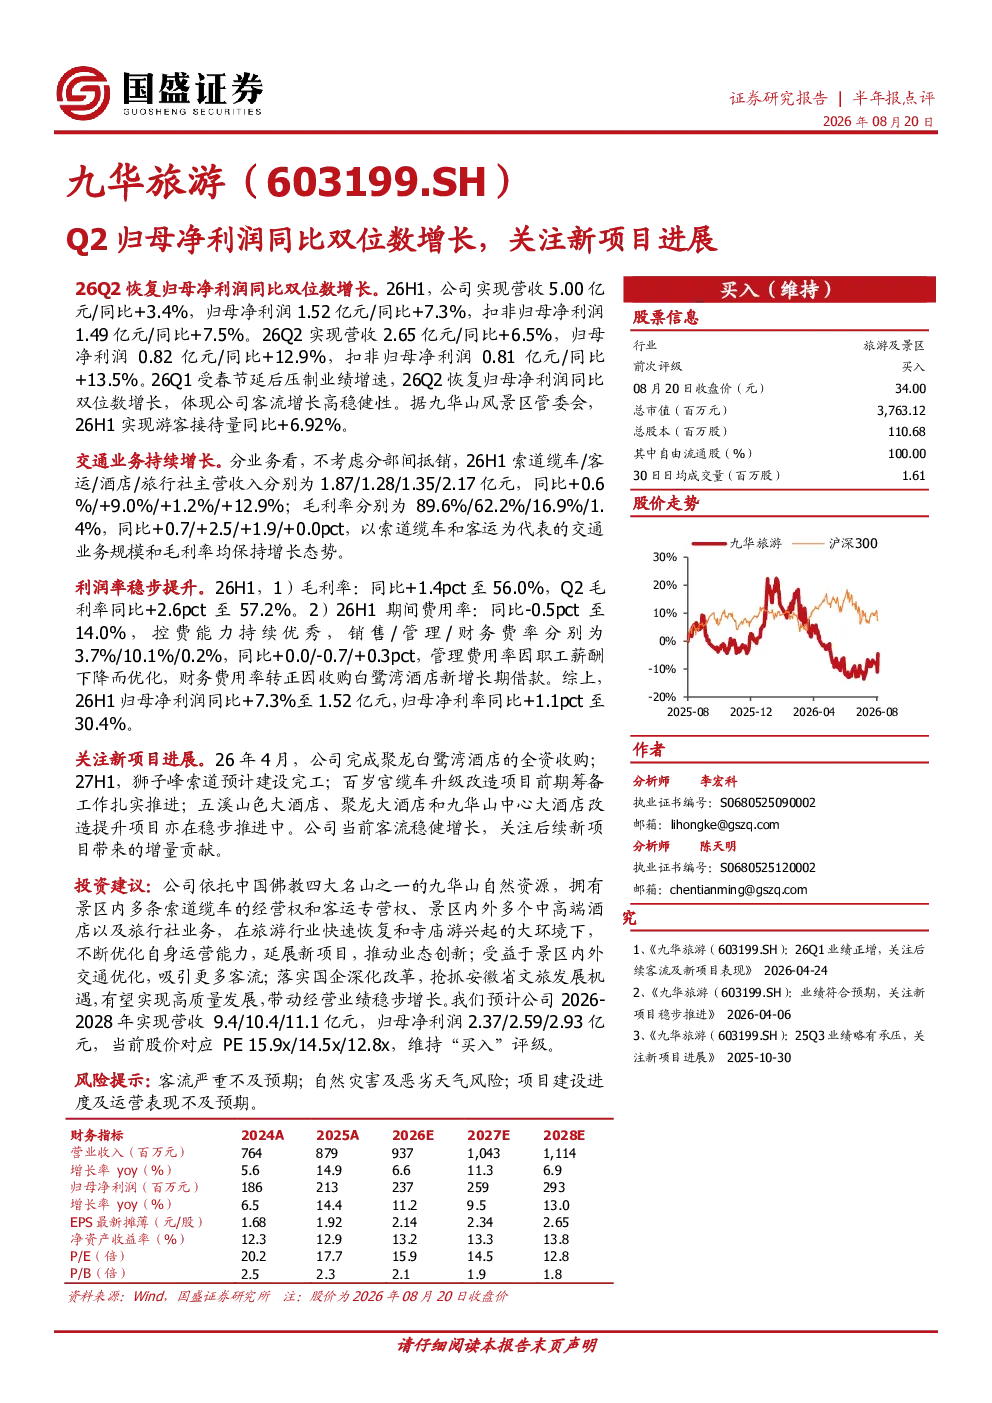
报告显示,九华旅游26Q2归母净利润同比大幅增长12.9%,达到0.82亿元,全年归母净利润同比增长7.3%,达到1.52亿元。公司营收保持稳健增长,26H1总营收5.00亿元,同比增长3.4%。交通业务表现突出,索道缆车和客运规模、毛利率均持续提升。利润率稳步改善,26H1毛利率同比提升1.4个百分点至56.0%,期间费用率优化。公司积极拓展新项目,聚龙白鹭湾酒店已收购,狮子峰索道等工程稳步推进,预计将贡献未来增量收入。
旅游行业发展趋势如何?
报告指出,旅游行业正受益于消费复苏和特色旅游需求增长。九华旅游依托九华山独特资源,通过索道缆车、酒店、旅行社等多元化业务布局,有效捕捉市场机遇。寺庙游、文化体验类旅游成为增长亮点,公司积极推动业态创新,如提升酒店服务、优化交通设施等,以增强游客体验和粘性。未来几年,旅游行业预计将持续受益于政策支持、消费升级和旅游产品升级,公司有望在行业复苏中保持竞争优势。
报告重点分析了哪些方面?
报告重点分析了九华旅游的财务表现和业务增长。财务方面,报告详细拆解了营收、净利润、毛利率、费用率等关键指标,显示公司盈利能力持续改善。业务方面,报告聚焦交通业务(索道缆车、客运)的持续增长,以及酒店、旅行社业务的稳健发展。同时,报告也关注公司新项目的进展情况,如狮子峰索道、百岁宫缆车改造等,这些项目预计将提升公司未来综合竞争力。
当前市场现状如何判断?
报告认为,当前旅游市场呈现消费复苏态势,但复苏进程受季节性、区域性因素影响。九华旅游凭借独特资源禀赋和多元化业务结构,在市场复苏中表现稳健。公司客流保持高增长,交通业务规模和毛利率持续提升,显示其运营效率优化。然而,旅游市场竞争激烈,公司需持续提升服务质量和产品创新能力,以应对市场变化。整体来看,旅游市场前景向好,公司具备较强的抗风险能力。
研报提示了哪些风险?
报告提示了几个潜在风险因素。首先,客流增长存在不确定性,受宏观经济、季节性因素及竞争格局影响。其次,自然灾害可能对景区运营造成冲击,如极端天气或地质灾害。此外,新项目建设进度存在不确定性,若项目延期可能影响预期收益。这些风险因素需持续关注,公司应加强风险管理,确保业务稳健发展。