猜你想问
这份研报主要分析了哪些豆类油脂品种?
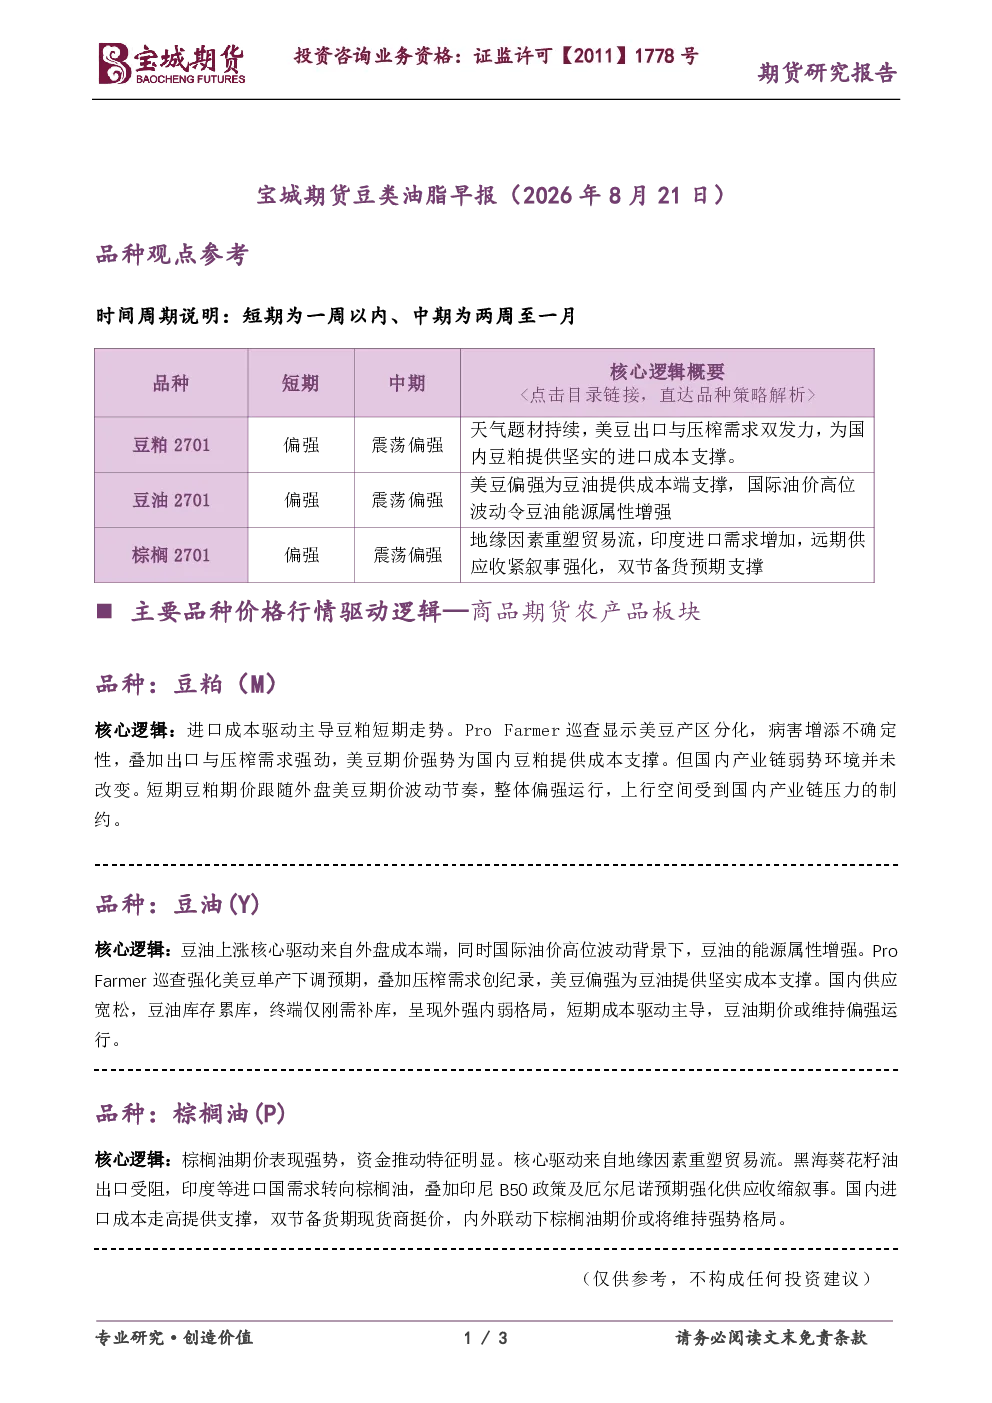
本研报主要分析了豆粕(M)、豆油(Y)和棕榈油(P)三个品种。豆粕期价受进口成本驱动,美豆产区分化及病害增加带来不确定性,但出口与压榨需求提供成本支撑。豆油上涨核心驱动来自外盘成本端及国际油价高位下的能源属性,国内供应宽松、库存累库,呈现外强内弱格局。棕榈油期价表现强势,资金推动特征明显,地缘因素重塑贸易流,印尼B50政策及厄尔尼诺预期强化供应收缩叙事。国内进口成本走高、双节备货期现货商挺价,内外联动下期价或将维持强势格局。
豆粕市场短期走势如何?
豆粕市场短期走势主要受进口成本驱动。美豆产区分化及病害增加带来不确定性,但出口与压榨需求强劲支撑美豆期价,为国内豆粕提供成本支撑。国内产业链弱势环境未改变,短期豆粕期价跟随外盘波动,整体偏强但上行空间受限。美豆单产下调预期强化,支撑美豆期价,进而影响国内豆粕成本。但国内终端需求仅刚需补库,限制豆粕价格上行幅度。
豆油未来发展趋势是什么?
豆油未来发展趋势受外盘成本端及国际油价高位下的能源属性驱动。ProFarmer巡查强化美豆单产下调预期,压榨需求创纪录支撑美豆偏强,进而带动豆油成本。国内供应宽松、库存累库,终端仅刚需补库,呈现外强内弱格局。国际油价高位下,豆油能源属性凸显,但国内需求疲软限制价格上行空间。地缘因素及印尼政策变化可能进一步影响豆油供需格局。
当前油脂市场现状如何?
当前油脂市场现状呈现外强内弱格局。豆油和棕榈油受外盘成本及资金推动表现强势,而国内市场供应宽松、库存累库,终端需求疲软。豆粕期价跟随外盘波动,整体偏强但上行空间受限。美豆产区分化及病害增加带来不确定性,但出口与压榨需求提供支撑。印尼政策及地缘因素影响棕榈油供应预期,国内现货商挺价情绪浓厚。整体市场受国际供需及国内需求双重影响,波动性增加。
这份研报提示哪些风险?
本研报提示以下风险:美豆产区病害及天气变化可能影响单产预期,进而影响豆粕和豆油成本。国内油脂供应宽松,库存持续累库可能限制价格上行空间。终端需求疲软,仅刚需补库导致市场缺乏持续上涨动力。国际油价波动及地缘政治冲突可能加剧市场不确定性。印尼政策调整及棕榈油进口成本变化可能影响国内棕榈油价格走势。国内外市场联动增强,单一因素变化可能引发价格大幅波动。