猜你想问
聚烯烃日报核心内容是什么?
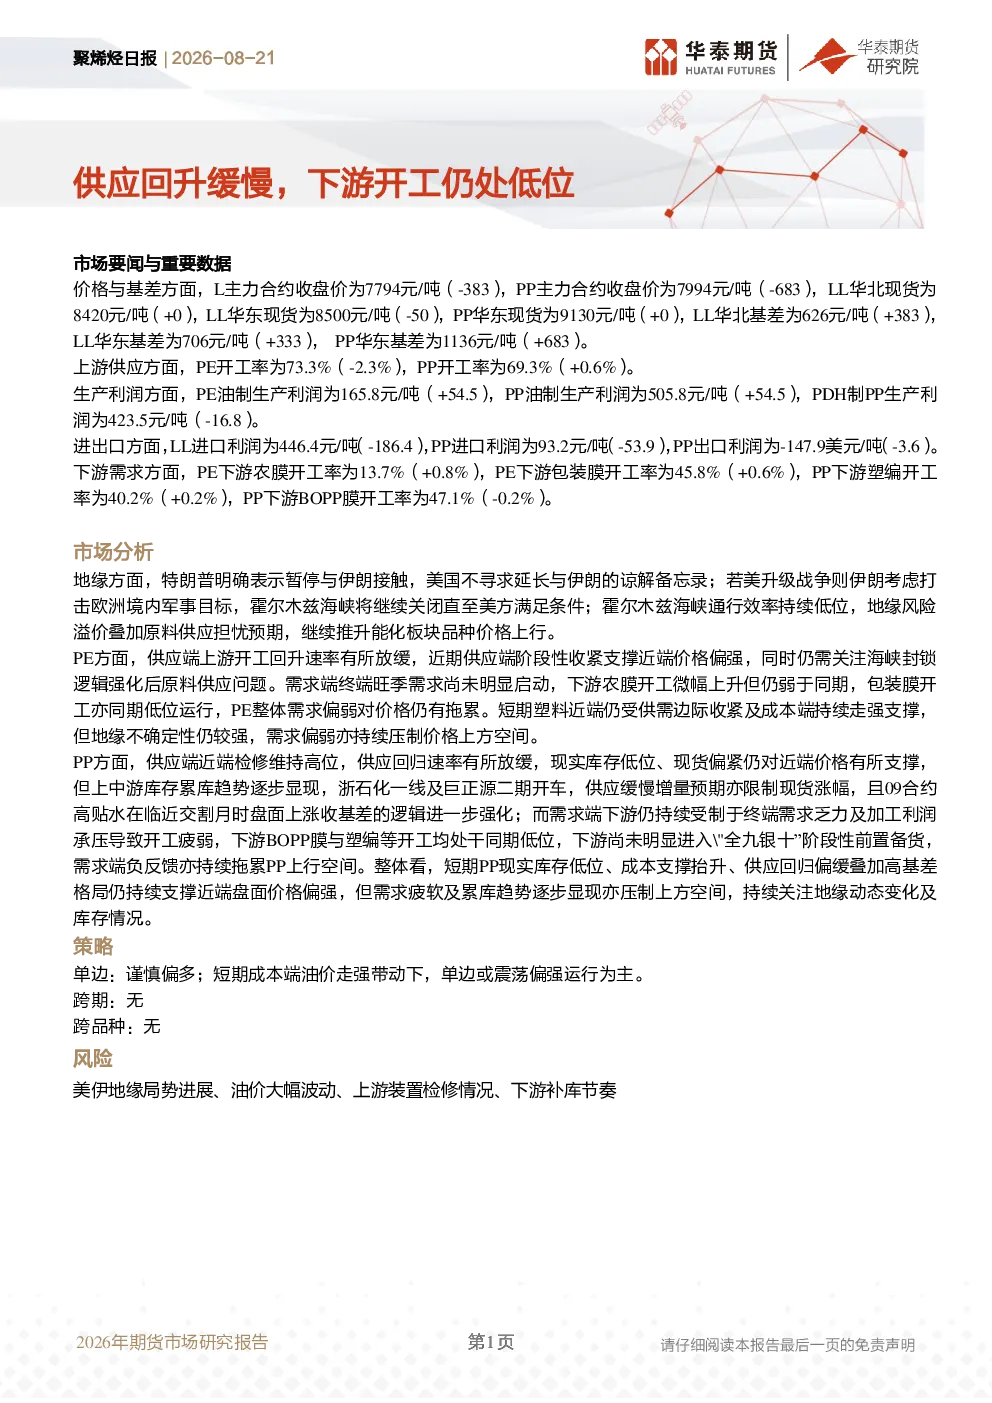
聚烯烃日报分析了聚烯烃市场的供应和需求情况。报告指出,供应端回升缓慢,下游开工率仍处于低位,供需关系阶段性收紧支撑近端价格。同时,地缘风险溢价推升能化板块价格,但终端旺季需求未明显启动,整体需求偏弱。
聚烯烃行业发展趋势如何?
聚烯烃行业面临供需两方面的挑战。供应端,PE开工率回升放缓,PP检修维持高位,供应回归速率放缓。需求端,PE下游开工率缓慢提升,但PP下游开工率处于同期低位,尤其是BOPP膜和塑编开工疲弱,显示需求疲软压制价格上行。
报告重点分析了哪些方向?
报告重点分析了PE和PP的供需平衡、价格走势及产业链各环节的表现。PE方面,供应端阶段性收紧支撑近端价格,但需求端终端旺季需求未明显启动。PP方面,供应端检修维持高位,库存低位支撑近端价格,但需求端开工疲弱,压制价格上行。
当前聚烯烃市场现状如何判断?
当前聚烯烃市场呈现供需边际收紧但需求疲软的格局。供应端,PE和PP开工率变化显示供应回归偏缓。需求端,PE下游开工率缓慢提升,但PP下游开工率处于同期低位,显示需求疲软。价格方面,近端受供需收紧及成本支撑,但地缘不确定性及需求偏弱压制上方空间。
研报提示了哪些风险?
研报提示了美伊地缘局势进展、油价大幅波动、上游装置检修情况及下游补库节奏等风险。地缘风险溢价推升能化板块价格,但需求端疲软持续压制价格上方空间。上游装置检修和下游补库节奏的不确定性也可能影响市场供需平衡。
你可能感兴趣
聚烯烃日报:下游整体开工缓慢回升
华泰期货2026-08-28
聚烯烃日报:PE下游农膜开工回落,供应缩量支撑仍存
华泰期货2026-04-17
聚烯烃日报:下游开工回升,关注供应装置减负动态
华泰期货2026-03-06
聚烯烃日报:供应端陆续回升,下游开工延续回落
华泰期货2026-07-10
聚烯烃日报:供应回升预期仍存,关注下游补库持续性
华泰期货2026-07-07
聚烯烃周报:供应逐步回升,下游开工下移
华泰期货2026-05-10
聚烯烃日报:农膜开工低位,下游需求偏弱
华泰期货2024-05-31
聚烯烃周报:刚需回落、供应回升&下游低库存,短期仍偏弱
华泰期货2017-01-01
聚烯烃日报:下游复工缓慢,去库压力仍存
华泰期货2026-02-27
聚烯烃日报:下游需求提升仍缓慢,聚烯烃承压运行
华泰期货2025-10-31