猜你想问
铅价走高但现货成交低迷的原因是什么?
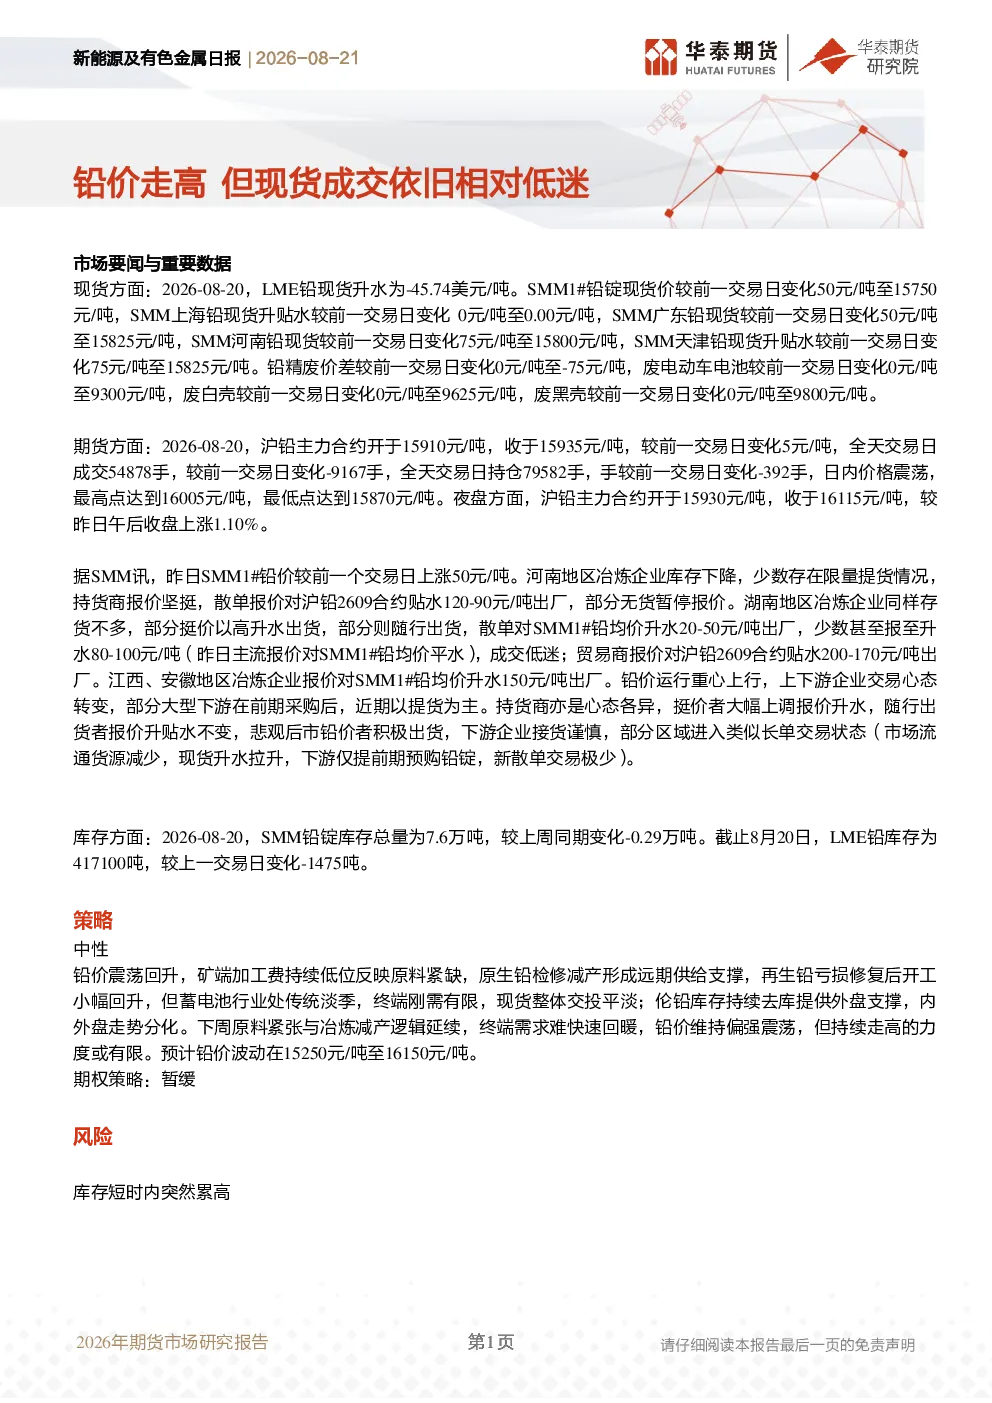
铅价走高主要受原料紧张与冶炼减产逻辑支撑,但现货成交低迷则因蓄电池行业处传统淡季,终端刚需有限。LME铅现货升水为-45.74美元/吨,SMM1#铅锭现货价15750元/吨,但上海、广东等地铅现货升贴水或价差变化显示流通不畅。河南、湖南等地冶炼企业库存下降,报价坚挺,但下游提货为主,市场流通货源减少,部分区域进入类似长单交易状态。
铅行业未来发展趋势如何?
铅行业未来发展趋势显示原料紧张与冶炼减产逻辑延续,但终端需求难快速回暖。再生铅亏损修复后开工小幅回升,但蓄电池行业传统淡季影响下刚需有限。伦铅库存持续去库提供外盘支撑,内外盘走势分化。铅价运行重心上行,上下游交易心态转变,但持续走高的力度有限,预计铅价波动在15250元/吨至16150元/吨。
报告重点分析了哪些方面?
报告重点分析了铅现货与期货市场现状、库存变化及冶炼企业库存报价。现货方面,LME与SMM铅价差异、各区域铅锭价差及铅精废价差揭示市场流通问题;期货方面,沪铅主力合约日内震荡及夜盘上涨反映市场情绪;库存方面,SMM与LME铅库存下降显示去库趋势;冶炼企业库存与报价则体现供需关系变化。
当前铅市场现状如何判断?
当前铅市场现状表现为价格走高但现货成交低迷。铅价受原料紧张与冶炼减产支撑,但终端需求受蓄电池行业淡季影响疲软。LME铅库存下降提供外盘支撑,但内外盘走势分化。上下游交易心态转变,部分大型下游以提货为主,持货商心态各异,市场流通货源减少,部分区域进入类似长单交易状态。
研报提示哪些风险?
研报提示的主要风险是库存短时内突然累高。当前铅价运行重心上行,但若库存出现意外增长,可能打破供需平衡,导致价格承压。LME与SMM铅库存虽下降,但需关注短期累库风险。此外,再生铅与蓄电池行业供需错配问题也需关注,传统淡季下终端刚需有限可能持续压制现货交投活跃度。
你可能感兴趣
新能源及有色金属日报:铅价走高 现货成交相对低迷
华泰期货2025-06-13
新能源及有色金属日报:现货成交相对清淡 但美元走弱使得铅价上行
华泰期货2026-04-02
新能源及有色金属日报:现货成交仍相对较差 铅价反弹或难延续
华泰期货2026-07-08
新能源及有色金属日报:现货成交相对清淡 铅价暂陷震荡格局
华泰期货2025-12-10
新能源及有色金属日报:现货成交相对清淡 铅价上行相对乏力
华泰期货2025-10-29
新能源及有色金属日报:现货成交依然清淡 铅价走高难以持续
华泰期货2026-04-22
新能源及有色金属日报:现货成交持续低迷 铅价维持偏弱格局
华泰期货2026-07-15
新能源及有色金属日报:现货成交有限 宏观因素提振铅价震荡走高
华泰期货2025-08-26
新能源及有色金属日报:现货成交相对一般 铅价维持震荡格局
华泰期货2026-07-28
新能源及有色金属日报:现货散单成交偏淡 但铅价受益于有色板块走强
华泰期货2025-10-28