猜你想问
这份研报主要分析了哪些有色金属市场?
这份研报全面分析了铜、铝、铅、锌、锡、镍、碳酸锂、氧化铝、不锈钢和铸造铝合金等有色金属市场的最新行情资讯和策略观点。涵盖了各品种的国内外价格走势、库存变化、供需关系以及宏观经济因素对市场的影响,为投资者提供了详细的市场分析和投资参考。
铜市场目前的主要行情特点和未来趋势如何?
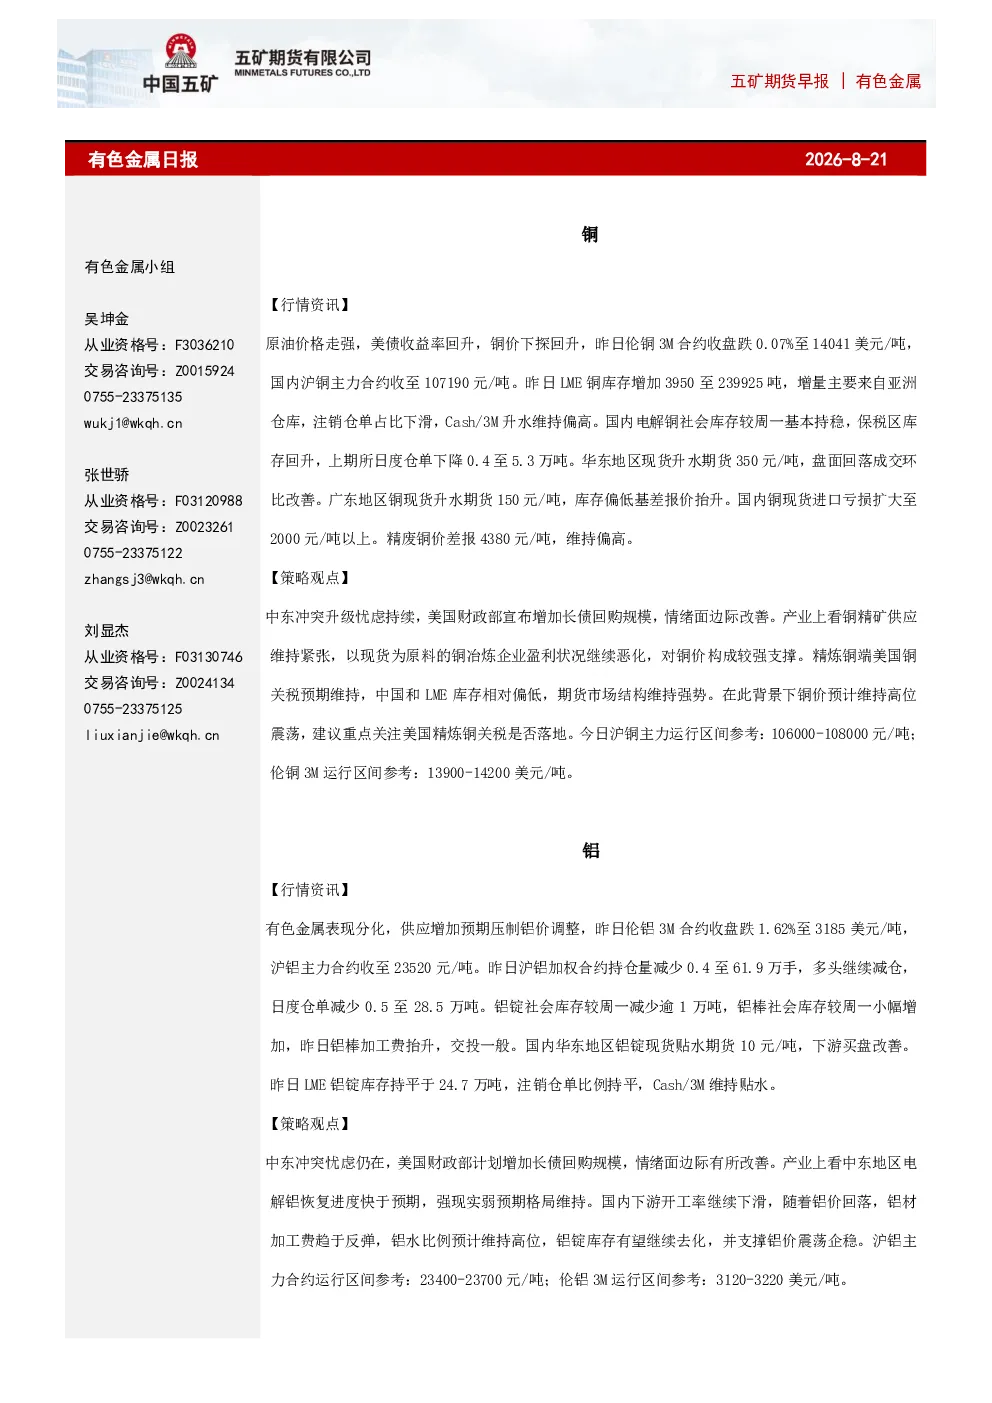
铜市场方面,伦铜和沪铜主力合约价格有所波动,LME铜库存增加,国内电解铜社会库存持稳。报告指出,中东冲突忧虑和美国财政部增加长债回购规模边际改善情绪,铜精矿供应紧张支撑铜价。预计铜价高位震荡,需关注美国精炼铜关税落地等关键因素。
铝市场的发展趋势和关键影响因素有哪些?
铝市场方面,伦铝和沪铝主力合约价格下跌,LME铝库存持平,国内铝锭社会库存减少。报告认为,中东冲突忧虑和美国财政部计划增加长债回购规模边际改善情绪,但中东电解铝恢复进度快于预期,铝价回落。铝材加工费反弹,铝水比例维持高位,支撑铝价震荡企稳。
铅、锌、锡等有色金属的市场现状如何?
铅市场方面,沪铅和伦铅价格小幅上涨,SMM1#铅锭均价稳定,国内铅锭社会库存减少。报告指出,铅精矿显性库存去库,原生铅开工率下滑,再生铅开工率低位,蓄企开工率回暖但低于往年同期,预计铅价维持偏弱运行。锌市场方面,沪锌和伦锌价格上涨,SMM0#锌锭均价稳定,国内锌锭社会库存增加。报告认为,锌精矿显性库存下滑,TC加速下跌,精炼锌过剩格局未改,预计短期锌价或将回调。锡市场方面,沪锡主力合约价格上涨,现货升水维持600元/吨,LME锡库存减少。报告指出,锡价止跌反弹,基本面看,境内外库存同步去化,供应端缅甸矿山恢复节奏和印尼出口存在不确定性,预计锡价维持高位震荡。
这份研报提示了哪些投资风险?
这份研报提示了多个投资风险。首先,宏观经济环境的不确定性,如美联储政策走向、高利率预期等,对有色金属估值和风险偏好形成压制。其次,部分品种如铜、铝、锌等存在供需过剩的风险,库存高企可能限制价格上涨空间。再次,地缘政治风险,如中东冲突等,可能影响市场情绪和价格波动。此外,国内外库存变化、矿山供应恢复节奏、下游需求变化等因素也可能带来市场风险,投资者需密切关注相关动态。