猜你想问
这份研报的核心内容是什么?
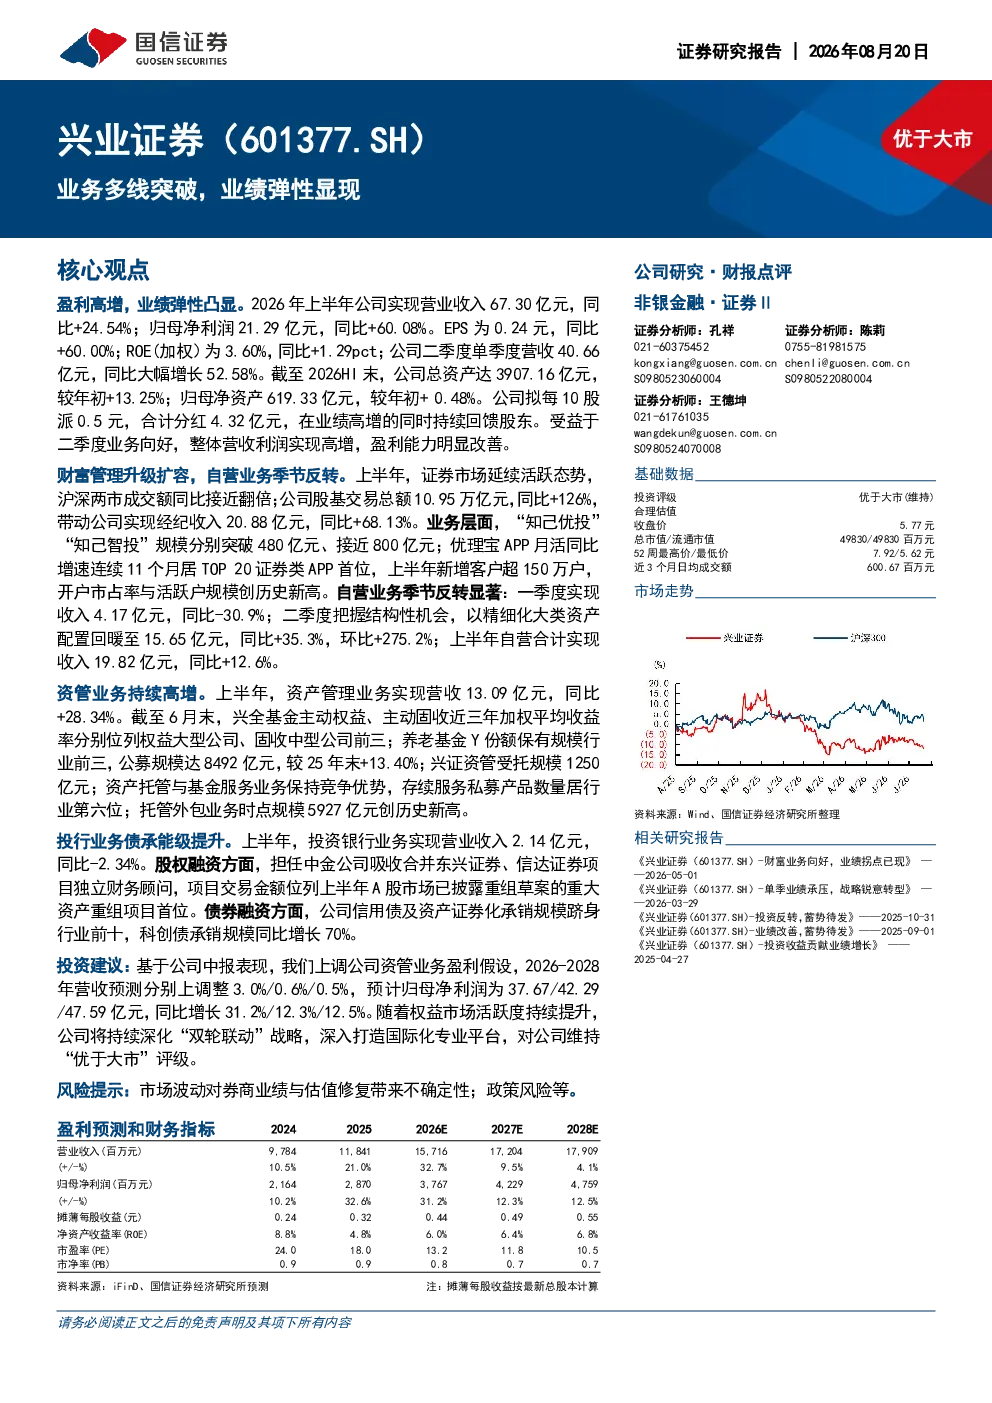
这份研报的核心内容是分析公司2026年上半年的业绩表现。报告显示公司业绩高增,盈利能力显著改善,主要亮点包括财富管理升级扩容、自营业务季节反转、资管业务持续高增以及投行业务债承能级提升。具体数据显示,公司上半年营业收入67.30亿元,同比+24.54%;归母净利润21.29亿元,同比+60.08%。二季度单季度营收40.66亿元,同比大幅增长52.58%。此外,公司经纪业务、财富管理业务及资产管理业务均表现亮眼,展现出较强的业务多线突破能力和业绩弹性。
当前证券行业的发展趋势如何?
当前证券行业的发展趋势主要体现在数字化转型和财富管理转型两大方向。随着金融科技的快速发展,证券公司纷纷加大科技投入,提升线上服务能力,优化客户体验。同时,监管政策推动行业向财富管理转型,要求证券公司从传统经纪业务向综合财富管理服务转型。行业竞争加剧,头部效应明显,头部券商凭借其品牌优势、资源优势和科技优势,市场份额持续扩大。此外,随着居民财富增长和投资需求多样化,证券公司需要不断创新产品和服务,满足客户多元化需求。
研报重点分析了哪些方向?
研报重点分析了公司业务多线突破的业绩弹性,具体包括财富管理、自营业务、资管业务和投行业务四个方面。在财富管理方面,公司通过“知己优投”“知己智投”等平台,实现财富管理业务规模和效率的双重提升。在自营业务方面,公司二季度自营业务收入大幅增长,展现出季节性反转的积极迹象。在资管业务方面,公司公募规模持续增长,营收保持高增态势。在投行业务方面,公司债券承销规模跻身行业前十,股权融资项目交易金额位列行业前列。研报通过对这些重点方向的深入分析,揭示了公司业绩弹性显现的内在逻辑。
当前证券市场的现状如何判断?
当前证券市场的现状可以从多个维度进行判断。首先,权益市场活跃度持续提升,为券商业务发展提供了良好的市场环境。其次,监管政策逐步完善,为行业健康发展提供了保障。再次,金融科技快速发展,推动券商业务数字化转型,提升服务效率和客户体验。最后,行业竞争加剧,头部券商凭借其综合优势,市场份额持续扩大。总体来看,证券市场正处于转型升级的关键时期,机遇与挑战并存。券商需要积极应对市场变化,提升自身竞争力,才能在激烈的市场竞争中脱颖而出。
研报提到了哪些风险提示?
研报提到了市场波动和政策风险两大类风险。首先,市场波动对券商业绩与估值修复带来不确定性。证券公司业绩与市场行情高度相关,市场波动可能导致券商业绩下滑,影响估值修复进程。其次,政策风险也对券商业绩产生重要影响。监管政策的调整可能影响券商业务发展,例如财富管理转型、业务创新等方面的政策变化,都可能对券商经营产生深远影响。此外,宏观经济环境的变化、利率市场化的推进等因素,也可能对券商业绩产生影响。因此,投资者在关注券商业绩的同时,也需要关注相关风险因素,理性投资。