猜你想问
这份研报的核心内容是什么?
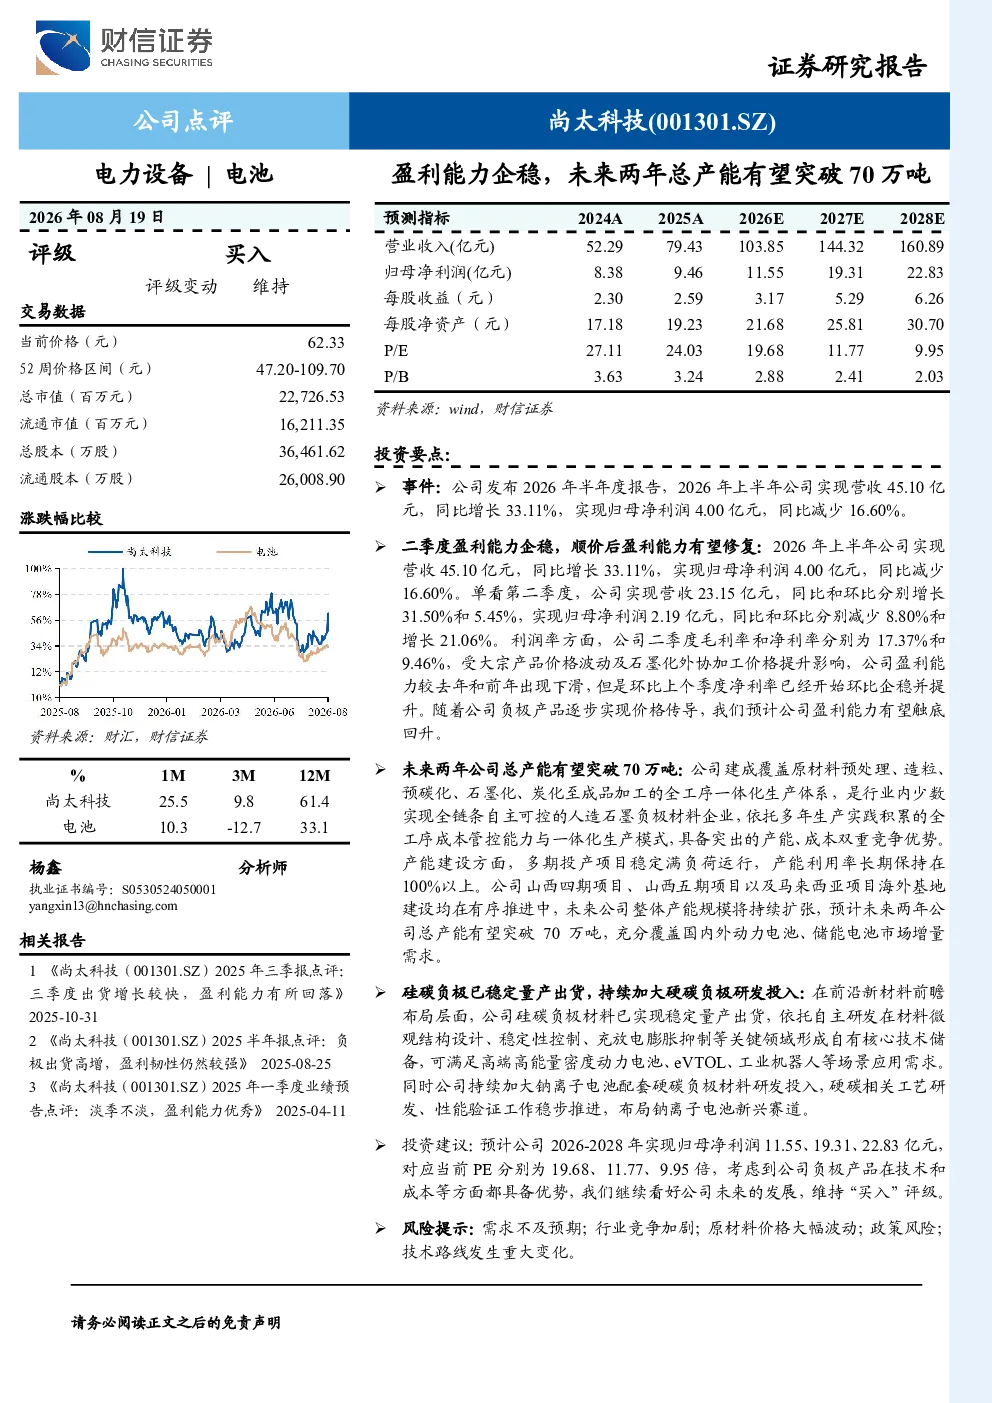
该研报分析了尚太科技2026年半年度报告,显示上半年营收45.10亿元同比增长33.11%,但归母净利润4.00亿元同比减少16.60%。二季度营收和净利润环比均有所增长,毛利率和净利率环比净利率企稳提升。报告指出,公司盈利能力受大宗产品价格波动及石墨化外协成本影响下滑,但预计随着负极产品价格传导完成将触底回升。
负极材料赛道未来发展趋势如何?
负极材料赛道正经历价格传导和产能扩张阶段。尚太科技具备全链条自主可控生产体系,未来两年总产能预计突破70万吨,满足国内外动力电池和储能电池需求。硅碳负极材料已稳定量产出货,同时公司加大硬碳负极研发投入,布局钠离子电池新兴赛道,显示行业向高端化、多元化发展。
研报重点分析了哪些方面?
研报重点分析了尚太科技的盈利能力企稳修复情况、产能扩张计划及前沿材料布局。公司二季度盈利能力环比改善,预计触底回升。山西四期、五期项目及马来西亚海外基地有序推进,未来产能将大幅提升。此外,公司硅碳负极材料已稳定出货,并加大硬碳负极研发投入,布局钠离子电池新兴赛道。
当前动力电池市场现状如何?
当前动力电池市场呈现供需两旺态势,但价格波动影响盈利能力。尚太科技等龙头企业通过全链条自主可控生产体系、产能扩张及前沿材料布局应对市场变化。未来两年总产能预计突破70万吨,满足国内外动力电池和储能电池需求,显示行业持续增长但竞争加剧。
研报提示了哪些风险?
研报提示的风险包括需求不及预期、行业竞争加剧、原材料价格波动、政策风险及技术路线变化。需求端受终端应用市场影响,行业竞争激烈可能导致价格战,原材料价格波动直接影响生产成本,政策变化可能影响行业发展方向,技术路线变化则涉及企业研发投入方向。
你可能感兴趣
重组通过,未来两年氯化钾产能有望达到300万吨/年
基础化工华西证券2022-06-23
业绩略超预期未来两年各项业务有望出现全面突破
有色金属中国建投2010-07-22
【调研纪要】埃斯顿:智能产业园一二期机器人总产能为5万台套/年,能满足公司未来2-3年的产能需求(20240304)
机械设备太平洋证券2024-03-04
公司主品牌营收突破70亿元,盈利能力持续提升
基础化工山西证券2024-04-22
煤炭价格有望企稳,铝冶炼盈利能力持续提升
有色金属国信证券2026-03-28
化学制药行业深度报告:板块三季度短暂承压,盈利能力有望企稳回升
医药生物太平洋证券2023-11-13
业绩和盈利能力有望企稳回升,在手订单约7亿元
机械设备安信证券2023-04-28
豪车销量增速依旧,盈利能力企稳叠加低基数,净利润回升有望
中泰证券2019-04-02
物业管理行业跟踪报告:行业低速增长,盈利能力有望筑底企稳
房地产万联证券2023-09-22