猜你想问
兔宝宝2026年上半年业绩表现如何?
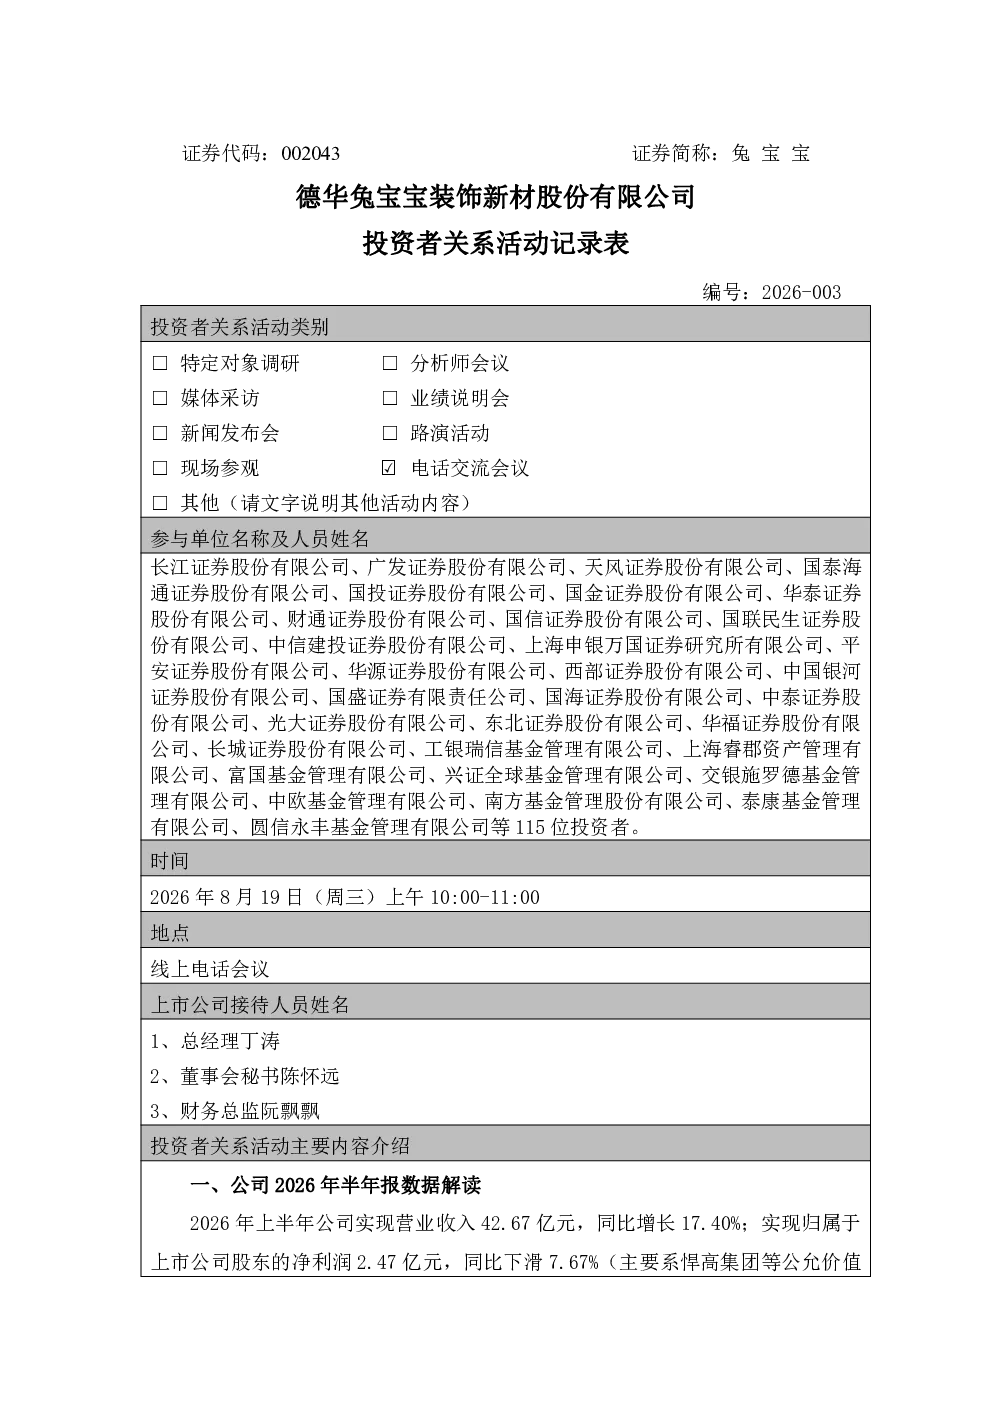
兔宝宝2026年上半年实现营业收入42.67亿元,同比增长17.40%;归属于上市公司股东的净利润2.47亿元,同比下滑7.67%,主要受悍高集团等公允价值变动损益影响;扣非净利润2.61亿元,同比增长9.67%。剔除青岛裕丰汉唐工程定制业务影响后,兔宝宝本部营收42.37亿元,同比增长18.30%;扣非净利润3.36亿元,同比增长3.32%。二季度实现营业收入25.81亿元,同比增长9.19%;归属于上市公司股东的净利润0.99亿元,同比下滑40.45%;扣非净利润1.70亿元,同比增长12.81%。剔除青岛裕丰汉唐业务影响后,兔宝宝本部二季度营收25.52亿元,同比增长10.46%;扣非净利润2.24亿元,同比增长7.29%
兔宝宝装饰材料业务板块情况怎样?
兔宝宝装饰材料业务完成收入37.38亿元,同比增长25.25%,其中板材业务收入23.39亿元(增长30.42%),其他装饰材料业务收入11.76亿元(增长16.82%),装饰材料品牌使用费2.24亿元(增长21.00%)。主要渠道包括家具厂约54%,定制+渠道约34%(含乡镇渠道约9%),家装公司约8%,工装约4%。公司通过升级门店为“板材定制+”模式,推动板材供应商向定制服务商转型,截至2026年6月共5918家门店,其中4000余家可提供定制服务。家具厂渠道策略为推出专项优惠政策,通过促销活动抢占市场份额,绑定未来合作以提升客户粘性
兔宝宝定制家居业务板块情况怎样?
兔宝宝定制家居业务完成收入4.80亿元,同比下滑22.69%,其中全屋定制业务2.97亿元(下滑3.67%),工程定制业务(青岛裕丰汉唐)0.30亿元(下滑43.53%)。全屋定制业务提供差异化基材和功能选项,维持中高端定位,大力发展家装公司渠道,但利润空间较低。市场分层与定位互补,兔宝宝全屋定制聚焦江浙沪皖核心市场及省会城市,推出UNICO轻高定系列满足高端需求;装饰材料业务积极布局下沉市场,依托本地工厂实现定制化交付,面向乡镇及外围市场大众消费群体
兔宝宝装饰材料业务毛利率下滑的原因是什么?
兔宝宝装饰材料业务毛利率下滑主要受两方面因素影响:一是为加速抢占家具厂市场份额,部分产品推出促销活动,公司与经销商共同让利,导致毛利率略有下降;二是封边条及胶粘剂等化工原料价格上涨,影响其他装饰材料毛利率。公司通过专项促销活动提升市场份额,同时面临成本上涨压力
兔宝宝投资风险提示有哪些?
兔宝宝投资需关注的主要风险包括:1)装饰材料业务毛利率受原材料价格波动及促销活动影响较大,存在下滑风险;2)定制家居业务收入下滑,工程定制业务(青岛裕丰汉唐)下滑幅度较大,可能影响整体业绩稳定性;3)市场竞争激烈,家具厂和家装公司渠道竞争加剧,可能影响市场份额和盈利能力;4)宏观经济波动可能影响下游客户采购需求,进而影响公司业绩