猜你想问
这份研报主要分析了什么内容?
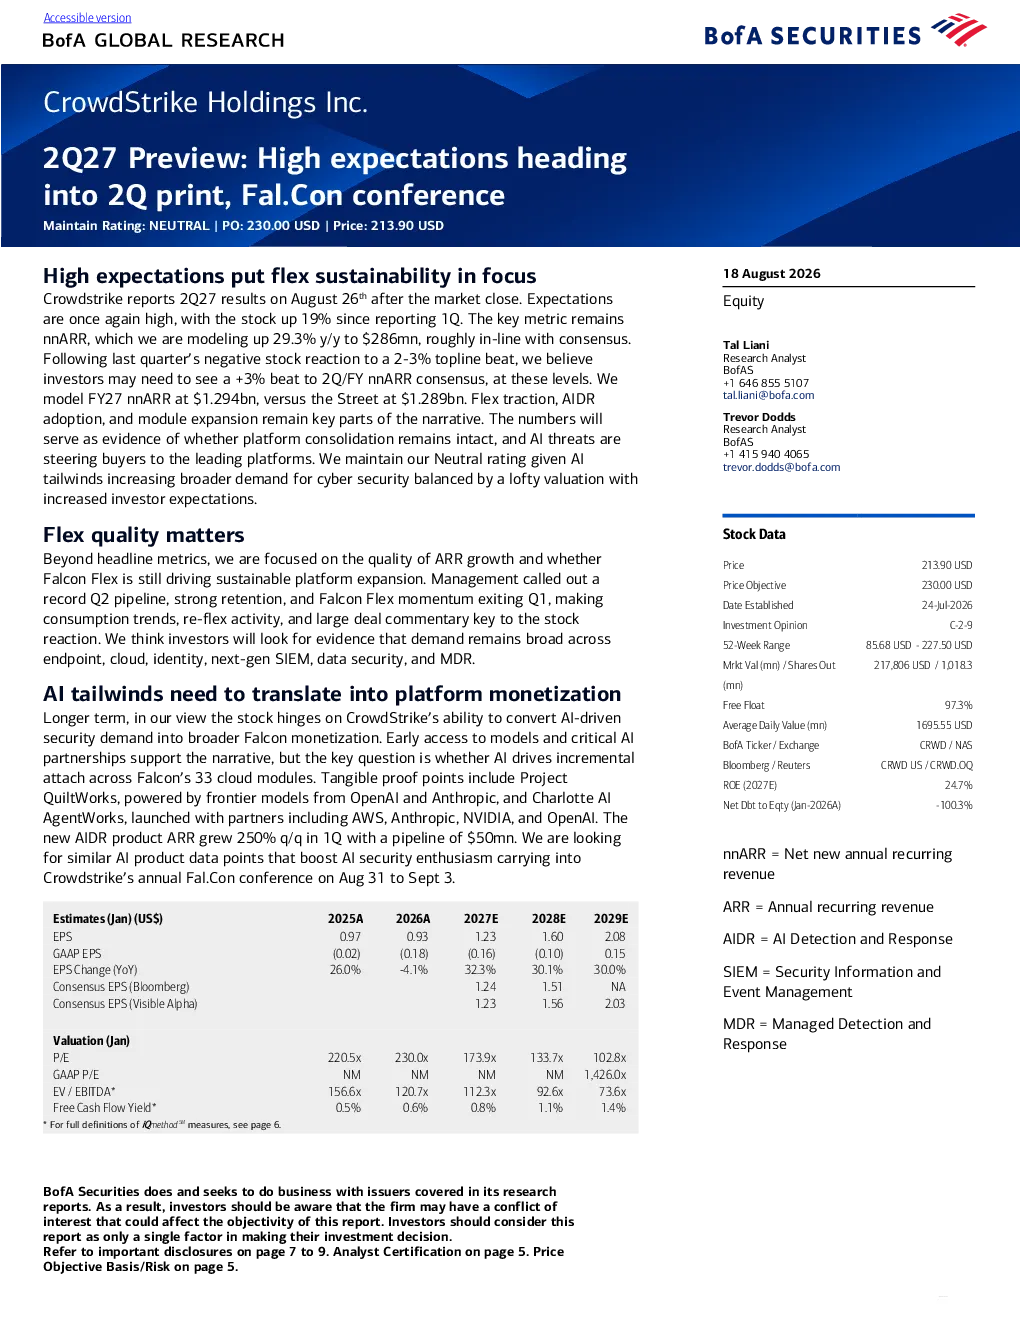
这份研报主要分析了CrowdStrike Holdings Inc.(CRWD)2027年第二季度的业绩预览,重点关注了Fal.Con大会与高预期下的Flex可持续性。报告预测了nnARR同比增长29.3%至2.86亿美元,并探讨了Flex产品牵引力、AIDR采用率和模块扩张等关键因素对平台整合和AI威胁的影响。此外,还评估了公司云原生下一代终端平台的扩展能力、订阅增长和NRR表现,以及高估值与增长放缓对股价的影响。
网络安全行业目前的发展趋势是什么?
网络安全行业目前的发展趋势主要体现在AI技术的应用和云原生安全平台的兴起。AI顺风增加了对网络安全的整体需求,推动企业寻求更智能、自动化的安全解决方案。同时,云原生下一代终端平台成为市场焦点,企业正加速向云安全、日志管理和身份保护等领域扩展。这些趋势要求安全厂商具备强大的平台整合能力和持续的产品创新,以应对AI带来的新型威胁和市场竞争。
报告中提到了哪些关键的分析方向?
报告中关键的分析方向包括Flex产品的市场牵引力、AIDR采用率和模块扩张对平台整合的影响,以及AI威胁如何引导买家选择领先平台。此外,报告还分析了CrowdStrike Holdings Inc.的云原生下一代终端平台扩展能力、订阅增长和NRR表现,评估了高估值与增长放缓对股价的制约,并探讨了公司在新市场占据份额的潜力。这些分析旨在证明公司平台的稳固性和长期增长机会。
当前网络安全市场的现状如何判断?
当前网络安全市场呈现高需求与高估值并存的现状。AI技术的应用显著提升了网络安全威胁的复杂度,推动企业加大投入。然而,市场估值普遍较高,投资者对增长放缓更为敏感。CrowdStrike Holdings Inc.凭借其在终端安全领域的强劲竞争地位和云原生平台优势,仍具备长期增长潜力,但需关注新发产品采用率、客户扩张速度以及来自现有和新兴厂商的竞争压力。
研报中提示了哪些主要风险?
研报提示的主要风险包括投资者情绪对溢价估值的敏感性、新发产品或服务的采用率不足、新客户采用和扩张交易放缓、安全漏洞可能引发的市场波动,以及来自现有供应商和新兴下一代参与者的竞争加剧。此外,CrowdStrike Holdings Inc.较高的利润率预期和增长放缓可能限制股价上行空间,需警惕估值与增长不匹配的风险。