猜你想问
这份研报的核心内容是什么?
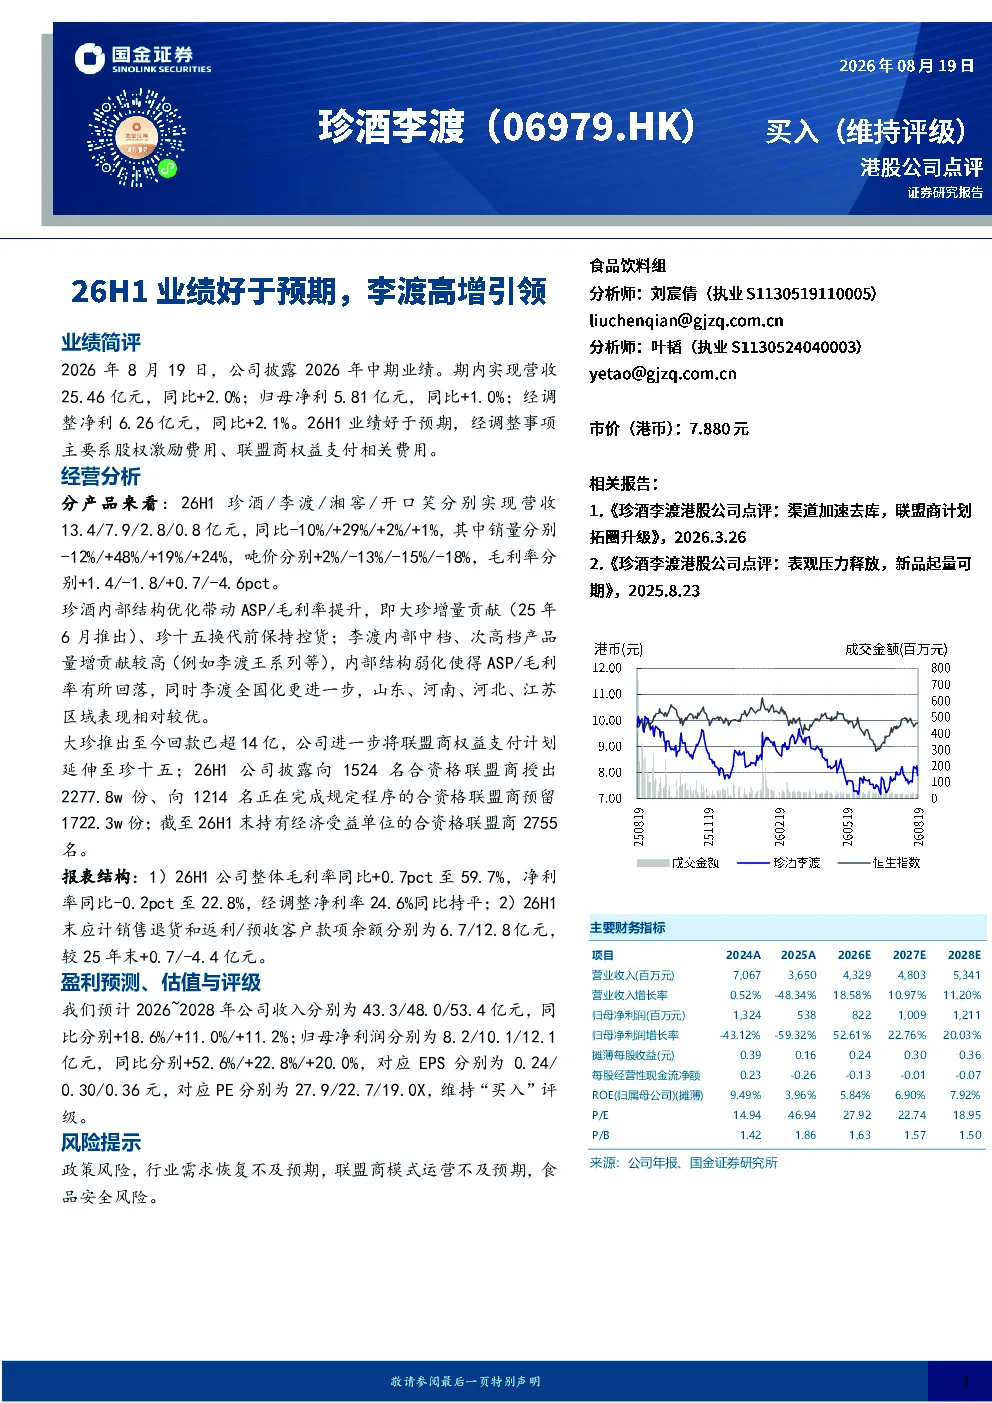
2026年中期业绩好于预期,公司实现营收25.46亿元(同比+2.0%),归母净利5.81亿元(同比+1.0%),经调整净利6.26亿元(同比+2.1%)。主要增长动力来自李渡酒,珍酒表现承压。珍酒大珍系列回款超14亿,但销量下降10%(同比),吨价微升2%;李渡销量增长29%(同比),吨价下降13%,中档及次高档产品贡献主要增长。湘窖和开口笑营收分别增长2%和1%,但毛利率下滑。整体毛利率提升0.7pct至59.7%,净利率下降0.2pct至22.8%,经调整净利率持平于24.6%。
当前白酒行业发展趋势如何?
白酒行业整体呈现结构性分化,高端酒需求持续稳健,中档酒增长潜力大。联盟商模式成为重要渠道策略,如珍酒扩展至珍十五的联盟商权益支付计划。但行业面临政策风险、需求恢复不确定性、食品安全风险等挑战。公司层面,李渡酒成为主要增长引擎,珍酒需提升产品竞争力。湘窖和开口笑需关注毛利率下滑问题。
研报重点分析了哪些方向?
研报重点分析了公司产品表现、渠道策略及财务数据。产品方面,珍酒大珍系列表现亮眼但销量下降,李渡酒销量高增但吨价下滑,中档及次高档产品贡献主要增长。渠道方面,联盟商权益支付计划扩展,覆盖更多合资格联盟商。财务方面,整体毛利率提升,净利率下降,经调整净利率持平,应计销售退货和返利余额增加,预收客户款项减少。
当前市场对白酒行业的现状如何判断?
当前白酒市场呈现高端稳健、中档发力态势,品牌集中度提升,产品结构持续优化。联盟商模式成为行业重要增长点,但需关注运营风险。公司层面,李渡酒成为主要增长动力,珍酒需提升产品竞争力。湘窖和开口笑需关注毛利率下滑问题。整体行业面临政策、需求恢复、食品安全等多重风险。
研报提示了哪些风险?
研报提示的主要风险包括政策风险,如行业监管政策变化可能影响公司经营;行业需求恢复不及预期,可能影响整体销量和收入增长;联盟商模式运营不及预期,如渠道管理、回款效率等问题;食品安全风险,如产品质量问题可能引发负面影响。需密切关注这些风险对公司业绩的影响。