猜你想问
GDS最新研报核心内容是什么?
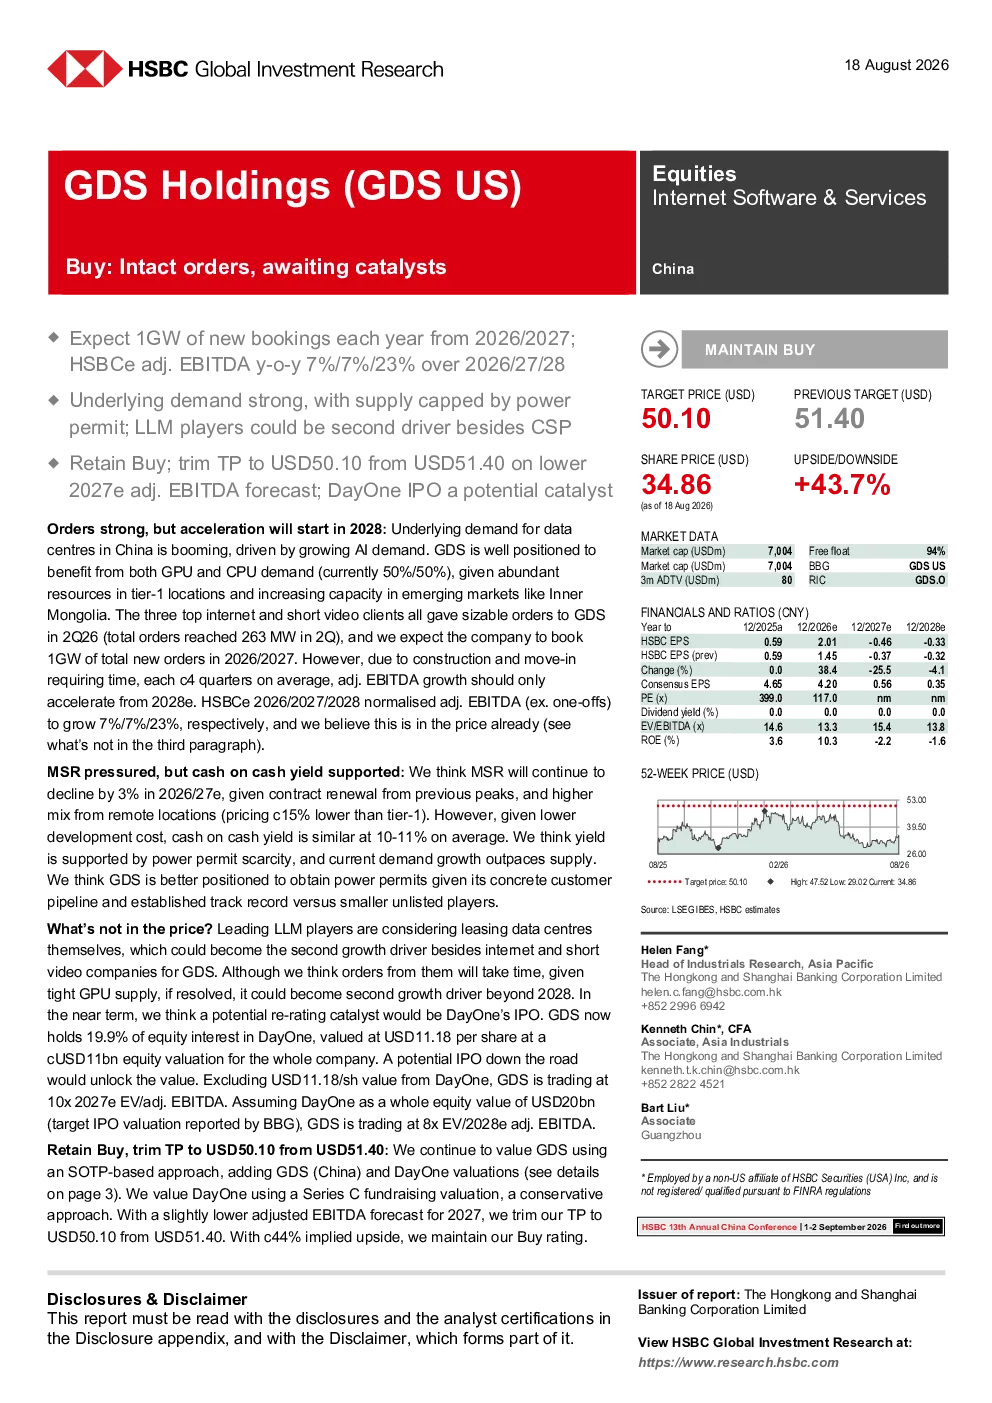
GDS Holdings (GDS US) 获评“买入”评级,目标价50.10美元,较之前的51.40美元下调。公司在中国数据中心市场拥有强劲的订单增长,预计2026/2027年将新增1GW的订单。由于建设周期,调整后EBITDA增长预计将从2028年开始加速,HSBC预计2026/2027/2028年调整后EBITDA将分别增长7%/7%/23%。公司面临的挑战主要来自市场供应受限,但电力许可稀缺性为GDS提供了优势。公司拥有坚实的客户基础和良好的业绩记录,更有利于获得电力许可。此外,大型语言模型(LLM)玩家可能成为GDS的第二增长动力,尽管订单增长需要时间,但鉴于GPU供应紧张,这将成为2028年后的潜在增长点。
数据中心服务商行业发展趋势如何?
中国数据中心市场正经历强劲的订单增长,预计2026/2027年将新增1GW的订单。电力许可稀缺性成为关键竞争因素,GDS凭借坚实的客户基础和良好业绩记录在获取电力许可方面具有优势。大型语言模型(LLM)的兴起为行业带来新的增长动力,尽管订单增长需要时间,但GPU供应紧张将推动2028年后的潜在增长。市场供应受限是主要挑战,但行业整体仍处于快速发展阶段,未来增长潜力巨大。
研报重点分析了哪些方向?
研报重点分析了GDS在中国数据中心市场的订单增长、EBITDA增长预期、电力许可获取优势、大型语言模型(LLM)带来的第二增长动力以及与DayOne的关联价值。报告指出GDS预计2026/2027年将新增1GW订单,调整后EBITDA增长预计将从2028年开始加速。GDS在电力许可稀缺的市场环境中具有优势,客户基础坚实,业绩记录良好。此外,研报还探讨了LLM玩家可能成为GDS的第二增长动力,以及DayOneIPO对GDS估值的潜在影响。
当前数据中心市场现状如何判断?
当前数据中心市场供应受限,电力许可稀缺性为GDS提供了竞争优势。公司在中国市场拥有强劲的订单增长,预计2026/2027年将新增1GW订单。调整后EBITDA增长预计将从2028年开始加速,HSBC预计2026/2027/2028年调整后EBITDA将分别增长7%/7%/23%。大型语言模型(LLM)的兴起为行业带来新的增长动力,但订单增长需要时间。市场整体处于快速发展阶段,未来增长潜力巨大,但竞争也日益激烈。
研报提示了哪些主要风险?
研报提示的主要风险包括新订单获取失败、500MW MOU订单最终化延迟、新产能交付不及预期、DayOne增长放缓、芯片短缺影响数据中心利用率、互联网和短视频客户新数据中心招标放缓、资本支出融资失败以及价格竞争加剧导致利润率下降。此外,市场供应受限也是公司面临的主要挑战之一。尽管GDS在电力许可稀缺的市场环境中具有优势,但行业竞争加剧和宏观经济波动可能对公司业绩产生不利影响。