猜你想问
这份研报主要讲了什么内容?
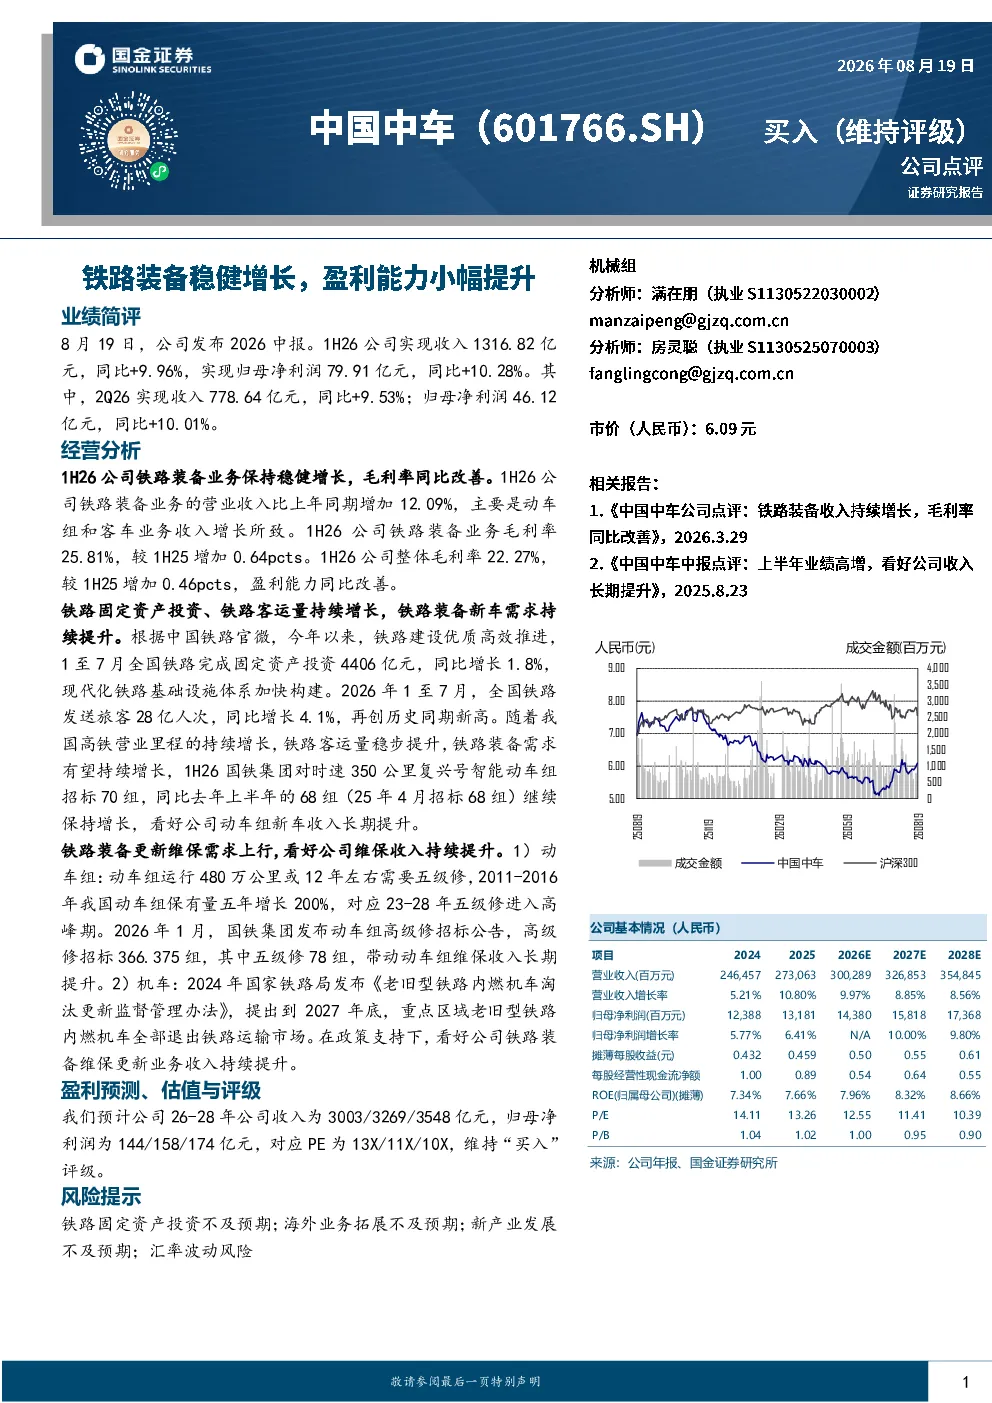
这份研报主要分析了铁路装备行业的稳健增长态势,指出2026年上半年公司实现收入1316.82亿元,同比增长9.96%;归母净利润79.91亿元,同比增长10.28%。报告重点分析了铁路装备业务收入同比增长12.09%,主要来自动车组和客车业务增长,毛利率提升至25.81%,整体毛利率提升至22.27%,盈利能力改善。同时,报告还探讨了市场需求和维保需求,指出铁路固定资产投资和客运量持续增长,推动铁路装备需求提升,动车组五级修进入高峰期,带动维保收入长期增长。此外,报告还预测了公司2026-2028年的收入和净利润,并维持‘买入’评级。
铁路装备行业的发展趋势如何?
铁路装备行业的发展趋势向好。首先,铁路固定资产投资和客运量持续增长,推动铁路装备需求提升。其次,随着高铁里程增长,铁路装备需求有望持续提升。此外,动车组五级修进入高峰期,带动维保收入长期增长。最后,老旧型铁路内燃机车淘汰政策推动维保业务收入提升。这些因素共同支撑了铁路装备行业的稳健增长。
研报重点分析了哪些方向?
研报重点分析了铁路装备业务的增长情况、市场需求和维保需求。在铁路装备业务方面,报告指出1H26铁路装备业务收入同比增长12.09%,主要来自动车组和客车业务增长,毛利率提升至25.81%,整体毛利率提升至22.27%,盈利能力改善。在市场需求方面,报告指出铁路固定资产投资和客运量持续增长,推动铁路装备需求提升。在维保需求方面,报告指出动车组五级修进入高峰期,带动维保收入长期增长。
当前铁路装备市场的现状如何?
当前铁路装备市场呈现稳健增长态势。首先,铁路固定资产投资和客运量持续增长,推动铁路装备需求提升。其次,动车组五级修进入高峰期,带动维保收入长期增长。此外,老旧型铁路内燃机车淘汰政策推动维保业务收入提升。这些因素共同支撑了铁路装备市场的增长。同时,报告还指出国铁集团对时速350公里复兴号智能动车组招标70组,同比增加2组,显示铁路装备需求持续提升。
研报提到了哪些风险提示?
研报提到了以下风险提示:首先,铁路固定资产投资不及预期可能影响行业增长。其次,海外业务拓展不及预期可能影响公司收入增长。此外,新产业发展不及预期可能影响公司未来增长潜力。最后,汇率波动风险可能影响公司财务表现。这些风险因素需要投资者关注。