猜你想问
这份研报主要分析了禾盛新材的哪些业务表现?
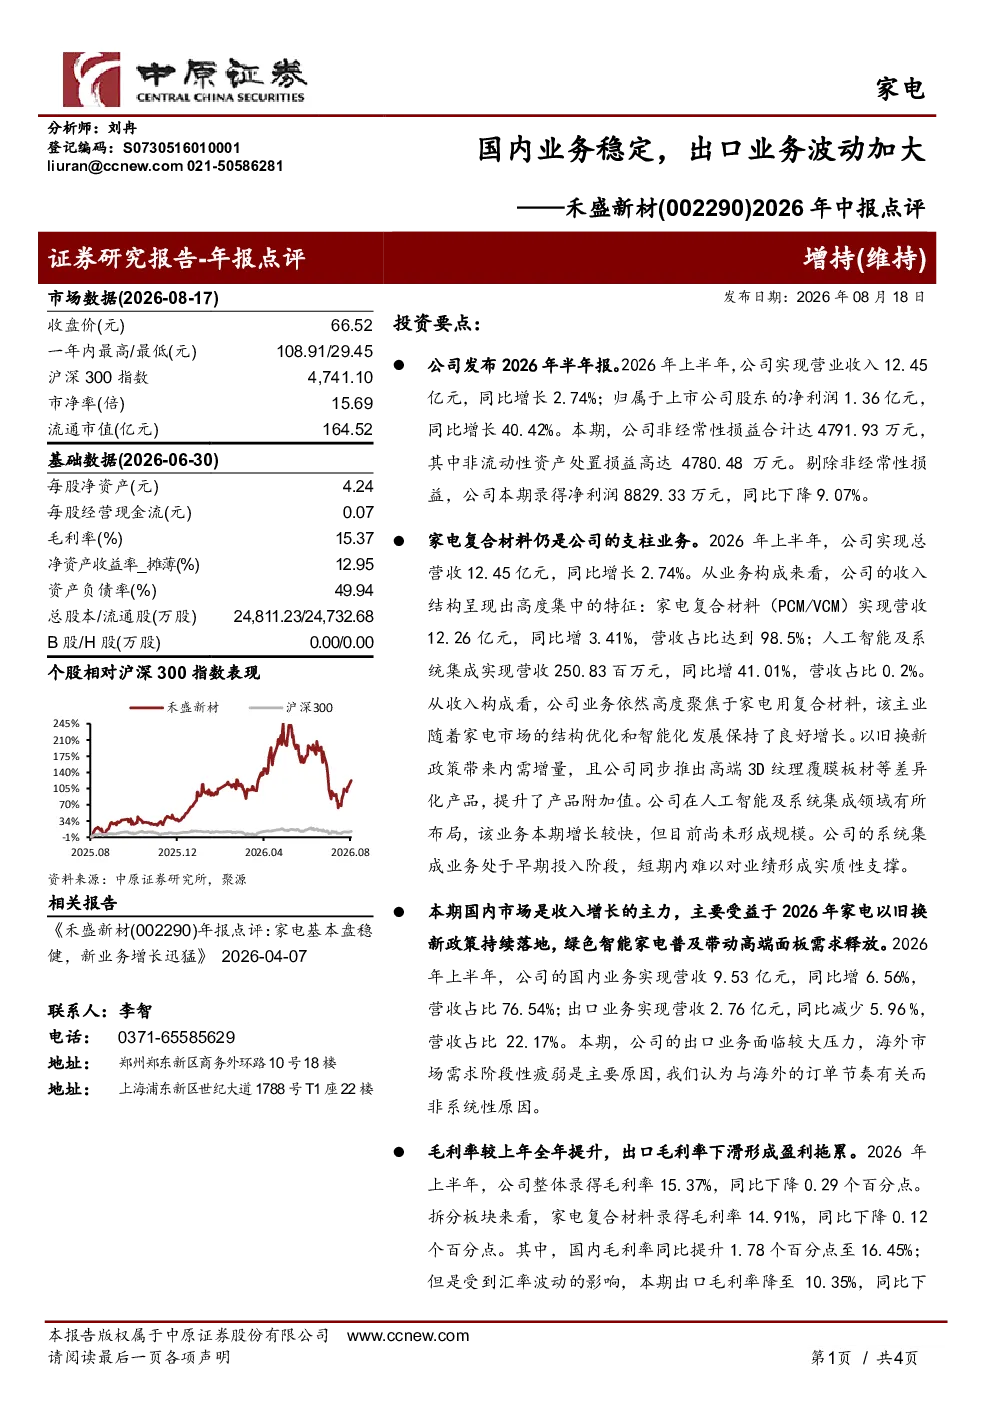
这份研报主要分析了禾盛新材2026年上半年的业务表现。公司在家电复合材料领域表现稳健,营收12.26亿元,同比增长3.41%,占比98.5%。受益于家电市场结构优化、智能化发展和以旧换新政策,高端差异化产品提升附加值。人工智能及系统集成业务营收250.83百万元,同比增长41.01%,但处于早期投入阶段。国内业务营收9.53亿元,同比增长6.56%;出口业务营收2.76亿元,同比减少5.96%,主要因海外市场需求阶段性疲弱。
家电复合材料行业的发展趋势如何?
家电复合材料行业受益于家电市场结构优化、智能化发展和以旧换新政策,高端差异化产品需求提升。行业发展趋势包括智能化、环保化、轻量化等方向。随着消费者对家电产品功能和体验要求的提高,复合材料在家电领域的应用将更加广泛,尤其是在高端产品上。同时,政策支持如以旧换新也为行业发展提供动力。但行业也面临原材料价格波动、技术更新迭代快等挑战。
研报对禾盛新材的核心竞争力有哪些分析?
研报指出禾盛新材在家电复合材料领域深耕二十余年,深度绑定主流家电客户,是其核心竞争力之一。公司能够受益于以旧换新政策,为新业务转型提供基础。此外,公司在高端差异化产品方面有优势,如3D纹理覆膜板材等,提升了产品附加值。同时,公司通过投资海曦技术、海曦智算和熠知电子布局AI领域,为未来增长寻找新的增长点。
当前家电出口市场的现状如何?
当前家电出口市场面临阶段性疲弱,禾盛新材的出口业务营收2.76亿元,同比减少5.96%。主要原因是海外市场需求疲软,订单节奏相关,非系统性原因。这反映了全球家电市场可能存在一定的需求波动或竞争加剧的情况。对于依赖出口的企业,需要关注海外市场的变化,并积极调整市场策略。
研报提示了哪些投资风险?
研报提示了AI业务发展不确定性、原材料价格波动、家电以旧换新补贴力度调整、外需市场持续调整等风险。AI业务虽然被定位为第二增长曲线,但目前尚未形成规模或仍处于亏损状态,其未来发展存在不确定性。原材料价格波动直接影响公司成本,家电以旧换新补贴力度调整可能影响国内市场需求,外需市场持续调整则对出口业务构成压力。