猜你想问
这份研报的核心内容是什么?
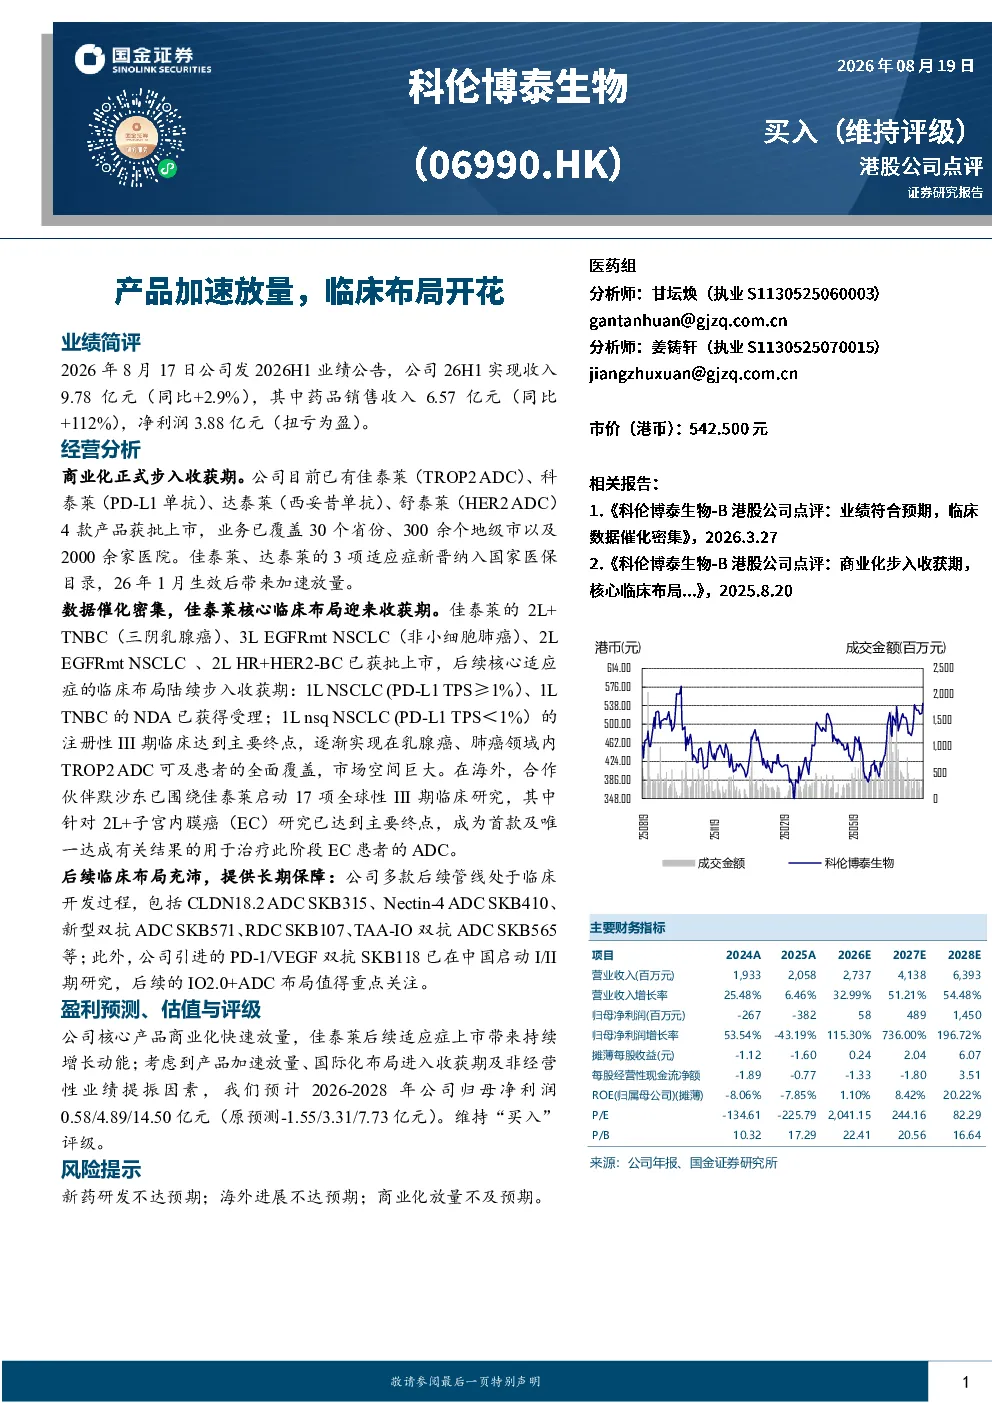
研报显示科伦博泰生物在2026年上半年实现收入9.78亿元,同比增长2.9%,其中药品销售收入6.57亿元,同比增长112%;净利润3.88亿元,扭亏为盈。公司已有4款产品获批上市,覆盖30个省份、300余个地级市及2000余家医院。佳泰莱、达泰莱的3项适应症纳入国家医保目录,加速放量。佳泰莱在2L+TNBC、3L EGFRmt NSCLC等适应症已获批上市,1L NSCLC、1LTNBC的NDA已受理,1LnsqNSCLC的III期临床达主要终点。海外合作默沙东启动17项全球III期临床,2L+子宫内膜癌研究达主要终点。多款ADC及双抗ADC管线处于临床开发,PD-1/VEGF双抗SKB118已启动I/II期研究,IO2.0+ADC布局值得关注。预计2026-2028年归母净利润分别为0.58亿元、4.89亿元、14.50亿元。
ADC药物赛道的发展趋势如何?
ADC药物赛道正快速发展,科伦博泰生物在ADC及双抗ADC管线临床开发方面表现突出。公司佳泰莱已获批多个适应症,并有多款ADC及双抗ADC管线处于临床开发阶段,如PD-1/VEGF双抗SKB118已启动I/II期研究。IO2.0+ADC技术的布局也显示出公司在技术创新方面的持续投入。行业整体来看,ADC药物因其高选择性和高效靶向能力,在肿瘤治疗领域具有广阔的应用前景,未来市场竞争将更加激烈,技术创新和临床疗效提升是关键。
研报重点分析了哪些方向?
研报重点分析了科伦博泰生物的产品商业化进展、临床布局及未来发展潜力。商业化方面,公司已有4款产品获批上市,覆盖多个省份和医院,医保目录纳入加速放量。临床方面,佳泰莱在多个适应症上取得进展,包括2L+TNBC、3L EGFRmt NSCLC等,并启动了17项全球III期临床。未来管线方面,多款ADC及双抗ADC管线处于临床开发,PD-1/VEGF双抗SKB118已启动I/II期研究。此外,研报还预测了公司未来几年的盈利情况,维持“买入”评级。
当前ADC药物市场的现状如何?
当前ADC药物市场正处于快速发展阶段,市场竞争日益激烈。科伦博泰生物作为行业领先企业,已有多款产品获批上市,并在临床布局上取得显著进展。佳泰莱等产品的加速放量,以及多款新型ADC药物的研发,显示出公司在市场中的竞争优势。然而,行业整体仍面临新药研发不达预期、海外进展不达预期、商业化放量不及预期等风险。未来,技术创新和临床疗效提升将是企业竞争的关键。
研报提到了哪些风险提示?
研报提示了科伦博泰生物面临的主要风险,包括新药研发不达预期、海外进展不达预期、商业化放量不及预期。新药研发具有不确定性,临床试验结果可能未达预期,影响产品上市进程。海外市场拓展也面临政策、文化等多重挑战,进展可能不及预期。商业化放量依赖于市场接受度和销售能力,若放量不及预期,将影响公司业绩。此外,行业竞争加剧也可能带来挑战。