猜你想问
这份研报主要分析了哪些核心内容?
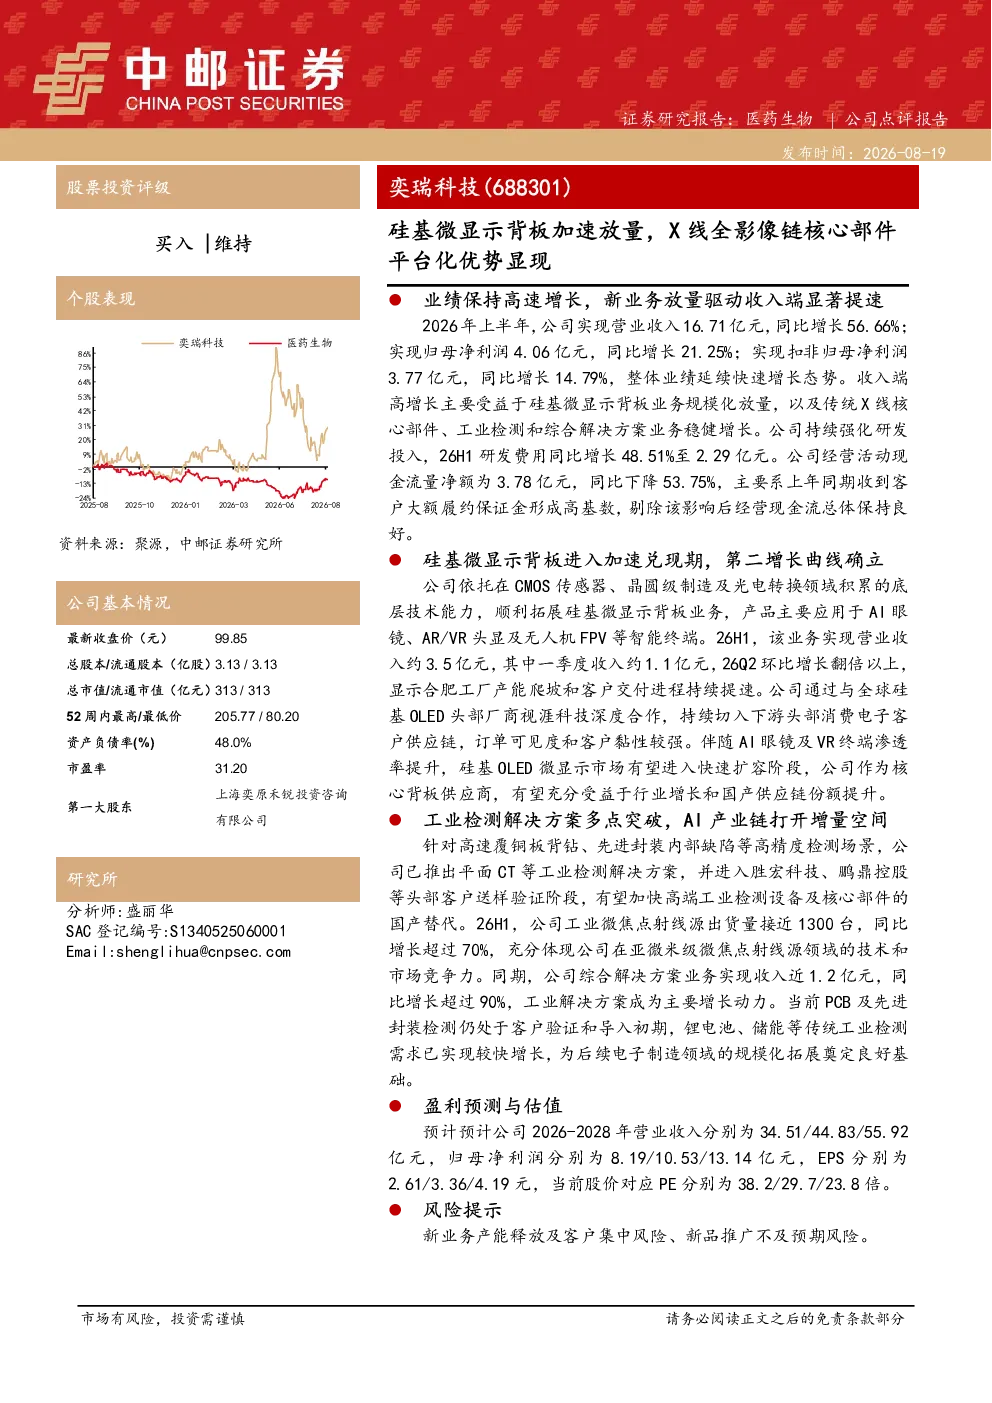
本报告重点分析了奕瑞科技2026年上半年的业绩表现,特别是硅基微显示背板业务的规模化放量,以及X线全影像链核心部件的平台化优势。报告显示公司营收同比增长56.66%至16.71亿元,净利润同比增长21.25%至4.06亿元,主要增长动力来自硅基微显示背板业务,该业务在26H1实现约3.5亿元营收,其中二季度环比增长翻倍以上,显示产能爬坡和客户交付提速。同时,传统X线核心部件、工业检测和综合解决方案业务也保持稳健增长。研发费用同比增长48.51%至2.29亿元,经营现金流总体良好。
硅基微显示背板赛道的发展趋势如何?
硅基微显示背板业务正进入加速兑现期,成为奕瑞科技的第二增长曲线。该业务主要应用于AI眼镜、AR/VR头显及无人机FPV等智能终端,受益于AI眼镜及VR终端渗透率提升,市场有望快速扩容。公司通过与视涯科技合作,持续切入下游头部消费电子客户供应链,合肥工厂产能爬坡和客户交付提速显著。伴随智能终端需求的增长,硅基OLED微显示市场潜力巨大,奕瑞科技作为核心背板供应商将充分受益于这一趋势。
报告中重点分析了哪些业务方向?
报告重点分析了奕瑞科技硅基微显示背板业务的加速放量,以及工业检测解决方案的多点突破。硅基微显示背板业务在26H1实现约3.5亿元营收,二季度环比增长翻倍以上,成为主要增长动力。工业检测解决方案方面,公司已推出平面CT等方案,进入胜宏科技、鹏鼎控股等头部客户送样验证阶段,工业微焦点射线源出货量同比增长超过70%,综合解决方案业务收入同比增长超过90%,成为主要增长动力。PCB及先进封装检测仍处于客户验证初期,锂电池、储能等传统工业检测需求增长较快。
当前硅基微显示背板市场的现状如何?
当前硅基微显示背板市场正处于快速发展阶段,主要应用于AI眼镜、AR/VR头显及无人机FPV等智能终端。奕瑞科技作为核心供应商,依托底层技术能力拓展该业务,通过与视涯科技合作,持续切入下游头部消费电子客户供应链。26H1该业务实现约3.5亿元营收,二季度环比增长翻倍以上,显示产能爬坡和客户交付提速效果显著。AI眼镜及VR终端渗透率提升将进一步推动市场扩容,硅基OLED微显示市场潜力巨大。
研报提示了哪些风险因素?
研报提示的主要风险因素包括新业务产能释放及客户集中风险,以及新品推广不及预期风险。新业务如硅基微显示背板业务尚处于快速发展阶段,存在产能爬坡不及预期和客户集中的风险。同时,新品推广也需要持续的市场验证,存在推广不及预期的可能性。这些风险因素需要关注,但报告并未提供具体的风险应对措施或建议。