猜你想问
这份研报主要分析了国电电力的哪些核心内容?
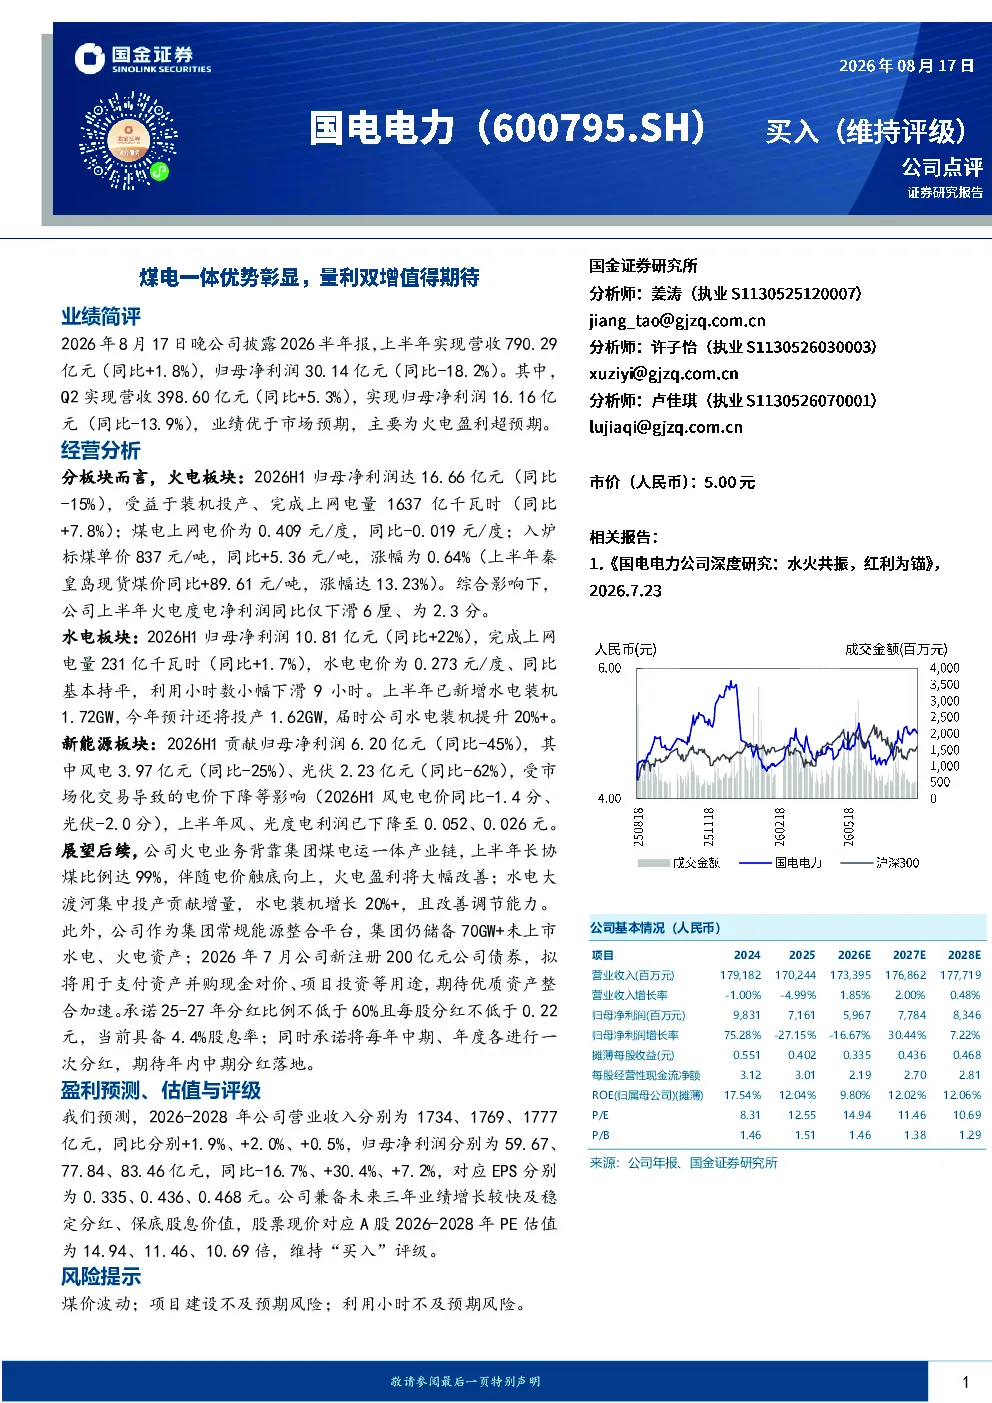
这份研报主要分析了国电电力上半年营收790.29亿元(同比+1.8%)、归母净利润30.14亿元(同比-18.2%)的财务表现。报告指出火电板块盈利超预期,火电板块上半年归母净利润16.66亿元(同比-15%),完成上网电量1637亿千瓦时(同比+7.8%),但火电度电净利润同比下滑6厘。水电板块表现良好,上半年归母净利润10.81亿元(同比+22%),完成上网电量231亿千瓦时(同比+1.7%),水电电价基本持平。新能源板块则贡献归母净利润6.20亿元(同比-45%),风电和光伏分别同比下滑25%和62%。
公用事业赛道未来发展趋势如何?
公用事业赛道中,火电业务受益于集团煤电运一体产业链优势,上半年长协煤比例达99%,电价触底向上将大幅改善火电盈利。水电装机增长20%+,调节能力提升。集团仍储备70GW+未上市水电、火电资产,计划通过发行200亿元公司债券用于资产并购和项目投资,期待优质资产整合加速。新能源板块虽然表现不佳,但仍是未来发展方向之一,需关注其长期发展潜力。
研报重点分析了国电电力的哪些方面?
研报重点分析了国电电力的火电、水电、新能源三大板块的财务表现及未来展望。火电板块因煤电运一体化优势盈利超预期,但度电净利润下滑;水电板块盈利增长显著,调节能力提升;新能源板块受市场波动影响同比下滑。此外,报告还关注了公司未来三年(2026-2028年)的盈利预测及估值,预测营业收入和归母净利润将稳步增长,对应PE估值逐步下降,维持‘买入’评级。
当前市场对国电电力的现状判断是什么?
当前市场对国电电力的判断显示,公司上半年营收和火电盈利超预期,但净利润同比下滑,主要受火电度电净利润下滑拖累。水电板块表现亮眼,新能源板块面临挑战。公司具备煤电运一体化产业链优势,长协煤比例高,电价触底回升将改善盈利。同时,公司计划通过发债并购资产,并承诺未来三年分红比例不低于60%,具备稳定分红价值。整体来看,公司基本面稳健,未来增长可期。
研报提示了哪些主要风险?
研报提示了国电电力面临的主要风险包括:煤价波动风险,煤炭价格大幅上涨将直接影响火电盈利能力;项目建设不及预期风险,新项目可能面临进度延迟或成本超支问题;利用小时不及预期风险,火电和水电发电小时数低于预期将影响收入和利润水平。此外,新能源板块的市场波动也可能对公司整体业绩产生影响,需密切关注相关风险因素。