猜你想问
这份研报主要分析了哪些内容?
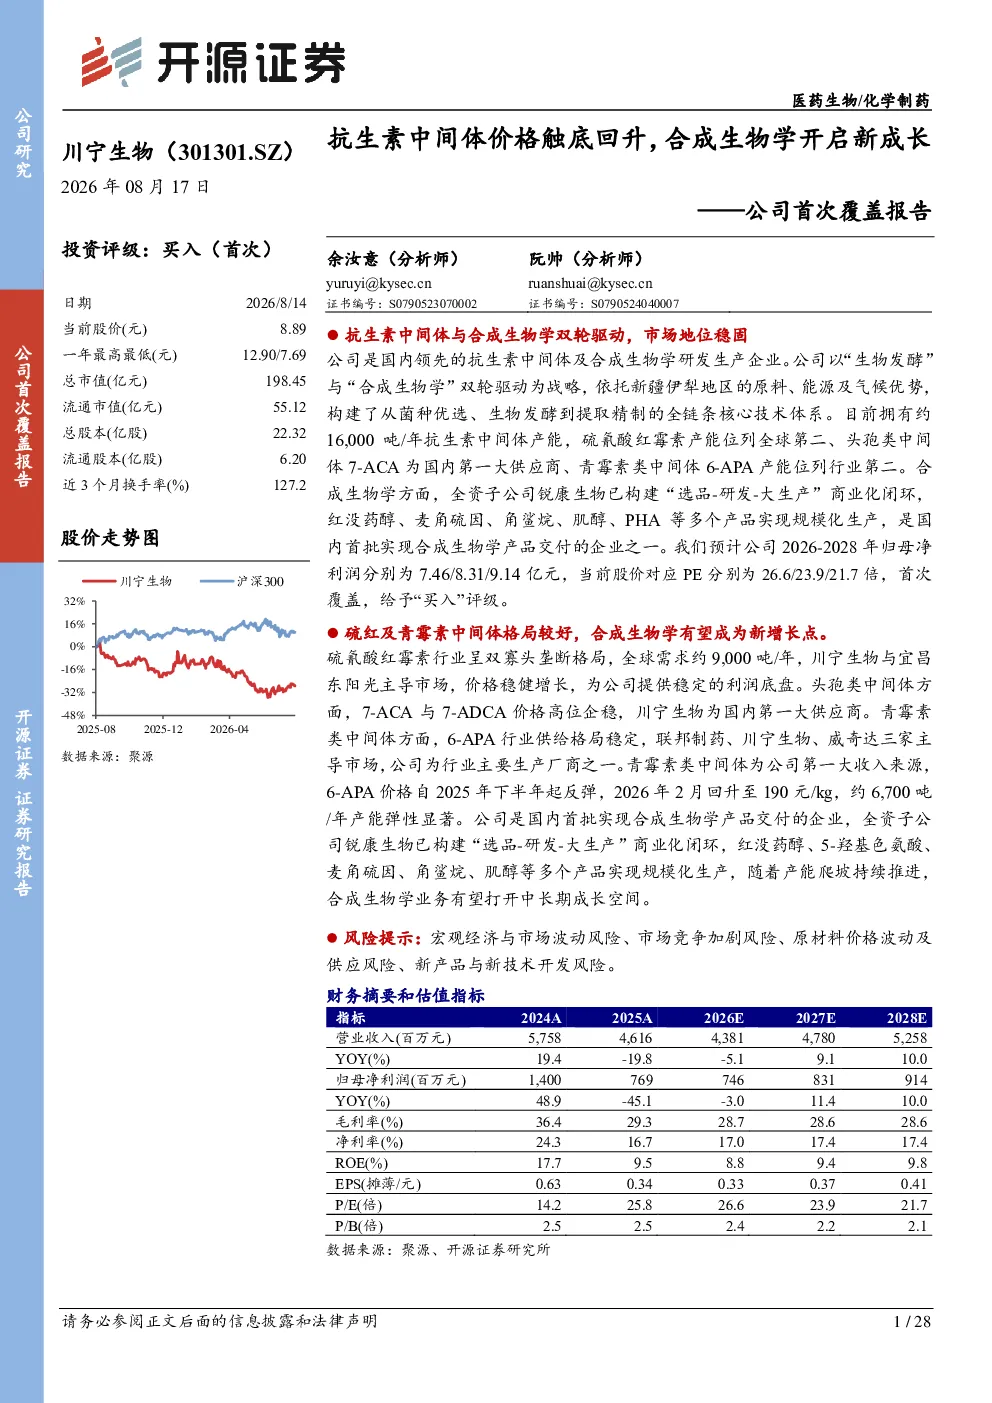
这份研报主要分析了川宁生物的核心业务及市场地位,包括其在抗生素中间体领域的规模领先地位和产品类型,以及合成生物学方面的商业化闭环和产品规模化生产情况。报告还探讨了公司财务状况,指出2025年业绩受产品价格下降影响有所下滑,但整体经营向好,期间费用率下降,研发费用率提升。此外,报告强调了公司的竞争优势,如新疆基地的成本优势、全链条核心技术体系,以及与上海金珵科技的战略合作。最后,报告给出了研究结论,认为公司市场地位稳固,随着产品价格回升和产能释放,营收利润将缓步回升,合成生物学业务将成为重要增长极。
抗生素中间体行业发展趋势如何?
抗生素中间体行业发展趋势显示,硫氰酸红霉素市场呈双寡头垄断格局,价格稳健增长。头孢类中间体如7-ACA与7-ADCA价格高位企稳,川宁生物作为国内最大供应商,市场地位稳固。青霉素类中间体6-APA行业供给格局稳定,川宁生物为行业主要生产厂商之一,其价格自2025年下半年起反弹,2026年2月回升至190元/kg,产能弹性显著。整体来看,抗生素中间体行业集中度较高,头部企业凭借技术优势和成本控制能力,市场地位相对稳固,价格波动与供需关系密切相关。
报告重点分析了川宁生物的哪些方面?
报告重点分析了川宁生物的两大业务板块:抗生素中间体和合成生物学。在抗生素中间体方面,报告详细介绍了公司在硫氰酸红霉素、头孢类中间体7-ACA、青霉素类中间体6-APA等产品的市场地位和产能优势,并指出6-APA价格回升为公司带来机遇。在合成生物学方面,报告强调了川宁生物全资子公司锐康生物已构建“选品-研发-大生产”商业化闭环,多个产品实现规模化生产,如红没药醇、麦角硫因等,展现了中长期成长潜力。此外,报告还分析了公司的成本优势、技术壁垒和智能计算机+战略布局等竞争优势。
当前抗生素中间体市场现状如何?
当前抗生素中间体市场现状显示,硫氰酸红霉素市场由川宁生物和宜昌东阳光主导,呈现双寡头垄断格局,价格保持稳健增长。头孢类中间体7-ACA与7-ADCA价格高位企稳,川宁生物作为国内最大供应商,市场份额领先。青霉素类中间体6-APA行业供给格局稳定,川宁生物为重要生产厂商,其价格自2025年下半年起反弹,2026年2月回升至190元/kg,约6,700吨/年产能具有弹性。整体来看,抗生素中间体行业集中度较高,头部企业凭借技术、成本和产能优势,市场地位稳固,价格波动与供需关系密切相关。
研报提示了哪些风险?
研报提示了宏观经济与市场波动风险,市场竞争加剧风险,原材料价格波动及供应风险,以及新产品与新技术开发风险。宏观经济波动可能影响下游需求和企业经营,市场竞争加剧可能压缩利润空间,原材料价格波动和供应不稳定可能增加生产成本,新产品与新技术开发存在不确定性,可能影响未来业绩表现。这些风险需投资者关注,并在投资决策中充分考虑。