猜你想问
这份研报的核心内容是什么?
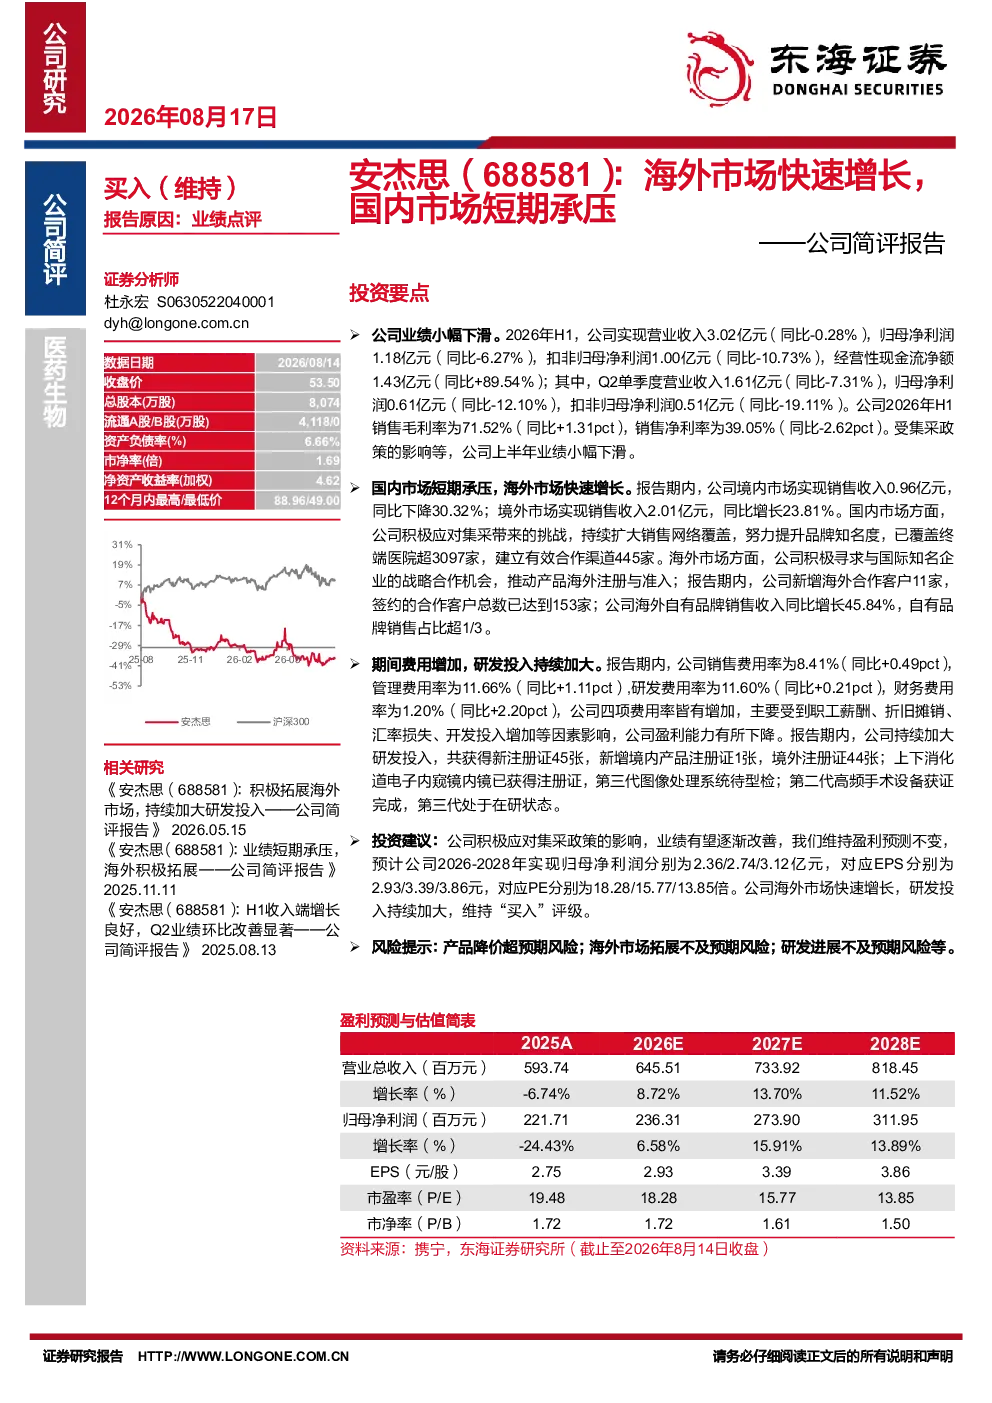
该研报分析公司2026年H1业绩小幅下滑,国内市场受集采政策影响销售收入同比下降30.32%,但海外市场销售收入同比增长23.81%。公司积极应对集采挑战,覆盖终端医院超3097家,海外合作客户达153家,自有品牌销售占比超1/3。期间费用增加,研发投入持续加大,报告期获得新注册证45张,上下消化道电子内窥镜已获注册证,第三代图像处理系统待型检。
该行业的发展趋势如何?
报告显示国内市场受集采政策影响较大,但海外市场快速增长,表明行业在政策压力下加速全球化布局。公司通过拓展海外市场及加大研发投入应对挑战,未来需关注产品降价、海外市场拓展及研发进展等风险。行业整体呈现国内承压、海外扩张的分化态势。
研报重点分析了哪些方向?
研报重点分析了公司在集采政策下的业绩表现,特别是国内市场收入下滑与海外市场增长的反差。同时关注公司研发投入、新注册证获取、产品线布局(上下消化道电子内窥镜、第三代图像处理系统)以及市场覆盖情况,评估其应对政策变化和拓展国际市场的策略。
当前市场对该公司有何判断?
市场判断公司短期受国内集采政策影响承压,但长期发展潜力在于海外市场的快速增长。公司通过多元化市场布局和持续研发创新,展现出一定的抗风险能力。需关注其海外市场拓展速度、产品竞争力及研发成果转化,这些因素将影响其未来业绩表现。
研报提示了哪些风险?
研报提示的主要风险包括产品降价超预期,可能导致利润空间压缩;海外市场拓展不及预期,影响收入增长目标;研发进展不及预期,可能影响产品竞争力及市场布局。此外,期间费用增加也对盈利能力构成一定压力。
你可能感兴趣
公司简评报告:国内市场企稳向好,海外市场快速增长
医药生物东海证券2026-09-16
公司简评报告:国内业务短期承压,海外市场增长良好
医药生物东海证券2026-05-26
公司简评报告:业绩短期承压,批签发量快速增长
医药生物东海证券2024-09-02
公司简评报告:业绩短期承压,海外积极拓展
东海证券2025-11-10
比亚迪2025年中报点评:2Q25国内市场经营短期承压,仍需重点关注海外市场表现
中泰证券2025-08-30
2025年中报点评2Q25国内市场经营短期承压,仍需重点关注海外市场表现
中泰证券2025-08-29
半年报点评:国内市场短期承压,海外市场延续增长,期待AQ-400新品放量
国盛证券2025-09-07
公司信息更新报告:国内市场短期承压,公司内生、外延谋篇长远发展
开源证券2022-03-31
公司信息更新报告:业绩短期承压,数据要素与海外市场有望迎来突破
信息技术开源证券2024-04-13
公司事件点评报告:业绩短期承压,海外市场有望打开新成长空间
机械设备华鑫证券2024-04-30