猜你想问
这份研报主要分析了铜市场的哪些方面?
这份研报主要分析了铜市场的宏观利多因素、铜价高位震荡的行情、供应端矿紧格局、需求端淡季特征以及库存端非美去库美国累库的格局。报告回顾了上周铜价走势,指出宏观面通胀降温压制加息预期,供应端矿端偏紧,需求端下游采购意愿不足,库存端国内外差异明显。展望后市,报告认为矿端负TC与非美低库存为铜价提供支撑,短期铜价有望延续震荡偏强,需关注美国关税政策及旺季需求。
铜行业未来发展趋势如何?
铜行业未来发展趋势需关注宏观政策变化、供需关系演变及库存流动。当前宏观面通胀降温或影响美联储加息节奏,对铜价形成利好。供应端,矿端紧张格局短期内难改,TC持续走低反映矿企压力,但全球产量增长不及预期。需求端,铜材价格下降、产能利用率低显示淡季特征,下游采购谨慎。库存方面,美国虹吸全球库存的趋势持续,非美市场去库对价格有支撑。未来需关注美国关税政策落地、美联储议息及“金九银十”需求改善情况。
研报重点分析了铜市场的哪些核心数据?
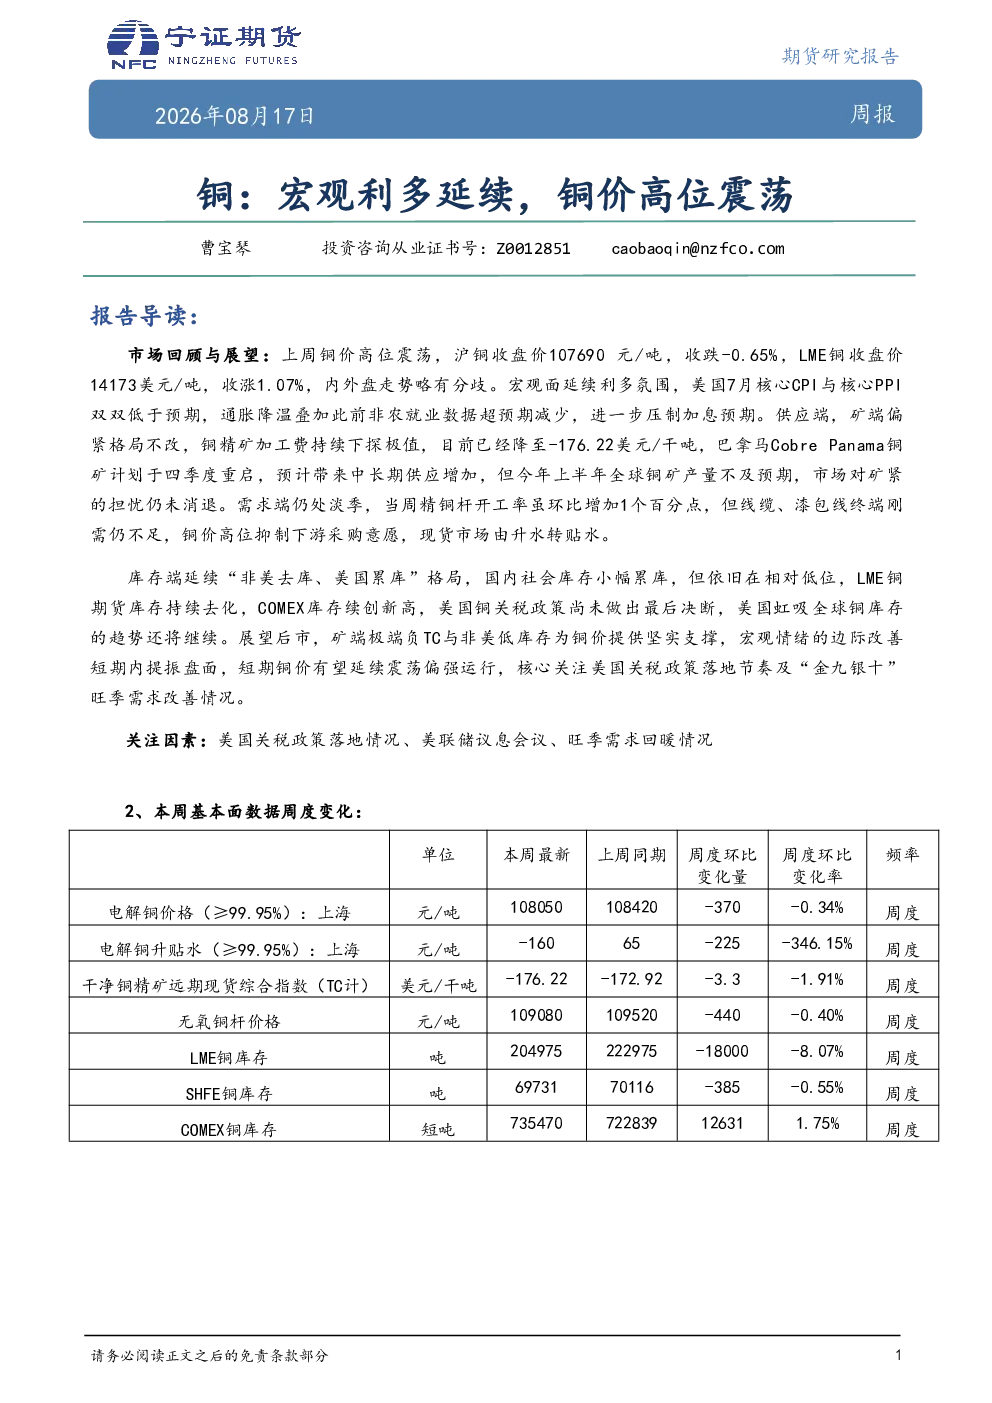
研报重点分析了铜市场的核心数据,包括电解铜价格、升贴水、铜精矿加工费、无氧铜杆价格以及国内外库存数据。数据显示上周沪铜收跌、LME铜收涨,内外盘走势分歧。铜精矿加工费持续下探至-176.22美元/干吨,反映矿企压力。国内社会库存小幅累库但依旧低位,LME铜期货库存持续去化,COMEX库存续创新高,显示美国库存增长对全球市场的影响。精铜杆开工率环比增加但成交量清淡,表明下游采购意愿不足。
当前铜市场的主要现状是什么?
当前铜市场的主要现状是高位震荡与结构性分化并存。宏观面通胀降温压制加息预期,为铜价提供支撑。供应端,矿端偏紧格局不改,TC持续走低,巴拿马铜矿重启预期难改上半年产量不足,市场对矿紧担忧仍在。需求端,铜材价格环比下降,产能利用率维持低位,下游采购意愿不足,现货市场由升水转贴水。库存端呈现“非美去库、美国累库”格局,国内社会库存低位,LME库存去化,COMEX库存创新高,美国关税政策影响下库存虹吸效应持续。
研报提示了哪些投资风险?
研报提示了铜市场的主要投资风险,包括美国关税政策的不确定性、美联储议息会议的走向以及旺季需求回暖的持续性。美国关税政策是影响全球铜库存流动的关键因素,若政策调整可能导致美国库存进一步增长,对非美市场形成压力。美联储议息会议结果将影响宏观情绪和加息预期,进而影响铜价。此外,铜需求端的淡季特征和下游采购意愿不足,可能影响“金九银十”的旺季需求恢复情况,需关注需求端的实际改善力度。