猜你想问
2026年第二季度中国银行业绩前瞻报告主要说了什么?
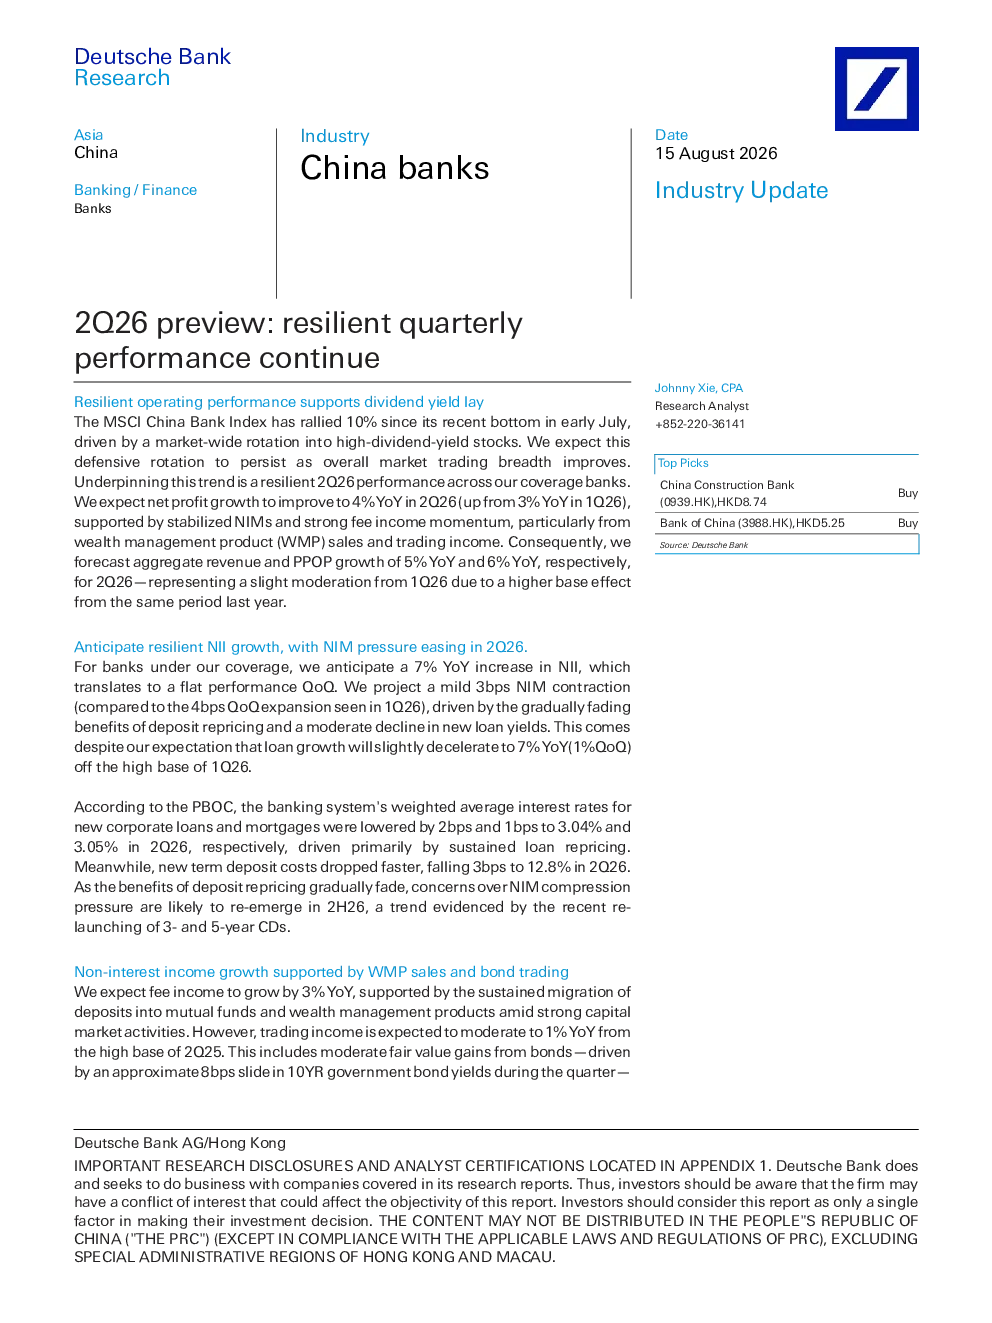
该报告主要分析了2026年第二季度中国银行业的业绩前瞻。报告指出,银行季度业绩预计将保持韧性,主要受市场转向高股息率股票的推动,整体市场交易广度将有所改善。预计银行净利润同比增长4%,主要得益于净息差稳定和手续费收入增长,特别是财富管理产品和交易收入的增长。净息差预计将温和收缩3个基点,主要受存款重新定价效益消退和新贷款收益率下降的推动。手续费收入预计同比增长3%,主要受资本市场活动推动的存款转入共同基金和财富管理产品的支持。交易收入预计同比增长1%,主要受债券公允价值收益和子公司投资收益放缓的推动。拨备利润率预计同比增长6%,整体资产质量将保持稳定,不良贷款率基本持平。报告还推荐国有银行优于中小银行,中国银行和工商银行将引领市场,主要受利润增长较高和强劲的非利息收入的推动。
中国银行业在2026年第二季度的行业发展趋势如何?
根据报告,2026年第二季度中国银行业将呈现稳健的发展趋势。首先,银行季度业绩预计将保持韧性,主要得益于市场对防御性资产的偏好,以及银行自身经营效率的提升。其次,盈利增长预期良好,净利润同比增长4%,主要支撑来自净息差稳定和手续费收入增长,特别是财富管理产品和交易收入的贡献。此外,非利息收入也将保持增长,但增速有所放缓,主要受资本市场活动变化和交易收入结构调整的影响。最后,资产质量预计将保持稳定,不良贷款率基本持平,拨备利润率将保持6%的同比增长,为银行提供加强拨备缓冲的空间。总体来看,中国银行业在2026年第二季度的发展趋势积极,但仍需关注市场环境和经营策略的调整。
报告重点分析了哪些银行?
报告重点分析了中国银行业的整体业绩前瞻,并特别推荐国有银行表现优于中小银行。在具体银行方面,报告预计中国银行和工商银行将引领市场,主要受利润增长较高和强劲的非利息收入的推动。中国银行的表现预计将主要得益于利润增长较高和强劲的非利息收入,而工商银行则主要受利润增长较高和强劲的跨境手续费收入的推动。报告指出,国有银行能够更好地把握企业信贷需求增长和财政支出上升带来的机遇,因此在整体业绩上预计将优于中小银行。此外,报告还强调了银行在拨备方面的稳健性,预计拨备利润率将保持6%的同比增长,为银行提供加强拨备缓冲的空间。
当前中国银行业市场现状如何?
当前中国银行业市场现状呈现稳健态势,主要表现在以下几个方面:首先,银行季度业绩预计将保持韧性,主要受市场转向高股息率股票的推动,整体市场交易广度将有所改善。其次,盈利增长预期良好,净利润同比增长4%,主要得益于净息差稳定和手续费收入增长,特别是财富管理产品和交易收入的贡献。此外,非利息收入也将保持增长,但增速有所放缓,主要受资本市场活动变化和交易收入结构调整的影响。最后,资产质量预计将保持稳定,不良贷款率基本持平,拨备利润率将保持6%的同比增长,为银行提供加强拨备缓冲的空间。总体来看,中国银行业市场现状积极,但仍需关注市场环境和经营策略的调整。
该研报提示哪些风险?
该研报提示了中国银行业在2026年第二季度可能面临的风险。首先,净息差预计将温和收缩3个基点,主要受存款重新定价效益消退和新贷款收益率下降的推动,这可能对银行的盈利能力产生一定影响。其次,非利息收入增速有所放缓,主要受资本市场活动变化和交易收入结构调整的影响,这可能对银行的收入增长构成压力。此外,虽然整体资产质量预计将保持稳定,但不良贷款率仍需持续关注,尤其是经济环境变化可能带来的潜在风险。最后,拨备利润率的增长虽然稳健,但仍需关注银行是否能够有效管理拨备水平,以应对潜在的风险冲击。总体来看,报告提示的风险主要集中在净息差收缩、非利息收入增速放缓和资产质量稳定性方面。