猜你想问
这份报告主要分析了什么内容?
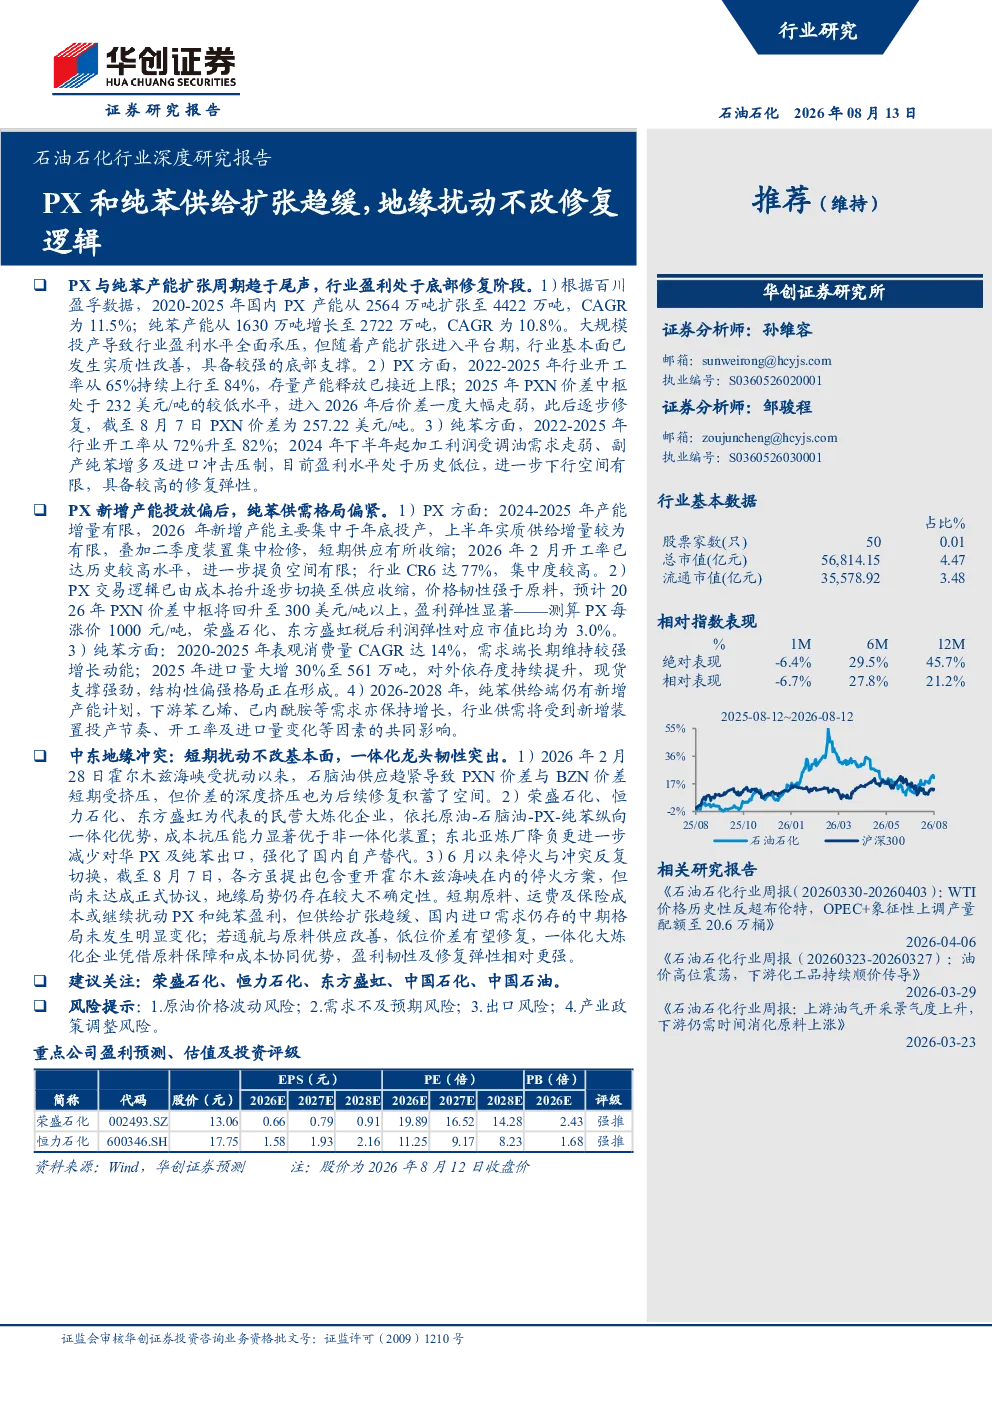
这份报告深度分析了石油石化行业中的PX和纯苯行业。报告指出PX产能扩张周期已趋于尾声,行业盈利处于底部修复阶段,供给端扩张趋缓,2024-2025年新增产能有限,2026年将集中投放;需求端PTA占PX消费量97%,增速放缓,聚酯提供稳定间接需求。预计2026年PX行业维持供需偏紧,2027-2028年边际改善,加工利润有望修复上行。纯苯行业供给端产能持续快速扩张,但未来增速将放缓,2026-2028年仍有大量新增产能计划,需求端保持快速增长,苯乙烯是最大消费领域。预计2026-2028年纯苯行业维持结构性偏紧格局,景气度有望触底反弹。报告还分析了地缘冲突对行业的短期扰动及中长期影响,指出一体化龙头企业凭借原料保障和成本协同优势,盈利韧性及修复弹性相对更强。
PX和纯苯行业的未来发展趋势如何?
PX和纯苯行业的未来发展趋势显示供给扩张趋缓,需求端保持稳健增长。PX行业产能扩张周期已接近尾声,2026年前后将进入集中投放阶段,而需求端PTA占比高但增速放缓,聚酯提供稳定间接需求。预计2026年PX行业将维持供需偏紧,2027-2028年边际改善,加工利润有望修复上行。纯苯行业供给端未来增速将放缓,2026-2028年仍有大量新增产能计划,但需求端保持快速增长,苯乙烯是最大消费领域。预计2026-2028年纯苯行业将维持结构性偏紧格局,景气度有望触底反弹。整体来看,芳烃产业链正迎来盈利修复的拐点,核心驱动力在于供给扩张放缓与需求端的稳健增长。
报告中重点分析了哪些方向?
报告中重点分析了PX和纯苯行业的供需格局及盈利修复逻辑。PX行业方面,报告关注产能扩张周期趋于尾声、行业盈利处于底部修复阶段、供给端扩张趋缓、需求端PTA占比高但增速放缓等特点,预计2026年维持供需偏紧,2027-2028年边际改善,加工利润有望修复上行。纯苯行业方面,报告关注供给端产能持续快速扩张但未来增速将放缓、需求端保持快速增长、苯乙烯是最大消费领域等特点,预计2026-2028年维持结构性偏紧格局,景气度有望触底反弹。此外,报告还分析了地缘冲突对行业的短期扰动及中长期影响,指出一体化龙头企业凭借原料保障和成本协同优势,盈利韧性及修复弹性相对更强。
当前PX和纯苯市场的现状如何?
当前PX和纯苯市场的现状显示供需格局正在发生变化。PX行业产能扩张周期已趋于尾声,供给端扩张趋缓,2024-2025年新增产能有限,2026年将集中投放;需求端PTA占PX消费量97%,增速放缓,聚酯提供稳定间接需求。2025年PXN价差中枢处于232美元/吨,截至8月7日为257.22美元/吨,PX对外依赖度达20%。纯苯行业供给端产能持续快速扩张,但未来增速将放缓,2026-2028年仍有大量新增产能计划;需求端保持快速增长,2025年纯苯进口量达561万吨,同比增长30.03%,进口依赖度加深。整体来看,PX和纯苯行业均处于供需结构调整阶段,芳烃产业链正迎来盈利修复的拐点。
投资该行业需要注意哪些风险?
投资PX和纯苯行业需要注意以下风险:首先,地缘冲突可能对行业造成短期扰动,影响供应链稳定性和产品价格波动。其次,PX和纯苯行业对进口依赖度较高,PX对外依赖度达20%,纯苯进口依赖度加深,国际市场波动可能传导至国内市场。再次,行业产能扩张存在不确定性,虽然未来增速将放缓,但2026-2028年仍有大量新增产能计划,可能加剧供需矛盾。此外,下游需求增速放缓或结构调整可能影响行业盈利能力,特别是PTA占比高但增速放缓,聚酯出口增速放缓可能影响PX需求。最后,一体化龙头企业虽然具备原料保障和成本协同优势,但投资规模大,财务风险需关注。投资者需密切关注行业供需变化、国际市场动态及政策调整等因素。