猜你想问
这份研报主要讲了什么内容?
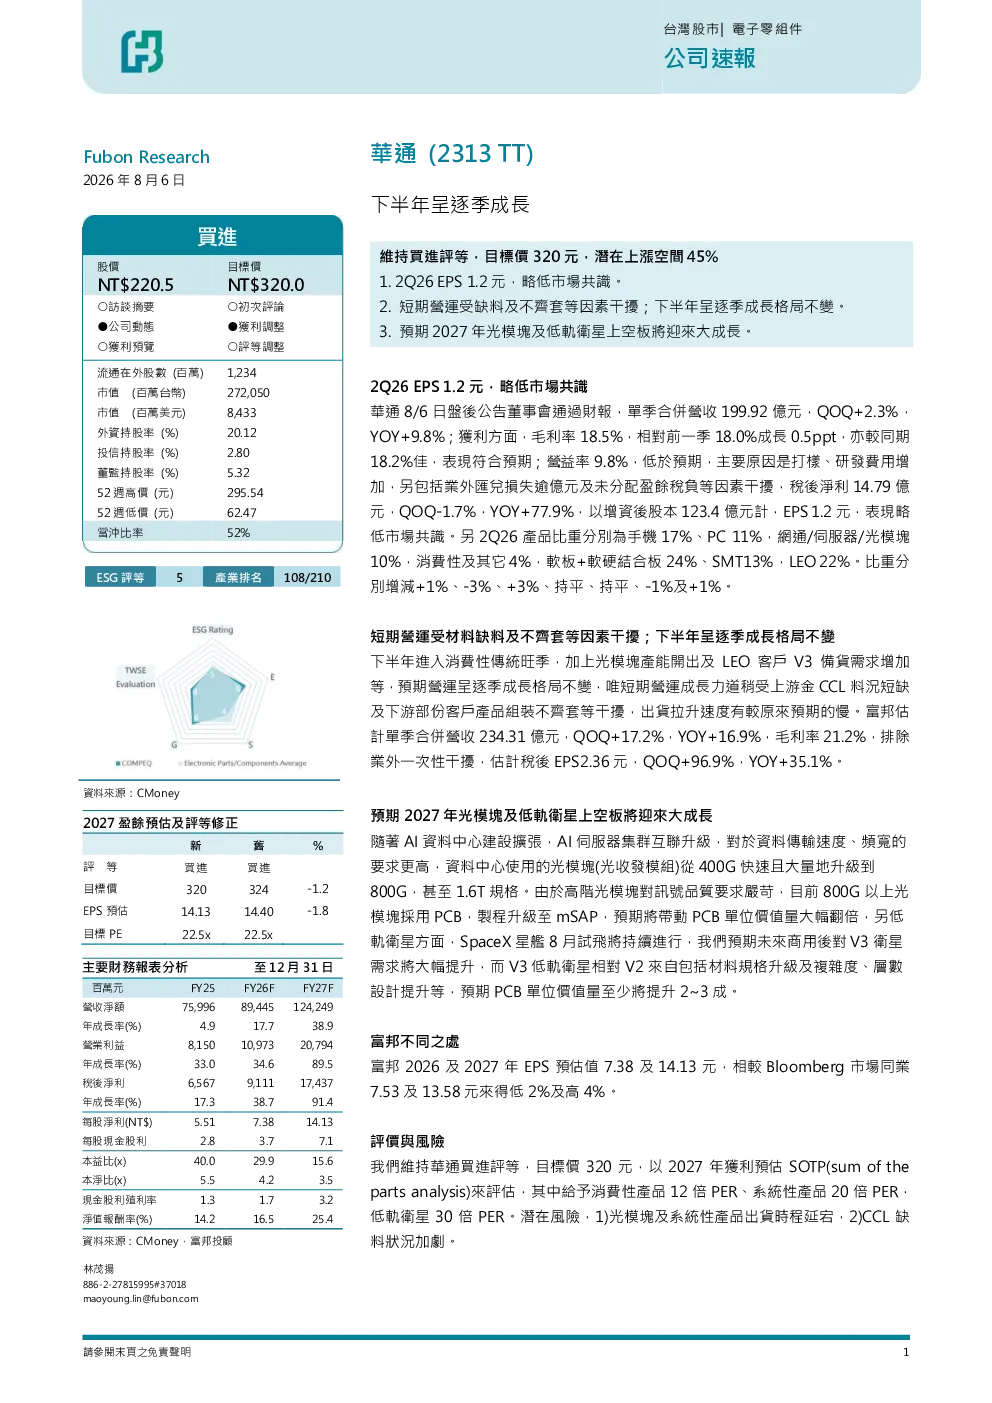
这份研报主要分析了华通(2313 TT)2026年第二季度的运营结果。报告显示,单季合并营收199.92亿元,环比增长2.3%,同比增长9.8%;毛利率为18.5%,提升了0.5个百分点;营益率为9.8%,略低于市场预期,主要原因是打样、研发费用增加,以及汇兑损失和税负影响。产品结构方面,软板+软硬结合板占比最高,达到24%,其次是LEO 22%,手机17%,PC 11%,网通/服务器/光模块10%,消费性及其他4%,SMT 13%。短期运营受材料缺料等因素影响,但下半年预计逐季成长格局不变,富邦估计单季合并营收将达到234.31亿元,环比增长17.2%,同比增长16.9%,毛利率21.2%,税后EPS 2.36元,环比增长96.9%,同比增长35.1%。
报告中的行业发展趋势如何?
报告预测2027年光模块及低轨卫星上空板将迎来大成长。主要原因是AI数据中心建设扩张带动800G光模块需求,推动PCB单位价值量大幅翻倍。在低轨卫星方面,SpaceX星舰试飞后,V3卫星需求预期大幅提升,单位价值量预计提升2~3成。这些趋势表明,随着技术进步和应用场景拓展,相关产业链有望迎来重要发展机遇。
报告重点分析了哪些方向?
报告重点分析了华通(2313 TT)的短期运营状况和长期发展潜力。短期方面,报告关注了营收、毛利率、营益率等关键财务指标,并解释了影响这些指标的因素。长期方面,报告聚焦于光模块和低轨卫星上空板两个细分领域的发展前景,认为这些领域将带来显著增长机会。此外,报告还分析了公司产品结构变化,以及富邦对其未来业绩的预测和投资评级。
报告对市场现状有何判断?
报告认为,尽管华通(2331 TT)短期运营受材料缺料等因素影响,但下半年逐季成长格局不变。富邦估计单季合并营收将大幅增长,毛利率和EPS也将显著提升。报告还指出,光模块和低轨卫星上空板市场正在快速发展,相关产业链有望迎来重要增长机遇。这些判断表明,尽管短期内存在挑战,但长期市场前景仍然乐观。
报告提示了哪些风险?
报告提示了几个潜在风险,包括光模块和系统性产品出货延宕,以及CCL缺料状况加剧。这些风险可能影响公司的业绩表现。此外,报告还提到,市场竞争加剧和新技术应用的不确定性也可能带来挑战。投资者在关注公司成长潜力的同时,需要关注这些潜在风险,并谨慎评估投资决策。