猜你想问
这份研报主要分析了哪些地区的金融市场?
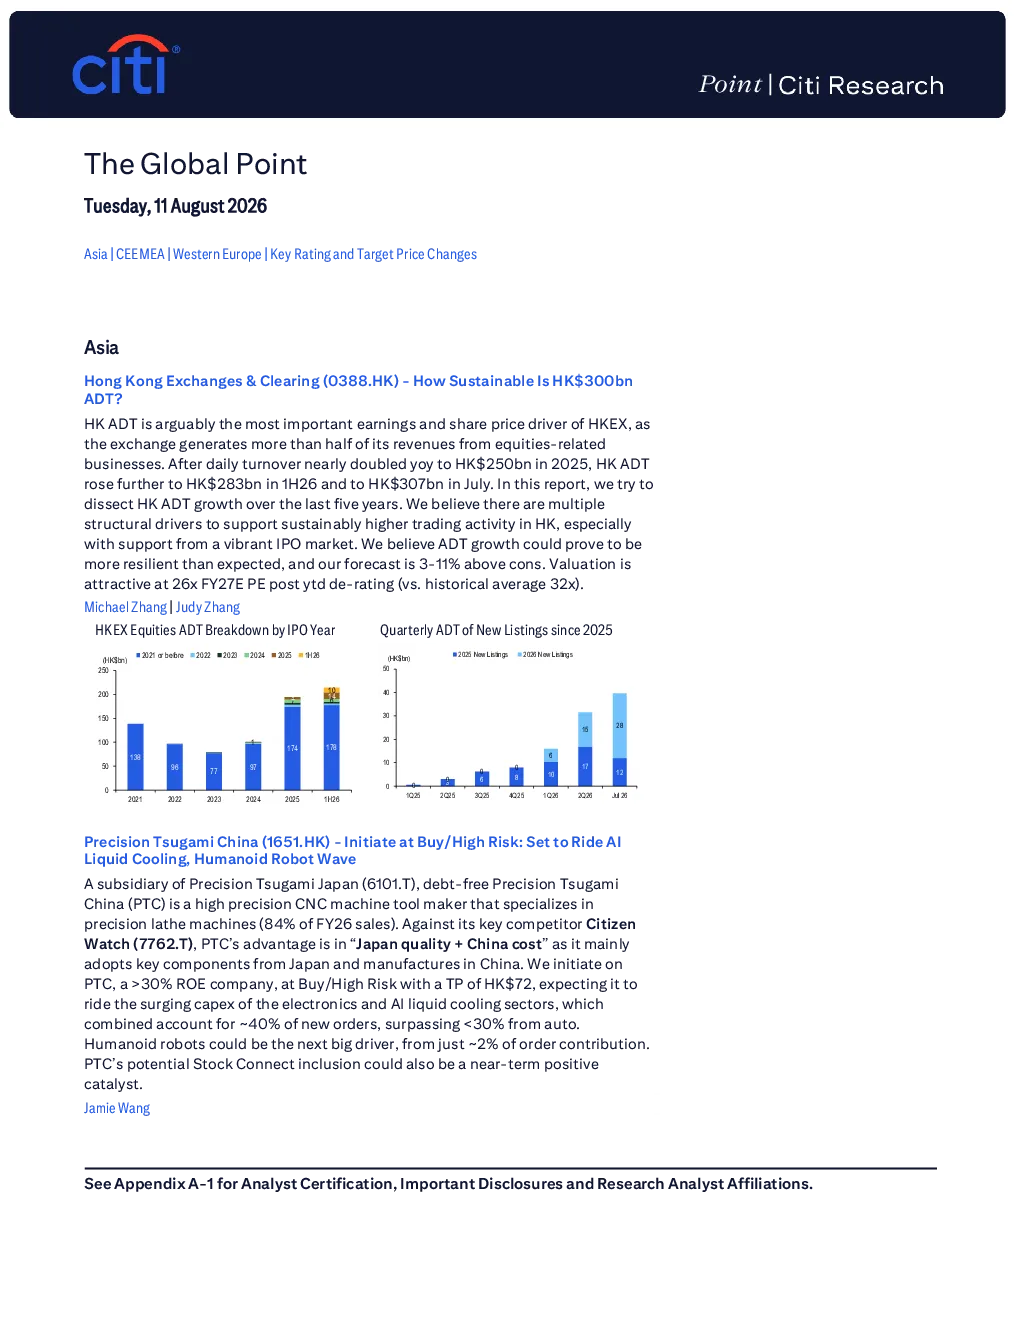
这份研报主要分析了亚洲、中东欧独联体以及西欧地区的金融市场,涵盖了香港交易所、新加坡银行、台湾电子与半导体、预算国际运输公司以及建林等关键评级与目标价变动的金融行业公司。报告详细分析了这些地区的市场动态、行业发展趋势以及重点分析方向,为投资者提供了全面的金融市场分析视角。
报告对台湾电子与半导体行业的趋势有何看法?
报告认为,随着AI基础设施在2026年下半年加速部署,台湾科技供应链预计在下半年表现强劲。高ASP推动热管理、电源和上游行业受益于周期性升级,新GPU/ASIC产品周期从2026年下半年开始,订单可见度将显著提升。报告偏好价格弹性大、毛利率提升空间高的公司,如ABF基板、先进节点晶圆代工厂和OSAT供应链,这些公司在行业发展趋势中具有较好的发展前景。
报告重点分析了哪些公司的评级与目标价变动?
报告重点分析了香港交易所、精密精密机械、新加坡银行、预算国际运输公司以及建林等公司的评级与目标价变动。例如,香港交易所成交额增长强劲,精密精密机械受益于电子和AI液冷领域投资增长,新加坡银行指数上涨带动市盈率扩张,预算国际运输公司评级上调至“买入”,建林则是2026年最看好的股票之一。这些公司的评级与目标价变动反映了报告对它们未来发展的信心。
报告对当前市场现状有何判断?
报告对当前市场现状的判断显示,亚洲、中东欧独联体以及西欧地区的金融市场存在不同的机遇与挑战。例如,香港交易所成交额增长存在结构性驱动因素,新加坡银行指数上涨但存在过剩流动性,台湾电子与半导体行业受益于AI基础设施部署,预算国际运输公司估值提供有吸引力的风险回报比,建林则是高增长ADVNSYS部门的价值体现。这些判断反映了报告对当前市场现状的综合分析。
研报中提到了哪些风险提示?
研报中提到了一些风险提示,如香港交易所成交额增长存在不确定性,新加坡银行系统仍存在过剩流动性,台湾电子与半导体行业受全球科技周期影响较大,预算国际运输公司受宏观经济环境波动影响,建林的高增长ADVNSYS部门面临市场竞争加剧等。这些风险提示提醒投资者在投资决策中需充分考虑潜在的市场风险,谨慎评估投资价值。