猜你想问
这份研报主要讲了什么内容?
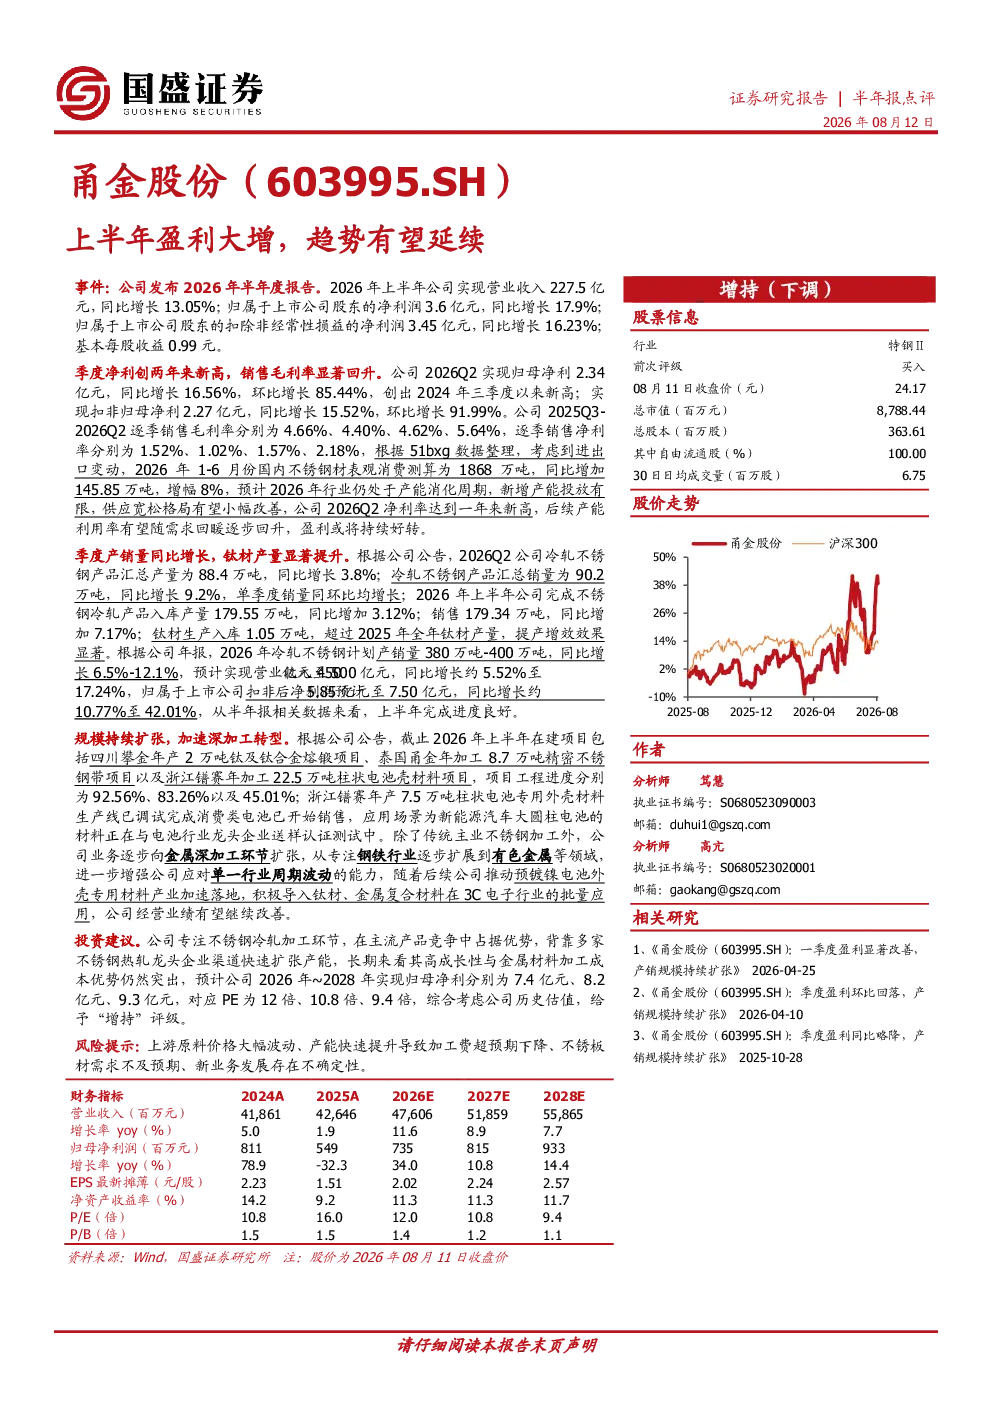
这份研报分析了甬金股份2026年上半年的经营表现,指出公司实现营业收入227.5亿元,同比增长13.05%;净利润3.6亿元,同比增长17.9%。季度净利创两年新高,销售毛利率显著回升,Q2归母净利润2.34亿元,同比增长16.56%,环比增长85.44%,创2024年三季度以来新高。报告还提到公司持续扩张规模,加速深加工转型,在建项目包括四川攀金钛材项目、泰国甬金精密不锈钢带项目和浙江镨赛柱状电池壳材料项目,进度分别为92.56%、83.26%和45.01%
建筑建材行业未来发展趋势如何?
报告预测2026年国内不锈钢材表观消费同比增长8%,供应宽松格局有望小幅改善。公司产能利用率有望随需求回暖逐步回升,盈利或将持续好转。同时,公司业务逐步向金属深加工环节扩张,覆盖有色金属等领域,增强抗周期波动能力,未来经营业绩有望继续改善
研报重点分析了甬金股份的哪些方面?
研报重点分析了甬金股份的盈利能力、产能扩张和业务转型。公司上半年净利润同比增长17.9%,销售毛利率和净利率逐季改善。公司在加速深加工转型,覆盖有色金属等领域,增强抗周期波动能力。报告还提到公司在建项目包括四川攀金钛材项目、泰国甬金精密不锈钢带项目和浙江镨赛柱状电池壳材料项目
当前建筑建材市场现状如何?
报告指出,国内不锈钢材表观消费预计2026年同比增长8%,供应宽松格局有望小幅改善。甬金股份产能利用率有望随需求回暖逐步回升,盈利或将持续好转。公司冷轧不锈钢产品汇总产量和销量分别同比增长3.8%和9.2%,钛材生产入库1.05万吨,超过2025年全年产量
研报提到了哪些风险提示?
报告提示的风险包括上游原料价格波动、产能快速提升导致加工费下降、不锈板材需求不及预期、新业务发展不确定性。此外,公司业务扩张和转型过程中可能面临的市场竞争和运营管理挑战也需关注
你可能感兴趣
半年报点评:季度利润同环比大增,改善趋势有望延续
钢铁国盛证券2025-08-20
上半年净利润同比增长近20%,原材料成本下行趋势有望延续
山证国际证券2023-09-06
年报点评报告:主业盈利高增,趋势有望延续
钢铁国盛证券2024-04-30
钢铁行业跟踪周报:线弱板强趋势延续,原料下降盈利有望改善
钢铁东吴证券2024-03-16
建筑材料行业跟踪报告:消费建材盈利修复趋势有望延续
建筑建材万联证券2023-09-27
盈利趋势延续,全年有望扭亏
信息技术国金证券2021-10-31
盈利趋势有望延续
钢铁中泰证券2017-02-21
智能化初显成效,盈利修复趋势有望延续
建筑建材国信证券2026-09-07
年年报点评:医美业务优异增长,盈利能力向好趋势有望延续
纺织服装信达证券2024-04-23
Q3盈利能力大幅提升,Q4改善趋势有望延续
轻工制造国盛证券2020-11-10